Ներդրումը՝ պարտադիր հարկային պարտավորությունները գանձելու գործընթացում
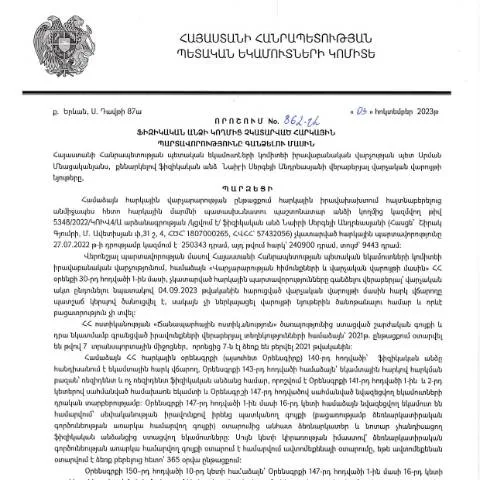
2023 թվականի հոկտեմբերի 3-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 862-Ա որոշումը կարևոր մի փաստաթուղթ է, որը ուղղված է հարկային պարտավորությունների կատարումը չիրականացրած ֆիզիկական անձանց նկատմամբ իրավական գործընթացների իրականացմանը։ Այս փաստաթուղթը հնարավորություն է տալիս պետությանը հավաքագրել բաց թողած հարկերը, ուստի դրա ճիշտ լրացումը և ներկայացումը չափազանց կարևոր են։
Ովքեր են պարտավորություն կրողները՝ օրենքով
Հարկային պարտավորությունները կրող անձինք են բոլոր այն ֆիզիկական մարդիկ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս անձիք կարող են լինել՝
- անձնական ձեռնարկատերեր,
- աշխատավարձ ստացողները,
- անհատ ձեռներեցները,
- և այլ ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք:
Կարևոր է նշել, որ որոշ դեպքերում հարկային պարտավորությունները կարող են մնալ չկատարված ոչ միայն անգիտությամբ, այլ նաև ֆինանսական դժվարությունների պատճառով։ Ուստի, հարկային պարտավորությունների կատարման գործընթացում հնարավոր են որոշ բացառություններ, որոնք մանրամասն նկարագրվում են պետական մակարդակում:
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսում է համապատասխան փաստաթղթերի հավաքումից և լրացումից։ Որպեսզի գործընթացը ընթանա արդյունավետ և առանց խնդիրների, անհրաժեշտ է պատրաստել հետևյալ փաստաթղթերը՝
- Առաջին հերթին, հարկային տեղեկանք, որը հաստատում է ձեր կատարած հարկային պարտավորությունները՝ ինչպես նաև չկատարվածները:
- Մանրամասներ ձեր անձնական վիճակի վերաբերյալ, այդ թվում՝ եկամտի աղբյուրները և դրանց չափը:
- Ավելի վաղ վճարված հարկերի փաստարկ, եթե դուք հավաստում եք, որ ունեք փակված պարտավորություններ:
- Խնդիրների փաստական ապացույցներ՝ ֆինանսական դժվարությունները հաստատելու համար:
Այս փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ, որտեղ ձեր խնդրանքը կքննարկվի և անհրաժեշտ քայլեր կիրականացվեն:
Դիմումի հետագա ընթացքը՝ լրացնելու և ներկայացնելու ձևեր
Դիմումը կարելի է լրացնել ինչպես թղթային, այնպես էլ էլեկտրոնային ձևով:
- Թղթային ձև. Դուք կարող եք այցելել ՀՀ ՊԵԿ տեղական գրասենյակ և լրացնել տեսական ձևը՝ համապատասխան փաստաթղթերի հետ միասին:
- Էլեկտրոնային ձև. Նվազեցնելու համար այցելեք ՀՀ ՊԵԿ պաշտոնական կայք և մուտքագրեք ձեր անձնական թիվը՝ տրամադրելով էլեկտրոնային ստորագրություն:
Այլընտրանքային տարբերակը, որը քաղաքացիները հաճախ են ընտրում՝ է-պահանջի կիրառումը, ինչը խթանում է արագությունը և նվազեցնում է ժամանակի ծախսը:
Ինչպես ստուգել դիմումը և դրա ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները պետք է ստուգեն ներկայացված տվյալները:
- Դիմումը ստացվում է 10 աշխատանքային օրվա ընթացքում: Եթե դիմումը արդարացված է, ապա այն ուղղվում է համապատասխան իրավաբանության և միջոցառումների իրականացման համար:
- Հաստատման գործընթացը: Եթե տեղեկատվությունը բավարար է, ապա այդ մասին համարվում է, որ Ձեր պարտավորությունները արդեն ձևակերպվել են:
Հարկային մարմինները կիրառում են համապատասխան տուգանքներ, եթե դիմումը մերժվում է կամ անհրաժեշտ փաստաթղթեր չեն ներկայացվում:
Հետևանքներ՝ պարտավորությունների չկատարման դեպքում
Եթե դուք չեք կատարում ձեր հարկային պարտավորությունները, ապա կարող եք ենթարկվել հետևյալ հետևանքներին՝
- Անձնական հարկային տուգանքներ:
- Բանկային հաշիվների սառեցում:
- Անձնական կտրվածքներ:
Այսօրինակ լրացուցիչ միջոցառումները կարող են մեծացնել ֆինանսական բեռը և սպառնալիք կհամարեք ձեր վարկային պատմությանը:
Իրավական շրջանակ և կարգավորումներ
Այս գործընթացը մաս է կազմում ՀՀ վարչական օրենսդրության, որը սահմանված է ՀՀ վարչական ընթացակարգերի օրենսդրության մեջ (HO-139-N, լրացվել է 2025 թվականին): Ըստ այդ օրենքի, յուրաքանչյուր ֆիզիկական անձ ունի իրավունք՝ լրացնելու և ներկայացնելու իր պարտավորությունները:
Այժմ ՀՀ օրենսդրությունը հստակեցրել է նաև պարտավորությունների կատարման ժամկետները, ինչը նշանակում է, որ քաղաքացիները պետք է լինեն նախապատրաստված:
Տվյալ գործընթացի կարևորությունը պետության տնտեսության համար
Հարկային պարտավորությունների հավաքումը կարևոր դեր է խաղում պետության տնտեսության կայունության ապահովման մեջ։ Պետական բյուջեի համալրումը հարկային եկամուտների միջոցով թույլ է տալիս պետությանը իրականացնել սոցիալական ծրագրեր, բարձրացնել հանրային ծառայությունների որակը և ֆինանսավորել ներդրումներ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 862-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, ենթադրում է մի շարք կարևոր գործընթացներ, որոնք պետք է հաշվի առնել: Հարկային պարտավորությունների գանձումն իրականացվում է հաշվի առնելով օրենքի դրույթները և հարկի վճարողների իրավունքները:
Յուրաքանչյուր ֆիզիկական անձ, ով պարտադիր հարկային վճարումներ չի կատարել, ենթակա է համապատասխան գործընթացի: Հարկային պարտավորությունների գանձման գործընթացը, որպես կանոն, սկսվում է այն բանից, երբ պետական հարկային մարմինն արձանագրում է տվյալ անձի պարտավորությունների առկայությունը: Այս գործընթացի շրջանակներում հարկատուները պետք է ունենան հնարավորություն ներկայացնելու իրենց փաստարկները և, անհրաժեշտության դեպքում, դիմելու վարչական դատարան:
Իրավական դաշտի փոփոխությունները և դրանց ազդեցությունը
ՀՀ ՊԵԿ-ի որոշումները և օրենքները մշտապես ենթարկվում են փոփոխությունների, որոնք ուղղված են հարկային վարչարարության բարեփոխմանը: 862-Ա որոշումը, որը ընդունվել է 2023 թվականի հոկտեմբերի 3-ին, նաև ընդգրկում է նոր ուղղություններ հարկային պարտավորությունների գանձման գործընթացում, որոնք նպատակ ունեն ապահովել արդարության և թափանցիկության բարձր մակարդակ:
Այս որոշմամբ նախատեսվում են նաև նոր խթաններ և պահպանողական մեխանիզմներ, որոնք կարող են օգնել հարկային մարմիններին արդյունավետ կերպով իրականացնել իրենց պարտականությունները: Օրենքի մեջ մտնելուց հետո, հարկատուների համար իրավական կանխատեսումներն առանցքային են, քանի որ դրանք կարող են ազդել ինչպես նրանց հարկային պարտավորությունների վրա, այնպես էլ գանձման ընթացակարգի վրա:
Հարկային պարտավորությունների չկատարումը՝ իրավական հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների, որոնք կարող են ազդել ինչպես ֆիզիկական անձի ֆինանսական վիճակի, այնպես էլ նրա հասարակական դիրքի վրա: 862-Ա որոշումն, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, ընդգծում է, որ հարկային պարտավորությունների չկատարումը կարող է ունենալ հետևանքներ, որոնք ներառում են՝ տուգանքներ, տոկոսներ, իսկ որոշ դեպքերում՝ նույնիսկ քրեական պատասխանատվություն:
Այլևս չի կարելի մայրաքաղաքի կամ գրասենյակի պատին կախված հայտարարություններին վստահել. հարկային պարտավորություններն այլևս չեն համարվում միայն վարչական խնդիր, այլ ունեն նաև էական իրավական և ֆինանսական հետևանքներ յուրաքանչյուր հարկատուի համար: Այնպես որ, հարկ է, որ յուրաքանչյուր անձի, ով ունի հարկային պարտավորություններ, ընդունի իր հսկայական պատասխանատվությունը և պատրաստ լինի համագործակցել հարկային մարմինների հետ: