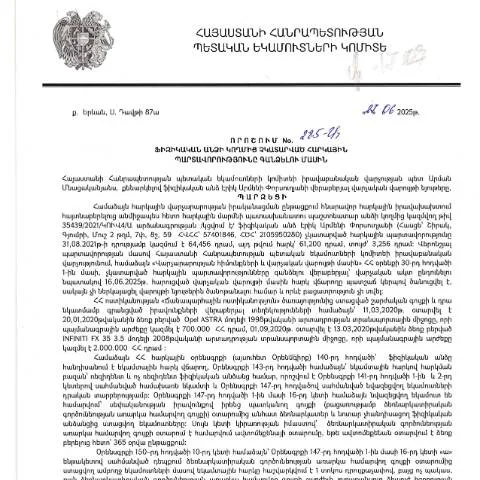
Ինչպես է գործում "Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին" որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.06.2025թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, ավելին քան պարզապես փաստաթուղթ է։ Դա կառավարական որոշում է, որը ունի վճռորոշ նշանակություն հարկային օրենսդրության շրջանակներում։ Այս որոշման միջոցով պետությունը կարող է արդյունավետորեն ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը և իրեն անհրաժեշտ հասույթը ստանալ։
Արդյունավետության համակարգը
Հարկային պարտավորությունների գանձումը տեղի է ունենում առանձին ընթացակարգերով, որոնք միացվում են այս որոշման հիմունքով։ Սա կարող է ներառել պարտադիր վճարների գանձում, տուգանքներ և այլ միջոցներ, որոնք ուղղված են հարկային պարտավորությունների կատարմանը։ Որոշումը վկայում է այն մասին, որ պետությունը պարտավորություն է կրում հարկային պարտավորվածությունների կատարման նկատմամբ, իսկ ֆիզիկական անձինք՝ իրենց կողմից հարկային պարտավորությունների կատարելու։
Թե երբ է որտեղից սկսվում գործընթացը
Դիմումը պետք է ներկայացվի պայմանավորված ժամկետներում՝ սկսած 2025 թվականի հունիսի 27-ից։ Ծրագրի ընթացքը ենթադրում է որոշակի ժամանակահատվածի ընթացքում պարտավորությունների կատարում։ Դիմումը կարելի է լրացնել և ներկայացնել առցանց, ինչը դյուրացնում է քաղաքացիների համար գործընթացը։
Ժամանակացույցը
- 2025 թվականի հունիսի 27 — որոշման ուժի մեջ մտնելը։
- 2025 թվականի հուլիսի 1 — գործողությունների սկսումը պարտադիր։
- 2025 թվականի հուլիսի 31 — քաղաքացիները պետք է ներկայացնեն իրենց պարտավորությունները։
Ադմինիստրատիվ ընթացակարգը
Ամեն ինչ սկսվում է պարտավորությունների հայտի ներկայացմամբ։ Երբ հայտը ընդունվում է, առաջանում է հարկային պարտավորությունների հետագա վերահսկողության անհրաժեշտությունը։ ՀՀ ՊԵԿ-ի ենթաբաժինը ուսումնասիրում է հայտը և իրականացնում անհրաժեշտ գործողությունները՝ պարտավորությունների կատարումն ապահովելու համար։
Արդյունքերը և դրանց հետևանքները
Եթե գործընթացը հաջող է, քաղաքացիները կարող են ակնկալել հարկային պարտավորությունների կատարում։ Սակայն, եթե հայտը մերժվում է կամ հողի վրա կասկածներ են առաջանում, հարկային մարմինները կարող են ձեռնարկել լրացուցիչ միջոցառումներ՝ ներառյալ տուգանքների կիրառումը։
Ինչպես կարող ենք հետևել մեր դիմումին
Հարկային պարտավորությունների հետևում մնում են կարևորագույն քայլերից մեկը։ ՀՀ ՊԵԿ-ի պաշտոնական կայքում քաղաքացիները կարող են ստուգել իրենց դիմումը, մանրամասնել կարգավիճակը և անհրաժեշտության դեպքում կատարել լրացուցիչ տեղեկություններ։
Դիմումի կարգավիճակի ստուգման ընթացակարգը
- Գնացեք ՀՀ ՊԵԿ կայք՝ մուտք գործելով ձեր անձնական հաշիվ։
- Ներածեք ձեր անհատական հաշվեհամարը կամ նույնականացման թիվը (TIN)։
- Ուսումնասիրեք դիմումների բաժինը և ստուգեք ձեր դիմումի կարգավիճակը։
Պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների կատարումը ոչ միայն օգտակար է պետության համար, այլև քաղաքացիների համար։ Հարկերի վճարումը թույլ է տալիս պետության ֆինանսավորումը՝ բժշկության, կրթության և այլ ոլորտներում։ Հետևաբար, քաղաքացիները պատասխանատվություն կրում են իրենց հարկային պարտավորությունները կատարելու համար։
Անհրաժեշտ քայլերը հրաժարման դեպքում
- Եթե ձեր հայտը մերժվել է, դուք իրավունք ունեք դիմել اعتراض՝ նոր փաստաթղթերով։
- Դեպքերի առկայության դեպքում, հարկային մարմինները պարտավոր են առավելագույնս արագ պատասխանել դիմումներին։
Ստուգված տեղեկության նշանակությունը
Ստուգված տեղեկությունը պարտադիր է փաստաթղթերը ներկայացնելիս։ Քաղաքացիները պետք է ապահովեն, որ բոլոր տեղեկությունները ճշգրիտ և լրիվ են։ Որոշման կիրառման ընթացքում ոչ մի փաստաթղթի բացակայությունը կարող է հանգեցնել դիմումի մերժմանը։
Անհրաժեշտ փաստաթղթերը
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հաշվետվություն | Բոլոր հարկային պարտավորությունների մասին հաշվետվություն։ |
| Որակի վկայական | Բոլոր տեղեկությունների համեմատման և ձևակերպման համար։ |
| Հասցեային փաստաթուղթ | Կառուցվածքի հասցեն և հարկային գրանցումը հաստատող փաստաթուղթ։ |
Բարդ պայմաններում լրացուցիչ քայլերը
Եթե քաղաքացիները հայտնվեն բարդ իրավիճակներում, օրինակ՝ իրավունքների խախտում, նրանք կարող են դիմել նաև ատյաններ։ Այդ դեպքում, շատ կարևոր է ունենալ փաստաթղթերի պատճեններ՝ միացրած դիմումի կրկնօրինակը։
Հնարավոր քայլեր մերժման դեպքում
- Դիմել կրկին՝ բոլոր փաստաթղթերը լրացնելով և լրացնելով բացթողումները։
- Առաջարկել վերանայման հայթայթումներ՝ հավաքելով բոլոր անհրաժեշտ ապացույցները։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 285-Ա որոշումը նախատեսում է գործընթաց, որի ընթացքում պետական մարմինը կարող է սկսել հարկային պարտավորությունների գանձման աշխատանքներ՝ վարկային կամ այլ ակտերի համաձայն։ Գանձման գործընթացի առաջին քայլը ենթադրում է այն փաստաբանական փաստերի և ապացույցների հավաքում, որոնք հաստատում են հարկային պարտավորության գոյությունը։ Այս անհրաժեշտությունը պայմանավորված է հարկատուների իրավունքների պաշտպանությամբ, իսկ ընդհանուր առմամբ՝ հարկային օրենսդրության կատարելագործմամբ։
Դիմումի ներկայացման ժամկետներն ու ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ իրավաբանական վարչությունը ստանում է համապատասխան դիմումը։ Այդ դիմումը կարող է ներկայացվել միայն էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրությունը։ Դիմումը պետք է ներկայացվի 30 օր ժամկետում, իսկ Հայրենական Խոսքի հիմքում դրված որոշումը պետք է հրապարակվի պետական կայքում, ինչը նաև ենթադրում է, որ յուրաքանչյուր քաղաքացի կարող է ծանոթանալ այդ տեղեկատվությանը: Վերոհիշյալ դիմումի կարգը ենթադրում է նաև հարկային պարտավորությունների լուծման առաջարկներ, որոնք կարող են լինել մասնակի կամ ամբողջական վճարման տարբերակներ։
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ մի շարք լուրջ հետևանքներ, որոնք ազդում են ոչ միայն հարկային պարտավորության կրողի, այլ նաև հանրային տնտեսության վրա։ Ավելին, հարկային պարտավորությունների կատարումը կարևոր է պետական բյուջեի ֆինանսական կայունության համար։ Հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել կիրառել վարչական տուգանքներ, որոնք կարող են հասնել մինչև 50%՝ պարտավորությունների չափի հետ համեմատ։ Այդ պատճառով հարկատուները պետք է անպայման ուշադրություն դարձնեն իրենց հարկային պարտավորություններին և ձեռնարկեն բոլոր անհրաժեշտ գործողությունները՝ դրանք կատարելու համար։