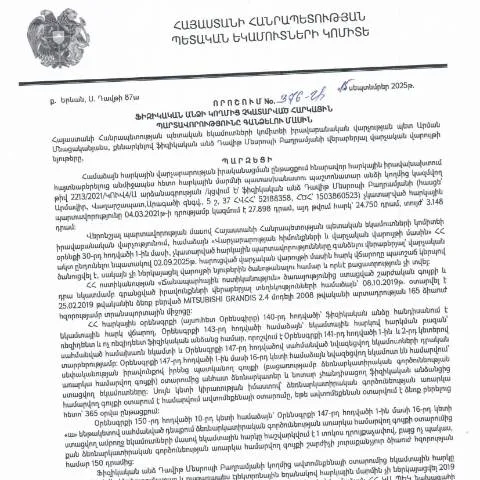
Նորարարությունների բացահայտում. ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված N376-Ա որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված N376-Ա որոշումը, որը հրապարակվել է 15․10․2025թ․, կրել է կարևոր նշանակություն հարկային պարտավորությունների կատարման գործընթացում: Նմանատիպ որոշումները կնպաստեն հարկերի վճարման և վարչարարական գործընթացների հստակեցմանը, որի արդյունքում քաղաքացիները կունենան ավելի քնքուշ ու արդյունավետ միջավայր իրենց հարկային պարտավորությունների կատարման համար:
Աղբյուրը և նրա իրավական սկզբունքները
Այս որոշումը ընդունվել է ի պատասխան ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերի: Այն նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը և խթանել քաղաքացիների պատասխանատվությունը: Այս որոշումը 2025 թվականի սեպտեմբերին է հրապարակվել:
Արտաքին աղբյուրներ և օրենքների կատարումը
- ՀՀ վարչական իրավունքի հիմունքները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
- Հարկային օրենսդրության իմաստը և ազդեցությունը ֆիզիկական անձանց վրա:
- Երկրի տնտեսական վիճակի ազդեցությունը հարկային պարտավորությունների կատարողականի վրա:
Որոշման դերը և նշանակությունը
Աշխատանքային խմբերն ու իրավաբանական վարչությունները պետք է այս որոշումը կիրառեն որպես հիմնական հրահանգ, որպեսզի կարողանան համադրել հարկային պարտավորությունների կատարման հարցերը: Որոշումը նաև առաջին քայլն է, որը թույլ է տալիս ֆինանսական կառույցներին ու իրավաբանական անձանց ավելի մոտիկից ծանոթանալ հարկային օրենքներին:
Հարկային պարտավորությունների գանձման գործընթացը
Այս գործընթացը ներառում է մի շարք կարևոր քայլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների պատշաճ կատարման համար:
Նախնական քայլեր
- Հարկային պարտավորությունների պատճառների ուսումնասիրություն:
- Պարտավորությունների չկատարումը վարորդելու հանգամանքների բացահայտում:
Դիմելու գործընթացը
Ֆիզիկական անձը պետք է լրացնի համապատասխան ձևերը և ներկայացնի հարկային վարչություններին:
Նախագծի լրացման առանձնահատկությունները
Ֆորմայի լրացումը պահանջում է ուշադիր մոտեցում և բոլոր անհրաժեշտ փաստաթղթերի տրամադրում:
Լրացման քայլերը
- Ֆորմայի ինքնուրույն ստանալը:
- Ստացված հաշիվների և հարկային պարտավորությունների հավաստագրումը:
Դիմումի ներկայացման եղանակները
Այսօր հարկային վարչություններին դիմելու համար կան մի քանի տարբերակներ:
Որոնիչի միջոցով դիմումը ներկայացնելը
Այս եղանակով, դիմողները կարող են դիմել առցանց համակարգերի միջոցով:
Անձամբ դիմելը
Դիմողները կարող են ներկայացնել իրենց դիմումները վայրում, հարկային վարչությունում:
Դիմումի մերժման դեպքում գործողությունները
Եթե դիմումի մերժման պատճառները պարզ են, դիմողը պետք է կարողանա վերցնել անհրաժեշտ քայլերը:
Մերժման պատճառների պարզաբանումը
- Մշտական փաստաթղթերի բացակայությունը:
- Անհետևողականություններ ներկայացված տվյալների միջև:
Հարկային պարտավորությունների կատարելու վերաբերյալ խորհուրդներ
Քաղաքացիները պետք է ուշադիր լինեն, որպեսզի խուսափեն անարժեք գործողություններից:
Որպեսզի հաջողությամբ լրացնեն ֆորման
- Լրացրեք բոլոր դաշտերը, առանց բաց թողնելու:
- Վստահեք միայն պաշտոնական աղբյուրներին:
Փաստաթղթերի պատրաստման մանրամասներ
Հարկային պարտավորությունների հետ կապված փաստաթղթերը պետք է լինեն հստակ և լիարժեք:
Փաստաթղթերի տեսակները
| Փաստաթուղթ | Նպատակը |
|---|---|
| Հարկային հայտարարություն | Պարտավորությունների տեղեկացումը |
| Հաստատում | Դիմումի կցումը |
Այս բոլոր քայլերը կօգնեն փաստաթղթերի ճիշտ պատրաստմանը և ժամանակին ներկայացմանը:
Նոր օրակարգի ձևավորում
ՀՀ ՊԵԿ իրավաբանական վարչության N376-Ա որոշումը կարևոր քայլ է նոր օրակարգի ձևավորման գործում, որն ուղղված է հարկային պարտավորությունների արդյունավետ կատարմանը:
Պետք է նկատի ունենալ, որ արդյունավետ համագործակցությունը հարկային վարչությունների և քաղաքացիների միջև կարող է ստեղծել առողջ և կայուն հարկային միջավայր, որտեղ հարկերի վճարումը կդառնար հասարակության բարօրության կարևոր բաղադրիչ:
Որոշման բովանդակություն ու իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականի սեպտեմբերի 15-ին կայացված թիվ 376-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի կարևոր նշանակություն հարկային համակարգում։ Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ վարչական գործընթացների օրենսգիրքի (HO-139-N, վերանայված 2025թ.) համապատասխան դրույթների վրա։ Իրավաբանական վարչության պետը պարտավորություն ունի ապահովել, որ բոլոր հարկային պարտավորությունները կատարվեն ժամանակին, իսկ 376-Ա որոշումը հանդիսանում է այդ պարտավորությունների կրճատման գործիք։
Որոշման մեջ ներկայացված են ծրագրային մոտեցումներ, որոնց միջոցով պետությունը կարող է արդյունավետորեն գանձել պարտքեր։ Հարկային պարտավորությունների գանձումը իրականացվում է մի շարք մոդալիտետներով, ինչպիսիք են՝ հարկային պարտքերի հաշվարկ, վճարման դիմումներ, ինչպես նաև հարկային պարտավորությունները չկատարած անձանց վերաբերյալ վարչական վարույթներ։ Այս գործընթացը ներառում է նաև վարչական պատասխանատվության մեխանիզմներ, որոնց իրականացումը պահանջում է իրավական հիմքեր, որոնք ամրագրված են օրենսդրական ակտերում։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը բազմաշերտ է և պահանջում է իրավաբանական պահպանություն։ Նախ, հարկ վճարողը պարտավոր է իր լիազոր ներկայացուցիչներով կամ անձամբ ներկայացնել հարկային հաշիվները։ Այդուհետ, ՀՀ ՊԵԿ-ը պարտավոր է կատարել բոլոր անհրաժեշտ քայլերը՝ համոզվելու համար, որ հարկային պարտավորությունը ճիշտ ձևակերպված է։ Մենք պետք է նշենք, որ որոշման կիրառությունը անդամակցում է նաև որոշակի տերմինալային ժամկետների, որոնք սահմանված են օրենքով։
Քանի որ հարկերը վճարվում են ֆիզիկական անձանց կողմից, կարևոր նշանակություն ունի նրանց տեղեկացվածությունն ու մասշտաբները հարկային պարտավորություններից։ Այդ պատճառով, ՀՀ ՊԵԿ-ը պարտավոր է ապահովել, որ հարկ վճարողները ստանան բոլոր անհրաժեշտ տեղեկությունները իրենց պարտավորությունների մասին, այդ թվում՝ տարբեր վարչական միջոցառումների մասին, որոնք կարող են կիրառվել նրանց նկատմամբ։
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Սպասարկման որակը բարձրացնելու և արդյունավետությունն ավելացնելու նպատակով ՀՀ ՊԵԿ-ը մեծ ուշադրություն է դարձնում էլեկտրոնային ծառայությունների կիրառմանը։ Հարկային պարտավորությունների գանձման գործընթացը այժմ իրականացվում է նաև էլեկտրոնային ձևով, որտեղ հարկ վճարողները կարող են հեշտությամբ մուտք գործել իրենց հաշվետվությունները և ստանալ անհրաժեշտ տեղեկությունները։
Հարկային պարտավորությունների գանձման գործընթացում, ՀՀ ՊԵԿ-ը օգտագործում է էլեկտրոնային ստորագրություններ և անձնական համարներ, որոնք ապահովում են անվտանգություն և վստահելիություն: Սա facilitates the verification of documents through QR codes and 16-digit verification codes, which are essential for the authenticity of documents issued. By enabling electronic submissions, citizens can respond more quickly to tax obligations and legal requirements, thereby minimizing delays in compliance. Additionally, the use of e-services is in line with the global trend towards digitization of public services, which aims to simplify the interaction between citizens and government bodies.