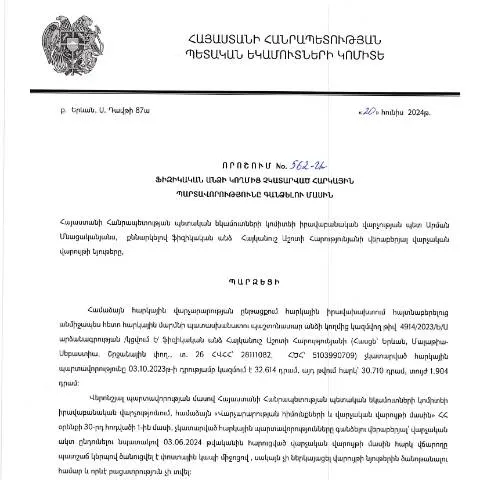
Ներդաշնակեցումը հարկային պարտավորությունների նկատմամբ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 562-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ընդունվել է 20.06.2024թ., այն փաստաթուղթ է, որի միջոցով պետական մարմինը կարող է գանձել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Որոշման նպատակը հարկային համակարգի արդյունավետության բարձրացումն ու պետական բյուջեին անհրաժեշտ միջոցների ապահովումն է:
Ովքեր են պետք է դիմեն այս որոշման շրջանակներում
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային պարտավորությունները կարող են լինել տարբեր բնույթի, ինչպիսիք են եկամտային հարկերը, ավելացված արժեքի հարկերը, սոցիալական վճարները և այլն:
- Երբ պարտավորությունները առաջանում են: Պարտավորությունները առաջանում են, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները սահմանված ժամկետների մեջ:
- Որքանով է կարևոր այս փաստաթուղթը: Այս փաստաթուղթը կարևոր է այն անձանց համար, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները և խուսափել վարչական տույժերից:
Ինչպես լրացնել փաստաթուղթը
Այս որոշումն ունի հատուկ ձև, որը պետք է լրացվի համաձայն ՀՀ ՊԵԿ պահանջների: Այստեղ ներկայացվում են փաստաթղթի լրացման հիմնական կետերը:
- Հարկային պարտավորության բնույթ: Արմատապես կարևոր է, որպեսզի ճիշտ նշվի պարտավորության տեսակը՝ այդպիսով հնարավոր կլինի համապատասխան միջոցների գանձումը:
- Հարկ վճարողի տվյալները: Պարտադիր լրացնել բոլոր անձնական տվյալները, ներառյալ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Ժամկետները: Հասանելի չկատարված պարտավորությունների ժամկետները պետք է նշվեն, ինչը կնախանշի վճարային գործընթացի ժամանակահատվածը:
Լրացման հնարավոր սխալներ
Փաստաթղթի լրացման ընթացքում շատ կարևոր է նկատել որոշ սխալներ, որոնք կարող են հանգեցնել խնդիրների:
- Տվյալների ոչ ճիշտ լրացում: Առաջին հերթին, պետք է համոզվել, որ բոլոր անձնական տվյալները ճշգրիտ և համահունչ են, մասնավորապես՝ նույնականացման համար:
- Ժամկետների նշում: Երբեք չպետք է մոռանալ նշել ժամկետները, քանի որ դա կարող է հանգեցնել վարչական տույժերի:
Գումարահամարներ և վճարման ընթացակարգ
Գանձվող գումարների չափը մեծապես կախված է հարկային պարտավորությունների տեսակից: Կարևոր է նշել, որ յուրաքանչյուր ցուցանիշի համար կարող են կիրառվել տարբեր տույժեր:
| Պարտավորության տեսակը | Գումար (AMD) | Իրավական հիմք |
|---|---|---|
| Եկամտային հարկ | Տարբեր | ՀՀ հարկային օրենսդրություն |
| Ավելացված արժեքի հարկ | Տարբեր | ՀՀ հարկային օրենսդրություն |
| Սոցիալական վճար | Տարբեր | ՀՀ հարկային օրենսդրություն |
Փաստաթղթի ներկայացման ընթացակարգ
Փաստաթղթի ներկայացումը կարող է իրականացվել ինչպես առցանց, այնպես էլ թղթային ձևով: Ջերմ խորհուրդ է տրվում օգտագործել էլեկտրոնային եղանակը՝ առավելագույն արագության և արդյունավետության համար:
- Առցանց ներկայացում: ՀՀ ՊԵԿ պաշտոնական կայքում կարող եք գրանցվել և ներկայացնել փաստաթղթերը:
- Թղթային ներկայացում: Փաստաթղթերը կարող են ներկայացվել նաև ՀՀ ՊԵԿ գրասենյակներ:
Ժամկետներ և պատասխանատվություն
Փաստաթղթի ներկայացման ժամկետները առավել քան կարևոր են, քանի որ ուշացումները կարող են հանգեցնել վարչական տույժերի:
- 30 օր: Հարկային պարտավորությունները ներկայացնելու համար նախատեսված իսկական ժամկետ:
- Ուշացում: Երբ տարածվում է 30 օրվա սահմանը, կարող եք ենթարկվել տույժերի:
Որոնք են այս գործընթացի հետևանքները
Փաստաթղթի ներկայացման գործընթացից հետո դուք ստանում եք պաշտոնական արձանագրություն՝ կնշելու ձեր պարտավորությունների կատարման ընթացքը:
- Արձանագրություն: Պետական մարմինը ձեզ կուղարկի արձանագրություն, որը կհաստատի ձեր ներկայացրած տվյալների ընդունումը:
- Հարկային պարտավորությունների կատարման ընթացքը: Ձեր պարտավորությունները համապատասխանաբար կհաշվարկվեն, և դուք կստանաք տեղեկություն:
Վերջնական շեշտադրումներն ու խորհուրդները
Նմանօրինակ փաստաթղթի նկատմամբ ուշադրությունը շատ կարևոր է, քանի որ հարկային պարտավորությունների վատ գիտակցումը կարող է հանգեցնել լուրջ հետևանքների: Կանոնները փոփոխվում են, ուստի խորհուրդ է տրվում հետևել վերջին տեղեկություններին:
Դիմելով իրավաբանական վարչությանը, կարող եք ստանալ լրացուցիչ տեղեկատվություն և խուսափել հարկային խնդիրներից:
Հարկային պարտավորությունների վճարման գործընթացի մանրամասնություններ
Հարկային պարտավորությունների գանձման գործընթացը, որ իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, ենթադրում է մի շարք քայլեր և գրավոր ընթացակարգեր: Համաձայն 562-Ա որոշման, անձը պետք է ընդունի իր հարկային պարտավորությունները և ներմուծի համապատասխան տեղեկություններ իր հարկային հաշվեկշռում: Եթե անձին չի հաջողվում կատարել իր պարտավորությունները, իրավաբանական վարչությունը կարող է անցնել հարկային պարտավորությունների գանձման գործընթացին:
Առաջին քայլը հարկային պարտավորությունների մասին տեղեկության ստացումն է: ՀՀ ՊԵԿ-ում անձը կարող է դիմել հարկային ծառայություն՝ ստանալու իր պարտավորությունների մասին տեղեկատվություն: Դրա համար անհրաժեշտ է ներկայացնել անձի ինքնություն հաստատող փաստաթուղթ, ինչպես նաև լրացնել համապատասխան դիմում՝ օրինակ՝ «Հարկային պարտավորությունների վերաբերյալ տեղեկություն ստանալու համար» (դիմում N1):
Այնուհետև, եթե հարկային պարտավորությունները չկանոնակարգվեն կամ չեն վճարվում, կարող են կիրառվել վարչական խախտումներ, որոնք ներառում են տուգանքներ և հավելավճարներ: Վճարային հարկման գործընթացը կարող է ներառել նաև հարկային իրավախախտումների վերաբերյալ վարչական վարույթների սկսումը:
Դիմումների մշակման ժամկետներ և ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված դիմումները պետք է մշակվեն օրենքով սահմանված ժամկետներում: Դիմումների մշակման հիմնական ժամկետը, համաձայն ՀՀ վարչական ընթացակարգերի օրենսգրքի, կազմում է 30 օր: Սակայն որոշ դեպքերում, ինչպիսիք են լրացուցիչ փաստերի և տեղեկությունների պահանջը, ժամկետը կարող է երկարաձգվել մինչև 60 օր:
Դիմումի մշակման գործընթացի ժամանակ քննվում են բոլոր հարակից փաստերը և դրվագները, որոնք կարող են ազդել հարկային պարտավորությունների վրա: Եթե դիմումը մերժվում է, դիմողը կարող է ստանալ հիմնավորում մերժման պատճառների վերաբերյալ, ինչը կարող է ներառել՝ փաստաթղթերի անբավարարություն, աջակցող փաստերի բացակայություն և այլն:
Այսպիսով, դիմողը պետք է զգուշությամբ մոտենա բոլոր փաստաթղթերի հավաքմանը և ապահովի, որ բոլոր անհրաժեշտ տեղեկությունները և տեղեկությունները լրացուցիչ դիմումների միջոցով ճիշտ ընկալվեն:
Անձնական տվյալների պաշտպանություն հարկային պարտավորությունների պարտադրման գործընթացում
Անձնական տվյալների պաշտպանությունը հարկային պարտավորությունների պարտադրման ընթացքում չափազանց կարևոր է: ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է պահպանել հարկ վճարողների անձնական տվյալները և ապահովել նրանց անվտանգությունը: Հարկային ծառայությունները պատրաստվում են կիրառել բոլոր անհրաժեշտ միջոցները՝ անձնական տվյալների պաշտպանության ապահովման համար:
Այս պրոցեսում կարևորվում է նաև տվյալների տեղափոխման անվտանգությունը: ՀՀ ՊԵԿ-ում իրականացվում են տեխնիկական ու կազմակերպչական միջոցառումներ, որոնք հետապնդում են տվյալների խախտումների կանխարգելումը: Անձնից պահանջվում է, որ ցանկացած տեղեկատվություն, որ ներկայացվում է հարկային պարտավորությունների կապակցությամբ, լինի ճիշտ, փաստացի և ժամանակին:
Պետք է հաշվի առնել, որ հարկային տվյալների և անձնական տվյալների հավաքագրման և մշակման գործընթացը ենթակա է ՀՀ օրենքներին և միջազգային պայմանագրերին, որոնք վերաբերում են տվյալների պաշտպանության իրավունքի և հիմնարար ազատությունների պահպանմանը: