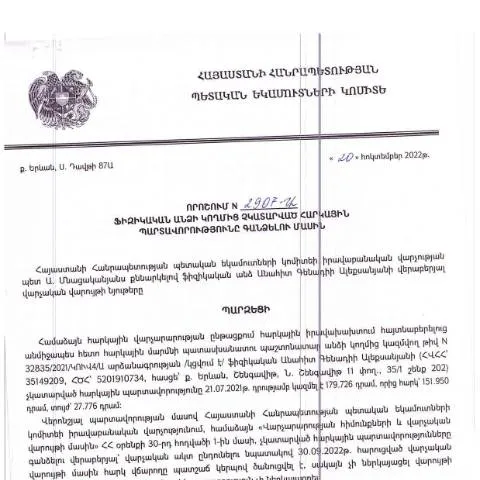
Անձնական հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 20.10.2022 թվով 2907-Ա որոշումն է, որն իրավասու մարմինների կողմից հարկային պարտավորությունների գանձման գործընթացի կարգավորումն է։ Այս որոշումը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։
Այցելություններն ու ժամանակային շեմերը
Նշված որոշումն ուժի մեջ է մտնում 2023 թվականի առաջին եռամսյակից, իսկ ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը կտևի մինչև 2025 թվականի դեկտեմբերի 31-ը։ Այն ներառում է որոշակի ժամկետներ, որոնք պետք է պահպանվեն:
- Արագ վարույթներ: Պարտքերի արագ գանձման գործընթացը կարող է իրականացվել 30 օրվա ընթացքում:
- Շեշտը՝ ժամանակին վճարում: Ֆիզիկական անձանց պարտավորություններն ու ժամկետները պետք է պահպանվեն սխալներից խուսափելու համար:
Ադմինիստրատիվ գործընթացի հստակեցում
Որոշման հիման վրա առաջանում են մի շարք վարչական գործընթացներ, որոնք ենթադրում են դիմումների և փաստաթղթերի տրամադրում։ Ուղարկելիս հարկ է հաշվի առնել հետևյալը:
- Դիմումի ներկայացում՝ հիվանդությունների և այլ պատճառների պատճառով:
- Նույնականացման և վավերացման գործընթացներ:
- Դիմումի ստանալուց հետո վարչական մարմինն ունի 10 օրվա ժամկետ՝ պատասխանելու համար:
Թղթապանակի և փաստաթղթերի պատրաստում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նախապատրաստել ճիշտ փաստաթղթեր:
| Փաստաթուղթ | Նյութականություն | Հարկադիր պահանջներ |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաստատման համար | Պարտադիր |
| Վավերացնող փաստաթուղթ | Ֆիզիկական անձի ինքնությունը հաստատելու համար | Պարտադիր |
| Միջնորդած փաստաթուղթ | Ներկայացված դիմումի վերաբերյալ | Ընդունելի |
Ֆիզիկական անձի իրավունքները և պարտավորությունները
Իրավուն տիրապետող մարմինը պետք է ապահովի, որ ֆիզիկական անձինք տեղեկացված լինեն իրենց իրավունքների մասին:
- Հարկային պարտավորությունների կատարումը: Ֆիզիկական անձինք իրավունք ունեն կատարել իրենց հարկային պարտավորությունները ժամանակին:
- Տեղեկատվության ստացում: Յուրաքանչյուր ֆիզիկական անձ կարող է ստանալ տեղեկություններ իր հարկային պարտավորությունների մասին:
Հնարավոր խնդիրներ և նրանց լուծումները
Դիմումի ներկայացման ընթացքում կարող են առաջանալ խնդիրներ, որոնք կարող են խանգարել գործընթացին:
- Երբ փաստաթղթերը չեն հստակեցվում: Դիմումի ներկայացումը կարող է պատճառ լինել՝ պահանջելով լրացուցիչ փաստաթղթեր:
- Անձնական տվյալների սխալներ: Եթե անձնական տվյալները սխալ են, պետք է անհապաղ ուղղեստվիճակել:
Ընդհանուր գործընթացի ժամանակագրություն
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է դիմումի ներկայացումից: Ահա, թե ինչ է տեղի ունենում:
- Դիմումի ներկայացում՝ հարկային մարմիններ:
- Հաստատման գործընթաց՝ 10 օր:
- Պատասխան ստանալով՝ 30 օրվա ընթացքում համապատասխան միջոցառումների ձեռնարկում:
- Ածանցյալ պարտավորությունների կատարում:
Անհրաժեշտ տեղեկությունների հավաքագրման գործընթաց
Դիմումի քննությունը պահանջում է որոշակի տեղեկություններ, որոնք պետք է ներկայացվեն:
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորության տեսակը: Ինչպիսի հարկեր են քննարկվում:
Կարդալլի խորհուրդներ
Գործընթացի ավարտին, հարկային պարտավորությունների գանձման ժամանակ անհրաժեշտ է հետևել որոշակի խորհուրդների:
- Ստուգեք ձեր փաստաթղթերը նախքան ներկայացումը:
- Դիմեք մասնագետի օգնությանը, եթե հարցեր ունեք:
Վերջնական դիտարկումներ
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը պատասխանատու և կարևոր քայլ է, որը նպաստում է պետության ֆինանսական կայունությանը։ Հարկային պարտավորությունների կատարումը կապված է քաղաքացիների իրավունքի և պարտականության ճիշտ հավասարակշռության հետ:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2907-Ա որոշումը կարևոր նշանակություն ունի հարկային կարգապահության պահպանման համար: Այս որոշումը ոչ միայն սահմանում է պարտավորությունների կատարման մեթոդները, այլև բացահայտում է այն գործընթացները, որոնք կիրառվում են հարկային պարտավորությունների գանձման ժամանակ:
Հարկային պարտավորությունների կատարումը նրանով է կարևոր, որ այն ապահովում է պետության ֆինանսական կայունությունը և սոցիալական ծրագրերի իրականացման հնարավորությունները: Այս գործընթացը ներառում է հարկատեսակների, դրանց չափերի, հարկային հաշվետվությունների ներկայացման ժամկետների և այլ պայմանների վերահսկումը: ՊԵԿ-ը պետք է մշտապես վերահսկի ֆիզիկական անձանց կատարած պարտավորությունները և, անհրաժեշտության դեպքում, կիրառի հարկային հարկադրանք:
Հարկային պարտավորությունների կատարման ընթացքում, ֆիզիկական անձինք կարող են դիմել ՊԵԿ-ին, եթե նրանք գտնում են, որ իրենց կողմից ներկայացված տվյալները չեն համապատասխանել իրականությանը: ՊԵԿ-ը պետք է ապահովի, որ բոլոր դիմումները քննարկվեն ժամանակին, իսկ լուծումները ներկայացվեն մանրամասնորեն: Սա մի կարևոր քայլ է, որը հնարավորություն է տալիս քաղաքացուն մասնակցել գործընթացին և պաշտպանել իր իրավունքները:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ օրենքների վրա, ներառյալ հարկային օրենսդրությունը, որը սահմանում է պետության իրավունքը հարկեր հավաքելու և դրանց կատարումը վերահսկելու: Որոշումը, որը կայացվել է 20.10.2022-ին, մի շարք իրավական հիմքեր ունի, որոնք ներառում են նաև ՀՀ վարչական իրավունքի կոդի դրույթները:
Այս հիմքերը ներառում են, բայց չեն սահմանափակվում, ՀՀ ԱԺ օրենքով հաստատված հարկային օրենսգրքով, որը նախատեսում է հարկային պարտավորություններ, դրանց կատարումը, ինչպես նաև հարկային պարտավորությունների գանձման մեթոդները: Այս օրենքը պարտավորեցնում է յուրաքանչյուր ֆիզիկական անձի վճարել իր հարկերը սահմանված ժամկետներում:
Նախքան հարկային պարտավորությունների գանձման գործընթացի մեկնարկը, ՊԵԿ-ը պետք է կազմի հաշվետվություն՝ այն ֆիզիկական անձանց մասին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս հաշվետվությունը պետք է լինի հիմնված թվային տվյալների վրա, որոնք ստացվում են տարբեր պետական մարմիններից, ինչպես նաև ինքնուրույն ստուգումներից:
Տվյալների հարցման և հակառակորդի իրավունքները
Դիմելով ՊԵԿ-ին, ֆիզիկական անձինք պետք է ունենան հասանելիություն իրենց հարկային տեղեկություններին: ՊԵԿ-ը պարտավոր է տրամադրել անհրաժեշտ տեղեկատվություն այն անձանց, ովքեր ցանկանում են պարզել իրենց պարտավորությունների կարգավիճակը: Այս տեղեկատվությունը տրամադրվում է էլեկտրոնային եղանակով, ինչը հնարավորություն է տալիս քաղաքացիներին արագ և արդյունավետ ստանալ իրենց հարկային տվյալները:
Եթե քաղաքացիները չեն համաձայնվում ՊԵԿ-ի ընդունած որոշման հետ, նրանք ունեն իրավունք ներկայացնել բողոք: Բողոքարկման գործընթացը պետք է իրականացվի սահմանված ժամկետներում, և ՊԵԿ-ը պարտավոր է արձագանքել մեծագույն արագությամբ: Քաղաքացիները պետք է տեղեկացվեն իրենց իրավունքներից և ընթացակարգերից:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ և արդար, որպեսզի քաղաքացիները վստահ լինեն, որ իրենց իրավունքները պաշտպանված են: ՊԵԿ-ը պետք է ապահովի, որ բոլոր օրենսդրական պահանջները կատարվեն, և քաղաքացիները կարողանան տիրապետել իրենց պարտավորություններին, ինչպես նաեւ ուժեղացնել հարկային կարգապահությունը: