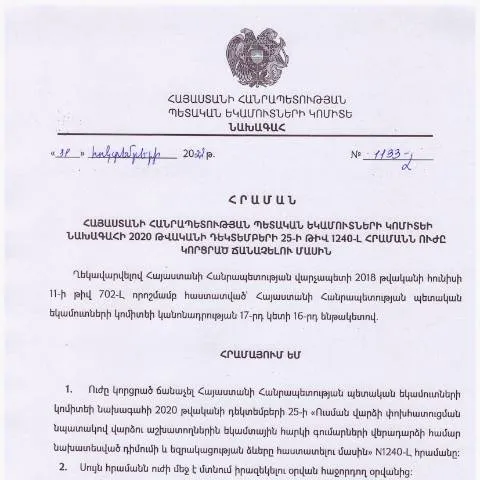
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի հրամանը և դրա կարևորությունը
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի 2022 թվականի հոկտեմբերի 31-ի հրամանով ընդունված «Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի 2020 թվականի դեկտեմբերի 25-ի թիվ 1240-Լ հրամանն ուժը կորցրած ճանաչելու մասին» թիվ 1133-Լ հրամանը կարևոր նշանակություն ունի երկրում հարկային ու ֆինանսական վարչարարության մեջ: Սա ոչ միայն իրավական մի փաստաթուղթ է, այլև ձեռնարկված քայլ, որը նպատակ ունի բարելավել ընթացակարգերը և նոր օրակարգ սահմանել:
Հրամանի նպատակը և նշանակությունը
Հրամանի հիմնական նպատակը նախկին հրամանների հետ կապված իրավական անորոշությունները վերացնելն է: Սա նշանակում է, որ բոլոր այն օրենքները և դրույթները, որոնք նախկինում սահմանափակումներ էին դնում, այժմ ավելի ճկուն և հասանելի են դարձնում վճարողների համար:
Ովքեր պետք է դիմեն և ինչու
Այս հրամանով նախատեսված փոփոխությունները վերաբերում են հարկ վճարողների լայն շրջանակի՝ ինչպես անհատներին, այնպես էլ իրավաբանական անձանց: Վճարողները պետք է ուշադիր հետևեն նոր հրամաններին, քանի որ դրանք կարող են ազդել նրանց հարկային պարտավորությունների կատարելու ձևի վրա:
Պարտավորություններ և իրավունքներ
- Հարկային պարտավորություններ: Վճարողները պարտավոր են համապատասխանաբար իրականացնելու իրենց հարկային պարտավորությունները:
- Իրավունքներ: Նրանք իրավունք ունեն օգտվելու առավելություններից, որոնք սահմանված են նոր հրամանով:
Ֆորմայի լրացման ընթացակարգ
Մինչև այս հրամանի կիրառում, հարկ վճարողները պետք է լրացնեն համապատասխան պաշտոնական ձևերը, որոնցից մեկը է N1240-Լ ձևը:
Ֆորմայի կառուցվածքը
Ֆորման բաղկացած է մի շարք բաժիններից, որոնցից յուրաքանչյուրն ունի իր յուրահատկությունն ու պահանջները:
- Հասցեատեր: Այս հատվածում պետք է նշել համապատասխան անձի կամ իրավաբանական անձի անունը:
- Նմանակները: Այստեղ պետք է նշել համապատասխան տվյալները, որոնք ներկայացնում են դիմողի իրավունքները:
- Ուսումնասիրության արդյունքներ: Այս բաժնում պետք է մանրամասն ներկայացվեն անհրաժեշտ փաստաթղթերը և դրանց հիման վրա իրականացված գործողությունները:
Դիմումի ներկայացման եղանակները
Հրամանի համաձայն, դիմումը կարող է ներկայացվել մի քանի եղանակներով՝ ինչպես առցանց, այնպես էլ թղթային տարբերակով:
Անհրաժեշտ քայլերը
- Առցանց: Հարկ վճարողները կարող են օգտագործել պետական ծառայությունների կայքը, որտեղ պետք է ներբեռնեն և լրացնեն ֆորման:
- Թղթային տարբերակ: Դիմումը կարող է նաև ներկայացվել անմիջականորեն հարկային մարմին:
Համաձայնեցման ընթացակարգը
Դիմումը ներկայացնելուց հետո անհրաժեշտ է սպասել միջնորդության ընթացքին։ Սա կարող է պահանջել որոշակի ժամանակ:
Համաձայնեցման արդյունքները
Եթե միջնորդությունը հաջողությամբ ընթացքի մեջ է, հարկ վճարողը կստանա համապատասխան արձագանք:
Մերժման դեպքում գործողություններ
Եթե դիմումը մերժվում է, հարկ վճարողը կարող է անել հետևյալը:
- Վերլուծել մերժման պատճառները:
- Հնարավորության դեպքում կատարել անհրաժեշտ ճշտումներ:
- Նորից դիմել անհնարինությունը վերացնելու համար:
Պետական ծառայությունների կայքումը
Պետական ծառայությունների կայքը հանդիսանում է կարևոր աղբյուր, որտեղ հարկ վճարողները կարող են ստանալ տեղեկություններ և աջակցություն:
Օգտակար ռեսուրսներ
- Հիշեցնող նամակներ:
- Խորհրդատվական ծառայություններ:
- Հարկային ելքեր:
Ներդրում և հեռանկարներ
Այս հրամանով նախատեսվող փոփոխությունները կնպաստեն երկրի հարկային համակարգի արդիականացմանը և ներդրումների մեծացմանը:
Եկե՛ք միասին զարգացնել ապագան
Հարկ վճարողների ակտիվ մասնակցությունը և համագործակցությունը պետական մարմինների հետ կարող են բերել հուսալի և արդյունավետ հարկային համակարգի ձևավորմանը:
Հրամանի նշանակությունը և ազդեցությունը տնտեսության վրա
2022 թվականի հոկտեմբերի 31-ի «Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահ 2020 թվականի դեկտեմբերի 25-ի թիվ 1240-Լ հրամանն ուժը կորցրած ճանաչելու մասին» թիվ 1133-Լ հրամանով հրապարակված որոշումը կարևոր փոփոխություն է ազատման և հարկային քաղաքականության ոլորտում: Այս հրամանով տեղի ունեցած ենթակառուցվածքային փոփոխությունները իրականացվում են տնտեսական կայունության և բիզնես միջավայրի բարելավման նպատակով:
Հրամանի միջոցով վերացվում են նախկինում ընդունված որոշակի դրույթներ, որոնք կարող էին խոչընդոտել նոր ներդրումների ներգրավմանը և տնտեսական զարգացմանն ուղղված նախաձեռնություններին: Հետևաբար, տնտեսագետներն ու վերլուծաբանները կարծում են, որ դա կարող է նպաստել տնտեսության աճին, նպաստելով նոր աշխատատեղերի ստեղծմանը և հարկային հիմքի ընդլայնմանը:
Պետական եկամուտների կոմիտեի նոր մարտավարություններ
Փոփոխությունների ֆոնին, Պետական եկամուտների կոմիտեն (ՊԵԿ) որդեգրում է նոր մարտավարություններ, որոնք նպատակ ունեն բարձրացնել հարկային հավաքագրումները և արդյունավետությունը: Նոր մարտավարությունների մեջ ընդգրկված են թվային լուծումների ներդրումը, ինչպիսիք են էլեկտրոնային հարկային հաշվետվի համակարգերը, որոնք հնարավորություն են տալիս քաղաքացիներին և կազմակերպություններին ավելի հարմարավետ և արագ ներկայացնել իրենց հարկային հաշվետվությունները:
Դիտարկելով, թե ինչպես է ՊԵԿ-ը բավարարում ժամանակակից պահանջներին, կարևոր է նշել, որ էլեկտրոնային ծառայությունների հասանելիությունը մեծացնում է քաղաքացիների մասնակցությունը հարկային գործընթացներին: Այսօր հասանելի են բազմաթիվ էլեկտրոնային ծառայություններ, որոնք նվազեցնում են հերթերի և վարչական բարդությունների քանակը:
Հրամանի հետագա զարգացումները և հասարակության արձագանքը
Հրամանի ընդունմանն ուղղված հասարակության արձագանքը բազմակողմանի է եղել: Տնտեսական և իրավաբանական համայնքը ակտիվորեն քննարկում է, թե ինչպես են փոփոխությունները ազդելու փոքր ու միջին ձեռնարկությունների գործունեության վրա: Հասարակական կազմակերպությունները և շահառուները, որոնք ջանքեր են գործադրում հարկային բարեփոխումների ուղղությամբ, բազմաթիվ քննարկումներ են կազմակերպել:
Նրանք, ովքեր կողմ են հրամանների փոփոխություններին, նշում են, որ դրանք կօգնեն փոքր ու միջին ձեռնարկություններին ավելի մրցունակ դառնալ, մինչդեռ քննադատողները մատնանշում են, որ որոշ փոփոխություններ կարող են հիմք հանդիսանալ նոր կարգավորման և բյուրոկրատական խոչընդոտների համար: Այսպիսով, գնալով ավելի կարևոր է համախմբել տարբեր տեսակետները և ստեղծել երկխոսություն պետության և հասարակության միջև: