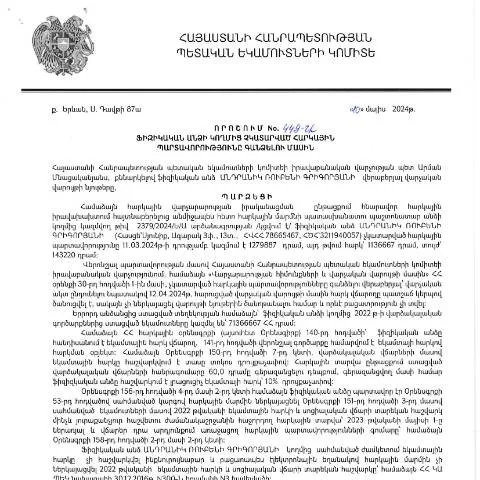
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման փորձագետային վերլուծություն
2024 թվականի մայիսի 10-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Անդրանիկ Ռուբենի Գրիգորյանըացրել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 449-Ա որոշումը, որը հրապարակվել է 2024 թվականի հունիսի 27-ին: Այդ որոշումը նշանակում է նոր ընթացակարգեր, որոնք պետք է հետևվեն ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը չկատարելու դեպքում:
Որոշման բովանդակության և նշանակության բացատրություն
Այդ որոշումը նախատեսում է ընթացակարգեր, որոնց միջոցով հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում` կապված ֆիզիկական անձանց նկատմամբ: Սա կարևոր է, քանի որ այն ուղղված է հարկային կարգապահության ամրապնդմանը և հարկային պարտավորությունների կատարումը խթանելուն:
Որոշման հիմքում ընկած իրավաբանական հիմքերը
- ՀՀ հարկային օրենսդրություն
- ՀՀ վարչական ընթացակարգերի օրենսգիրքը
- Առաջարկվող հարկային քաղաքականություններ
Այս որոշման նպատակն է նաև դյուրացնել հարկային մարմինների աշխատանքն ու ապահովել առավելագույն արդյունավետությունը հարկային պարտավորությունների կատարումը վերահսկելու գործում:
Որոշման կիրառման հատուկ դեպքեր
Այդ որոշումը կիրառվում է միայն այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Որոշումն ունի մի շարք բացառություններ, որոնք վերաբերում են հետևյալ խմբերին:
- Եղբայրներ և քույրեր: Եթե հարկային պարտավորությունները չեն կատարվել ընտանիքի անդամների կողմից, որը համարվում է մեկ հարկային միավոր:
- Շրջանառության մեջ գտնվող գործարարներ: Եթե ֆիզիկական անձը հանդիսանում է փոքր և միջին ձեռնարկատիրության ներկայացուցիչ:
- Հատուկ իրավիճակներում գտնվող քաղաքացիներ: Առանց աշխատանք ունեցող, սոցիալական խնդիր ունեցող անձիք:
Հակասական իրավիճակներ
Եթե որոշումը կիրառվում է սահմանված կարգով, ապա հարկային մարմինները պետք է ապահովեն, որ բոլոր փաստեր և տվյալներ ստուգվեն, որպեսզի ապացուցվի, որ ֆիզիկական անձը իսկապես չի կատարել իր պարտավորությունները:
Փոխադարձ հարաբերությունների կարգավորումներ
Որոշման կիրառման ժամանակ հարկային մարմինները պետք է հաշվի առնեն նաև նախկին հարկային պարտավորություններին վերաբերող տվյալները, եթե դրանք առկա են:
Երկու հանգամանք
- Նախկին պարտավորությունների կատարում:
- Նոր պարտավորությունների ստեղծում:
Այս հանգամանքները պետք է դիտվեն ինչպես սկզբունքորեն, այնպես էլ պրակտիկորեն:
Միկոլումը և ֆիզիկական անձի պատասխանատվությունը
Ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները, ենթակա է պատասխանատվության՝ կախված իրավական կարգավորումներից:
- Հարկային տուգանքներ: Ըստ օրենսդրության:
- Ուղղակի պատասխանատվություն: Ֆիզիկական անձը կարող է վերապահել պատասխանատվությունը մյուս անդամներին:
Հետևաբար, ֆիզիկական անձի համար կարևոր է կապի մեջ լինել հարկային մարմինների հետ և ժամանակին կատարել բոլոր հարկային պարտավորությունները:
Ստացման ընթացակարգը
Որոշման հիման վրա հարկային մարմինները կարող են սկսել պարտավորությունների գանձման գործընթացը` հիմնվելով համապատասխան փաստաթղթերի վրա:
- Հարկային մարմինը ստանում է տեղեկությունը:
- Ստուգվում են բոլոր փաստերը:
- Դիտարկվում են հնարավոր լուծումներ:
- Գրանցվում է որոշումն ու իրականացվում է հարկային պարտավորության գանձումը:
Ինչ անել, երբ դիմումը մերժվում է
Եթե ֆիզիկական անձը դիմում է, որպեսզի ստանա որոշմունքի վերաբերյալ տեղեկություն կամ վերանայման խնդրանք, և դիմումը մերժվում է, ապա նա իրավունք ունի ներկայացնել լրացուցիչ փաստաթղթեր:
Նախաձեռնություններ
Այսպիսի իրավիճակներում մի շարք քայլեր կարելի է ձեռնարկել:
- Իրավաբանական խորհրդատվություն ստանալ:
- Նոր փաստաթղթեր ներկայացնել:
- Ապացույցներ հավաքել:
Նոր որոշումների հնարավոր հետևանքները
Առաջացած նոր որոշումները կարող են ունենալ հետևանքներ ինչպես ֆիզիկական անձի, այնպես էլ տնտեսության ընդհանուր դիմանկարների համար:
Հետադարձ կապ
Քաղաքացիները պետք է կարողանան տրամադրել հարակից տեղեկություններ և ներկայացնել, թե ինչպես են իրենց պարտավորությունները կատարում:
| Փաստաթուղթ | Որակի գնահատական | Տեղեկատվություն |
|---|---|---|
| Հարկային հայտ | Կատարված | Ստուգվել է |
| Ավելի վաղ պարտավորություններ | Երևում է | Մեծ տատանումներով |
ՊԵԿ Իրավաբանական վարչության որոշման հիմքերը և ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 449-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, հիմնված է ՀՀ հարկային օրենսդրության սկզբունքների և ընթացակարգերի վրա: Այս որոշումը մտնում է սպառիչ իրավական շրջանակի մեջ, որը նախատեսում է հարկային պարտավորությունների կատարումը, այդ թվում ՝ հարկերի, վերադարձների և այլ վճարների գանձումը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական հետևանքների, այդ թվում ՝ վարչական և քրեական պատասխանատվության: Այսպիսով, շատ կարևոր է, որ քաղաքացիները լիովին տեղեկացված լինեն իրենց պարտավորությունների մասին:
Վիճակագրություն և վերլուծություն պարտավորությունների չկատարումների վերաբերյալ
Վերջին տարիներին ՀՀ ՊԵԿ արձանագրել է աճող թիվ ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումների: Հարկային վարչությունները, իրականացնելով վերահսկողություն, կարող են գրանցել պարտքերի աճ, որը պահանջում է անհապաղ միջոցներ: Այս որոշումը նպատակաուղղված է ոչ միայն պարտավորությունների գանձմանը, այլև ֆիզիկական անձանց ուսուցմանը, որպեսզի նրանք ճիշտ և ժամանակին կատարեն իրենց հարկային պարտավորությունները:
Արձանագրված դեպքերը ցույց են տվել, որ առավել հաճախ հարկային պարտավորությունները չեն կատարվում ֆինանսական դժվարությունների, իրավական անտեղյակության կամ այլ պատճառների հետևանքով: ՊԵԿ-ը պատրաստել է հակազդեցման ծրագրեր, որոնք ներառում են կրթական ծրագրեր և հարկային խորհրդատվություն, որոնք ուղղված են քաղաքացիներին՝ իրենց իրավունքները և պարտականությունները ճիշտ հասկանալու համար:
Խորհրդատվություն և աջակցություն հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ն առաջարկում է քաղաքներին խորհրդատվություն և աջակցություն հարկային պարտավորությունների գանձման գործընթացում: Առաջարկվող ծառայությունները ներառում են իրավաբանների և հարկային խորհրդատուների հետ հանդիպումներ, ովքեր կարող են օգնել քաղաքացիներին հասկանալու իրենց իրավական պարտավորությունները և լուծումներ գտնելու հարկային պարտավորությունները կատարելուն:
Առկա էլեկտրոնային ծառայությունների միջոցով քաղաքացիները կարող են հեշտությամբ դիմել հարկային վարչությանը, դիմում ձևակերպել և ստանալ պատասխաններ հարցերի վերաբերյալ: Ավելին, քաղաքացիները կարող են օգտվել տարբեր տեղեկատվական ռեսուրսներից, ինչպիսիք են հրատարակված ուղեցույցները և օնլայն դասընթացները, որոնք նախատեսված են հարկային պարտավորությունների ճիշտ կատարումն ապահովելու համար: