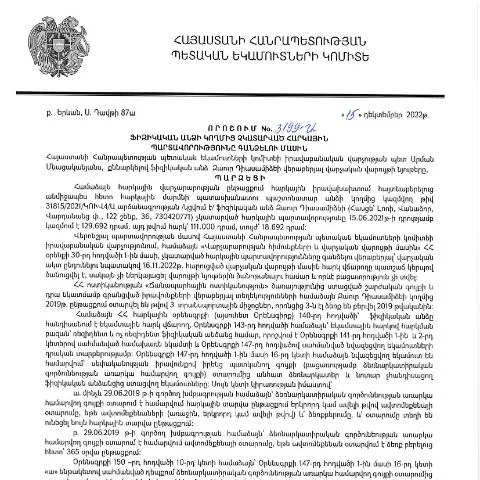
Քայլեր դեպի հարկային պարտավորություններ՝ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման միջոցով
Ներկայիս Հայաստանում հարկային պարտավորությունները կուտակվում են տարբեր պատճառով, որոնք կարող են ներառել ֆինանսական դժվարություններ կամ մոռացություններ: Այդպիսի իրավիճակներում, ՀՀ ՊԵԿ իրավաբանական վարչության տրված որոշումը, թվով N3199-Ա, որին անդրադառնալու ենք այս लेखում, կարող է դառնալ կարևոր գործիք: Սակայն, այս որոշման կիրառումը պահանջում է կարգուկանոնների և գործընթացների խորը գիտելիք:
Ինչպե՞ս է գործում այս որոշումը
Դիմումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է մի շարք դրույթներ, որոնց միջոցով հարկային պարտավորությունները կարող են գանձվել: Այս որոշումը ուժի մեջ է մտնում 2022 թվականի դեկտեմբերի 15-ից, և պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին:
Ո՞վ է կարողանում ներկայացնել հայտը
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել;
- Արձանագրությունները, որոնք չեն կատարվել պայմանավորված պատճառներով;
- Ժամանակավոր ծանր վիճակում գտնվող անձինք, ովքեր չեն կարողացել կատարել իրենց պարտավորությունները:
Դիմման կառուցվածքը և ձևի լրացման առանձնահատկությունները
Դիմումը պետք է լինի լրացված ճիշտ և ամբողջությամբ, որպեսզի խուսափեք մերժումներից կամ խնդիրներից: Հարկային պարտավորությունների գանձման դիմումը ունի մի շարք կարևոր բաժիններ, որոնք կազմված են հետևյալ կերպ:
Դիմումի հիմնական բաժինները
| Բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն, ազգանուն, ծննդյան ամսաթիվ | Անձնական տվյալներ | Սխալ լրացում՝ կարող է առաջացնել մերժել |
| Հարկային պարտավորությունների տեսակը | Երկու կամ ավելի տեսակ՝ պակասի դեպքում խախտում | Գրանցման սխալներ |
| Հայտարարության տվյալներ | Անհրաժեշտ փաստաթղթերով լրացում | Բաց թողնված փաստաթղթեր |
Պետք է ուշադրություն դարձնել, որ յուրաքանչյուր բաժին պետք է լրացվի կանոնակարգերի համաձայն, հակառակ դեպքում դիմումը կարող է մերժվել:
Դիմումի ներկայացման ձևերն ու տարբերությունները
Դիմումը կարելի է ներկայացնել մի քանի տարբեր ձևերով:
Այս ձևերի տարբերություններ
- Էլեկտրոնային ձև: Առավել արագ և էժան, պահանջում է էլեկտրոնային ստորագրման համակարգ:
- Թղթային ձև: Ներկա մտադրություն, կարող է լինել ավելի ժամանակատար:
- Guichet: Բարձր նախապատվություն որոշ դեպքերում՝ անմիջական խորհրդատվություն:
Կարևոր է ընտրել ճիշտ ձևը, որը լավագույնս համապատասխանում է ձեր իրավիճակին:
Դիմումի ներկայացման գործընթացը
Դիմումը ներկայացնելու գործընթացը ներառում է մի շարք քայլեր:
Քայլերի հերթականությունը
- Հավաքագրել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումը՝ հաշվի առնելով բոլոր պահանջները:
- Ներկայացնել դիմումը՝ ընտրված ձևով:
- Սպասել պատասխան՝ կարգավորիչ մարմնի կողմից:
- Ենթադրել, որ կարող է պահանջվել լրացուցիչ տեղեկատվություն:
Ի՞նչ իրավունքներ ու պարտականություններ ունեք որպես դիմորդ
Դիմելուց հետո, դիմողները ունեն որոշակի իրավունքներ և պարտականություններ:
Իրավունքներ
- Իրավունք ունենալու տեղեկություն ընթացքի մասին:
- Հնարավորություն՝ վիճարկել որոշումները:
- Կցանկացեք վերաբացել ընթացքը՝ նոր տվյալներով:
Պարտականություններ
- Մատակարարման ժամկետները պահպանելը:
- Հավաքագրել և ներկայացնել բոլոր պահանջվող փաստաթղթերը:
- Խիստ հետևել՝ արդյոք լրացումները ճիշտ է կատարվել:
Դիմումի մերժման պատճառները
Գումարով կամ ժամկետային պատճառներով մերժվելը կարող է լինել տարբեր խնդիրների հետևանք:
Հաճախակի մերժման պատճառներ
- Սխալ լրացված փաստաթղթեր:
- Անավարտ դիմում:
- Լրացուցիչ փաստաթղթերի բացակայություն:
Արդյունքում, կարևոր է հասկանալ, թե ինչպիսի ծախսեր կարող են առաջանալ:
Նոր հնարավորություններ դիմելուց հետո
Դիմելուց հետո, դուք կարող եք ստանալ հնարավորություն հարկային պարտավորությունները վճարելու:
Դիմումի հնարավոր արդյունքը
- Կներդրվի խուսափման պայմաններ:
- Հնարավոր են մասնակի արձակումներ:
- Վճարումների պլանավորում:
Այս բոլոր հնարավորությունները կարող են նպաստել ձեր ֆինանսական առողջությանը:
Առաջարկություններ դիմելու համար
Եթե դուք դեռևս չունեք իրավաբանական գիտելիքներ, ապա խորհուրդ ենք տալիս դիմել մասնագետի օգնությանը: Նրանք կարող են ձեզ օգնելու համար հավաքել անհրաժեշտ փաստաթղթերը և ճիշտ լրացնել դիմումը:
Հիշեք, որ հարկային պարտավորությունները անտեսելը կարող է հանգեցնել լուրջ հետևանքների:
Առաջարկվում է անմիջապես սկսել գործընթացը և չուշացնել:
Ամբողջական տեղեկություններ հարկային պարտավորությունների գանձման գործընթացի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3199-Ա որոշումը հետո հարկային պարտավորությունների գանձման գործընթացը դարձել է կարևոր թեմա, որը պահանջում է մանրամասն ուսումնասիրություն: Այս որոշումը նախատեսում է այն ժամանակահատվածները, որոնց ընթացքում կարող են իրականացվել հարկային պարտավորությունների գանձման գործողությունները, ինչպես նաև ձևականությունների և փաստաթղթային պահանջների աշխարհագրությունը: Ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, պետք է հանձնարարի իր փաստաթղթերը և լինի պատրաստված՝ ընդունելու համապատասխան վարչական միջոցառումներ:
Զուգահեռական գործընթացներ և դրա ազդեցությունը քաղաքացիների վրա
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև այն, թե ինչպես են քաղաքացիները և իրավաբանական անձինք կարողանում պաշտպանել իրենց իրավունքները: Հարկային վճարումների հետազոտման և անճշտությունների վերաբերյալ դիմումների ներկայացումը պետք է իրականացվի ՀՀ ՊԵԿ հասցեով, որտեղ կա նաև անհրաժեշտ փաստաթղթերի ցանկը: Նման հաշվետվությունները և դիմումները հաճախ կարող են հանգեցնել արդարացման, եթե հարկային վարչությունը հայտնաբերի, որ պարտադրանքը հիմնված է սխալ տեղեկատվության վրա:
Տեղեկատվական տեխնոլոգիաների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ն մշտապես բարեփոխում է իր տեխնոլոգիական ենթակառուցվածքը՝ ապահովելով ավելի արագ և արդյունավետ հաղորդակցություն և հարկային պարտավորությունների գանձման գործընթացների ավտոմատացում: Հարկային վճարումների համակարգերի ներդրումը թույլ է տալիս քաղաքացիներին և ընկերություններին կառավարել իրենց հարկային պարտավորությունները ավելի հարմարավետ ճանապարհով, ինչպիսիք են էլեկտրոնային հայտարարագրման համակարգերը և անձնական հաշիվների մուտքը: Սա կրճատում է սպասման ժամանակը և նվազեցնում տուգանքների ռիսկը, բայց նաև պահանջում է հանրային իրազեկում և կրթություն: