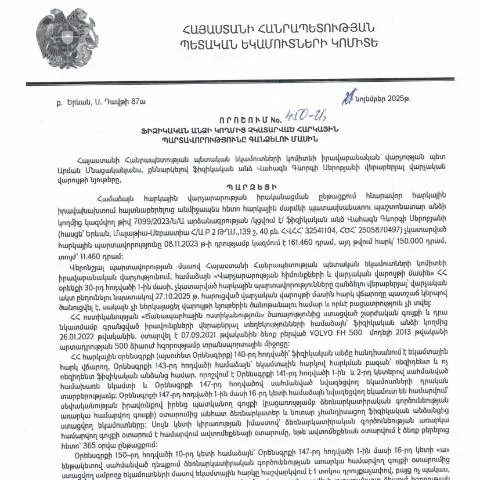
Որոնք են ՀՀ ՊԵԿ իրավաբանական վարչության պետի 450-Ա որոշման առանձնահատկությունները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը ծանրակշիռ նշանակություն ունի պետական բյուջեի ֆինանսավորման և երկրի տնտեսության կայունության ապահովման համար: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.11.2025 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 450-Ա որոշումը հանդիսանում է իրավաբանական և վարչական գործընթացում կարևոր մի տարր:
Այս որոշման նշանակությունը և նպատակը
Հարկային օրենսդրության շրջանակներում, այս որոշումը հիմքում ունի ֆիզիկական անձանց պարտավորությունները, որոնք նրանք չեն կատարել: Օրենքի ուժով, կառավարությունը պարտավոր է համապատասխան միջոցառումներ ձեռնարկել չկատարված հարկերի գանձման համար:
Այս որոշման նպատակը հետևյալն է՝
- Ֆիզիկական անձանց պարտավորությունների իրականացման վերահսկողությունը:
- Պետական բյուջեի լրացուցիչ միջոցների ապահովումը:
- Հարկային իրավունքների պաշտպանության ապահովումը:
Ովքե՞ր են ներկայացնում այս որոշումը
Անշուշտ, հիմնականում այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այդ անձինք պարտավոր են ներկայացնել համապատասխան փաստաթղթեր և լրացնել անհրաժեշտ ձևերը:
Այս որոշումը կարող է ներկայացնել ինչպես անհատ ձեռնարկատերերը, այնպես էլ սովորական քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Որպեսզի կարողանանք լիարժեք կերպով ամեն ինչ կազմակերպել, պետք է հասկանալ դիմումի լրացման գործընթացը
Դիմումն ու դրա լրացումը
Դիմումը ներկայացնելու համար հարկավոր է լրացնել համապատասխան ձևը, որը անվանվում է «Դիմում հարկային պարտավորությունների գանձման համար»: Շատ կարևոր է, որ ձևը լրացվի ճիշտ և ամբողջությամբ, քանզի որևէ սխալ կամ բացթողում կարող է դանդաղեցնել գործընթացը:
Դիմումի հիմնական բաժինները
| Բաժին | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Պետք է նշել լիակատար անունն ու ազգանունը: |
| Հասցե | Տվյալ անձի բնակության հասցեն պետք է լրացնել ճիշտ: |
| Հարկային պարտավորությունների մանրամասներ | Պետք է նշել բոլոր չկատարված պարտավորությունները: |
| Էլեկտրոնային փոստ | Դիմումի ընթացքը հետևելու նպատակով, հարկավոր է նշել էլ-փոստի հասցեն: |
Որտեղ են ներկայացվում դիմումները և որ գործընթացները պետք է իրականացվեն
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) համապատասխան բաժիններում: Կարևոր է հիշել, որ վերջին տարիներին մեծ ուշադրություն է դարձվում էլեկտրոնային ծառայություններին:
Այսպիսով, դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով ID քարտերը և էլեկտրոնային ստորագրությունները:
Դիմումի առցանց ներկայացման քայլերը
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Ներթափանցել անձնական հաշիվ:
- Ընտրել «Դիմումերի ներկայացում» բաժինը:
- Լրացնել խնդրո առարկայի վերաբերյալ անհրաժեշտ տեղեկությունները:
- Ստանալ հաստատման նամակ:
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքը կարող եք հետևել երկու եղանակով՝ անձամբ այցելելով համապատասխան վարչություն կամ էլեկտրոնային համակարգի միջոցով: Եթե դիմումը ներկայացվել է առցանց, ապա համակարգը պետք է տրամադրի հատուկ կոդ, որի միջոցով կարող եք ստուգել դիմումի ընթացքը:
Եթե անհրաժեշտություն է առաջանում, ինչպես կարող եք դիմել կրկին
Եթե դիմումի գործընթացում առաջանում են դժվարություններ, կամ եթե դիմումը մերժվել է, ապա կարևոր է դիմել վարչությանը և պարզել մերժման պատճառները: Այսպիսով, դուք կարող եք հասկանալ, թե ինչ փաստաթղթեր կամ տեղեկություններ են բացակայում, և համապատասխանաբար կատարել անհրաժեշտ փոփոխություններ:
Սխալների և բացթողումների ծանոթություն
Դիմումի լրացման ժամանակ, կարևոր է ուշադիր լինել նշված բոլոր բաժիններում և տրամադրել ճշգրիտ տեղեկություններ: Ինչպես նշվեց, սխալ լրացված դիմումները կարող են հանգեցնել մերժման կամ գործընթացի ձգձգման:
Եթե փաստաթղթերը լրացված չեն ճիշտ, կամ անհրաժեշտ տեղեկությունները բացակայում են, ապա դիմումը կարող է վերադառնալ ձեզ հետ:
Խուսափելու համար նման իրավիճակներից, խորհուրդ է տրվում նախօրոք անցնել ձևը և հարկային պարտավորությունները:
Որպեսզի գործընթացը արդյունավետ լինի, ինչպե՞ս գործունեությունը շարունակել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, այնուամենայնիվ, դա չի նշանակում, որ գործընթացն ավարտված է: Կա մշտապես հնարավորություն դիմելու բողոքարկման գործընթաց:
Բողոքարկման դիմումը ներկայացվում է կրկին ՀՀ ՊԵԿ համապատասխան վարչություն, որտեղ նախապես մերժված դիմումն է:
Բողոքարկման գործընթացի քայլերը
- Նպատակ դնել վերջնական մերժման պատճառները:
- Լրացնել բողոքարկման դիմումը՝ նշելով բոլոր փաստարկները:
- Ներկայացնել անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել ձեր պահանջը:
Բողոքարկման գործընթացում կարևոր է պահպանել բոլոր երկկողմանի հաղորդագրությունները և տվյալները:
Դրա հետ մեկտեղ, հարկային պարտավորությունների մասին ավելի լայն պատկեր
Այս որոշումը միայն մի մասն է Հայաստանի Հանրապետությունում գործող հարկային համակարգի: Այն կարևոր է, քանի որ այն վերաբերում է ոչ միայն ֆիզիկական անձանց, այլև տնտեսական համակարգի կայունությանը:
Աշխատանքային գործընթացում հարկային պարտավորությունները հանդիսանում են պետական բյուջեի հիմքը, ուստի հարկերի չկատարման դեպքում պետությունը կարող է կիրառել հարկային կարգապահական միջոցներ:
Պետական մարմինների համագործակցությունը
Այս գործընթացներում կարևոր է համագործակցությունը տարբեր պետական մարմինների միջև, ինչպիսիք են ֆինանսների նախարարությունը, հարկային մարմինները և իրավապահ մարմինները:
Հարկային պարտավորությունները և հասարակության իրազեկվածությունը
Հարկային պարտավորությունները կատարելը ոչ միայն իրավական պահանջ է, այլև սոցիալական պատասխանատվություն: Հարկային օրենսդրության բարդությունն ու փոփոխականությունը, որոշ դեպքերում կարող են հանգեցնել քաղաքացիների անտեղյակության:
Հետևաբար, կարևոր է բարձրացնել հասարակության իրազեկվածությունը հարկային պարտավորությունների վերաբերյալ, որպեսզի քաղաքացիները կարողանան ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները:
Միաժամանակ, ՀՀ ՊԵԿ-ն ապահովում է բազմակի տեղեկատվական միջոցառումներ, որոնք կարող են օգնել քաղաքացիներին և իրավաբանական անձանց հասկանալ հարկային պարտավորությունները:
Հարկային պարտավորությունների իրականացման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 450-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին, առաջնային նշանակություն ունի հարկային վարչարարության շրջանակներում: Այս որոշման նպատակն է կարգավորել այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները՝ ապահովելով պետության շահերի պաշտպանությունը և հարկային համակարգի արդյունավետությունը:
Հարկային պարտավորությունների իրականացման գործընթացը ենթադրում է մի քանի փուլեր՝ հարկային հայտարարագրերի ներկայացում, հարկային պարտավորությունների հաշվարկ, գանձման պատվերի տրամադրում և հարկային պարտավորությունների կատարում: Յուրաքանչյուր փուլ ունի իր՝ նախապես սահմանված ժամկետները, որոնք պետք է պահպանել, որպեսզի քաղաքացիները կարողանան избежать տուգանքներից:
Սակայն, որոշ դեպքերում քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ՝ ստանալու բացատրություններ կամ հարցեր պարզելու համար, որոնք կօգնեն նրանց ավելի հեշտությամբ իրականացնել իրենց պարտավորությունները:
Դիմումի գործընթացն ու պահանջներն
450-Ա որոշումը ներառում է նաև այն պահանջներն ու ընթացակարգերը, որոնք պետք է պահպանվեն համար դիմելիք քաղաքացիների կողմից: Դիմումի գործընթացը, ըստ ՀՀ ՊԵԿ-ի, պետք է իրականացվի էլեկտրոնային համակարգի միջոցով, ինչը հնարավորություն է տալիս քաղաքացիներին անհապաղ ստանալ պատասխաններ իրենց հարցերին:
Նախ, դիմողը պետք է ունենա անձնական էլեկտրոնային ստորագրություն և համապատասխան ID քարտ, որի միջոցով կարող է մուտք գործել ՀՀ ՊԵԿ-ի պաշտոնական կայք և լրացնել համապատասխան դիմումը: Դիմումից հետո քաղաքացիները կստանան QR-code, որը կնշանակի, որ իրենց դիմումը ընդունվել է:
Հարկային պարտավորությունների գանձման գործընթացում, ինչպես նաև ցանկացած այլ հարցերում, քաղաքացիները պարտադիր պետք է պահպանեն բոլոր հարկային փաստաթղթերը, որոնք կարող են պահանջվել որպես ապացույցներ:
Անձնական տվյալների պաշտպանություն և իրավական հետևանքներ
450-Ա որոշումը ոչ միայն ենթադրում է հարկերն ու դրանց գանձման գործընթացը, այլև անդրադառնում է քաղաքացիների անձնական տվյալների պաշտպանության հարցին: ՀՀ ՊԵԿ-ը պարտավորվում է պահպանել քաղաքացիների անձնական տվյալները և չկիսել դրանք երրորդ կողմերի հետ, բացառությամբ այն դեպքերի, երբ դա պահանջվում է օրենքով:
Քաղաքացիները պետք է լինեն տեղեկացված, որ իրենց անձնական տվյալները կարող են օգտագործվել միայն հարկային պարտավորությունների կատարումն ապահովելու նպատակով: Եթե քաղաքացիները չեն համաձայնում իրենց տվյալների մշակմանը, նրանք իրավունք ունեն դիմելու ՀՀ ՊԵԿ-ին՝ այդ հարցը պարզելու համար:
Այսօրինակ իրավական հետևանքները կարող են ներառել՝ տվյալների արտահոսքից պաշտպանությունը, վարչական դատական պահանջներով պաշտպանություն և իրավունք տվյալների ջնջման համար, երբ դա անհրաժեշտ է: