Բարձրացված հարկային պարտավորությունների լուծման գործընթացում
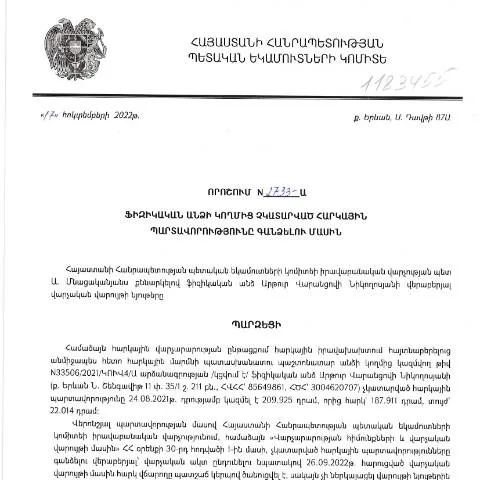
Հայաստանի Հանրապետությունում հարկային պարտավորությունները ժամանակին չկատարելը բնակչության և ձեռնարկությունների համար կարող է հանգեցնել տարբեր խնդիրների, ներառյալ տուգանքներ ու միջոցառումներ: Այդ պատճառով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի 17.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2733-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կարգավորման մեջ։ Որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., եւ այն խիստ կարևոր է բոլոր ֆիզիկական անձանց համար, ովքեր կարող են ենթարկվել հարկային պարտավորությունների գանձման գործընթացում:
Առաջին քայլերը. Ովքեր են պարտադիր դիմում ներկայացնողները
Նախքան դիմումի լրացման գործընթացին անցնելը, անհրաժեշտ է հասկանալ, թե ովքեր են այդ ընթացքում ներգրավված անձիք:
- Ֆիզիկական անձիք: Դիմողներն են հիմնականում նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Կուսակցություններ: Նրանք, ովքեր աշխատում են կամ գտնվում են հարկային պարտավորությունների տակ:
- Իրավաբանական ներկայացուցիչներ: Ընտրական կամ լիազոր ներկայացուցիչներ, ովքեր կարող են ներկայացնել դիմումները:
Դիմողը պետք է պարտադիր ներկայացնի իր Անձնական թիվը (TIN), ինչը թույլ է տալիս արագ և արդյունավետ գործընթաց:
Ինչպես լրացնել դիմումը. Սարքիների և փաստաթղթերի պատրաստման ուղեցույց
Դիմումը լրացնելիս կարևոր է ճիշտ ներկայացնել բոլոր պահանջվող տեղեկությունները:
- Դիմումը պատրաստելով, պետք է նշել հարկային պարտավորության տեսակը:
- Գրեք հարկային պարտավորության չափը, որը ՉԻ կատարել:
- Ավելացրեք մարդու ինքնությունը հաստատող փաստաթուղթ (օրինակ՝ անձնագիր):
- Միավորեք նաև հարկային հաշվեկշիռ (если имеется):
Ըստ ՀՀ ՊԵԿ պահանջների, դիմումը պետք է լինի էլեկտրոնային, ինչը հեշտացնում է վերահսկման գործընթացը:
Դիմումը ներկայացնելու քայլերը. Կարգավորումներ և պահանջներ
Դիմումն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումին՝ կարգավորելով բոլոր ընթացակարգերը:
- Վերցրեք էլեկտրոնային ստորագրություն, եթե դուք դեռ չունեք:
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Նավարկեք դեպի էլեկտրոնային ծառայություններ բաժին:
- Ընտրեք «Հարկային պարտավորություն» և ներկայացրեք պատրաստված դիմումը:
Դիմումի ներկայացման ընթացքում կարևոր է պահպանել բոլոր QR կոդերը և 16-համարանիշ ծրագրերը, որոնք պետք է ներկայացվեն հետագա գործընթացների համար:
Ինչպե՞ս հետևել դիմումների ընթացքին
Դիմումը ներկայացնելուց հետո, դիմողի պարտականությունն է հետևել ընթացքին:
- Մուտք գործեք ձեր անձնական հաշիվը ՀՀ ՊԵԿ կայքում:
- Հետևեք դիմումների ընթացքի հատվածին:
- Եթե դիմումը մերժվել է, պարզեք պատճառները և անհրաժեշտության դեպքում դիմում ներկայացրեք նորից:
Սա կարևոր է այն պատճառով, որ դիմումների առաջացումները կարող են լինել շատ երկար և բարդ, ուստի անհրաժեշտ է միշտ պատրաստ լինել:
Միջոցառումների հաջորդականությունը. Ներքին գործընթացները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն իրենց ընթացակարգերը:
- Հետադարձ կապ: Ձեզ կարող են դիմել լրացուցիչ փաստաթղթերի համար:
- Հարկային հաշվետվություն: Մասամբ կարող եք սպասել հարկային հաշվետվության:
- Միջնորդային գործընթացներ: Եթե պահանջում է, կարող եք դիմել միջնորդի կայացման համար:
Այս բոլոր քայլերը ձեզ թույլ են տալիս առավելագույնս արդյունավետ կարգավորել ձեր հարկային պարտավորությունները:
Սահմանափակումներ եւ բացառություններ
Որպեսզի ճիշտ կողմնորոշվեք գործընթացում, կարևոր է հասկանալ, որ որոշ դեպքերում կարող են լինել սահմանափակումներ:
- Հարկային պարտավորությունները: Եթե պարտավորությունները վաղուց չեն կատարվել, կարող եք տեսնել, որ դրանք դասակարգվում են հատուկ կարգով:
- Դիմումներ: Բազմաթիվ դիմումներ նույն անձի կողմից կարող են լինել սահմանափակ թվով:
- Իրավաբանական անձանց: Եթե հոդվածը վերաբերում է իրավաբանական անձանց, ապա նրանք պետք է ունենան այլ պահանջներ:
Բոլոր դեպքերում խորհուրդ է տրվում խորհրդակցել իրավաբանի կամ հարկային խորհրդականի հետ:
Ո՞ր փաստաթղթերն են պահանջվում լրացման գործում
Դիմումը լրացնելու համար պահանջվող փաստաթղթերն ու փաստարկները հիմնականում գալիս են հետևյալ կատեգորիաներից:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Պահանջվում է անձային տվյալների հաստատման համար: |
| Հարկային հաշվեկշիռ | Պահանջվում է պարտավորության ճշտման համար: |
| Հարկային վճարումների ապացույց | Հաշվետվություն կատարած վճարումների մասին: |
Այս փաստաթղթերը բոլորն էլ անհրաժեշտ են, որպեսզի դիմումը լինի լիարժեք:
Ինչ է առանձնացնում այս որոշումը հարակից փաստաթղթերից
Ավելին, այս որոշումը ունի որոշ հիմնական տարբերություններ հարակից փաստաթղթերի համեմատ:
- Նպատակ: Այս որոշումն ուղղակիորեն վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին:
- Ուժի վրա: Այն ունի հատուկ կարգավորման իրավունք, որը չգրանցված պարտավորությունների գանձման համար է:
- Պատասխանատվություն: Դիմումը վերաբերում է միայն նրանց, ովքեր չեն կատարում իրենց հարկային պարտավորություններ:
Այս բոլոր հանգամանքները ենթադրում են, որ որոշումը ունի իր առանձնահատկությունները, որոնք կարևոր են հարկային կարգավորման ոլորտում:
Դրական ազդեցությունները հարկային պարտավորությունների բացառման դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. թիվ 2733-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի կարևոր ազդեցություն ինչպես հարկային մարմինների, այնպես էլ քաղաքացիների համար։ Դրական ազդեցությունները հստակ երևում են ինչպես պետական բյուջեի համալրման, այնպես էլ հարկային ոլորտի բարելավման տեսանկյունից:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացի պարզեցումը հնարավորություն է տալիս պետական մարմիններին ավելի արագ և արդյունավետ կերպով կատարել հարկային վերահսկողություն, ինչը լրջորեն նվազեցնում է հարկային խախտումները: Երկրորդ հերթին, որոշումն առաջարկում է ֆիզիկական անձանց համար ավելի հարթ ու հասկանալի գործընթաց, ինչը, ի վերջո, նպաստում է հարկային ենթարկվող քաղաքացիների վստահության բարձրացմանը պետական համակարգի նկատմամբ:
Պետության կողմից հարկային պարտավորությունների գանձումն ավելի բարենպաստ պայմաններ է ստեղծում քաղաքացիների համար, որպեսզի նրանք կարողանան ժամանակին կատարել իրենց պարտավորությունները: Այդ կերպ, քաղաքացիների համար դրա հետևանքով առաջացնող սոցիալական պատասխանատվությունը նույնպես բարձրանում է:
Հարկային պարտավորությունների չկատարումը և դրա իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումների հիման վրա հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք իրավական հետևանքներ, որոնք կարևոր են յուրաքանչյուր ֆիզիկական անձի համար: Առաջին հերթին, հարկային պարտավորությունները չկատարելու դեպքում քաղաքացիները կարող են հանդիպել վարչական տուգանքների և տոկոսների, որոնք կոնկրետ հաշվարկվում են կախված պարտավորությունների չափից և դրանց չկատարելու ժամկետից:
Ավելին, հարկային պարտավորությունների պարտապանները կարող են ենթարկվել ֆինանսական պատասխանատվության և նրանց կարող են արգելվել որոշակի գործունեություններ, օրինակ՝ պետական գնումների մասնակցություն: Նման հետևանքները կարող են լուրջ վնաս հասցնել ֆիզիկական անձանց, որոնք չեն կատարում իրենց հարկային պարտավորությունները, ինչի արդյունքում դառնա անհրաժեշտություն փնտրել իրավաբանական խորհրդատվություն:
Հարկային մարմինների կողմից կիրառվող միջոցառումները, որոնք հետապնդում են հարկային պարտավորությունների կատարման խթանումը, ի վերջո, ուղղված են պետության ֆինանսական կայունությանը ու զարգացմանը: Հետևաբար, կարևոր է, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան խուսափել ծանր հետևանքներից:
Հարկային պարտավորությունների վերահսկման մեթոդաբանություն
Հարկային պարտավորությունների վերահսկումը Հայաստանի Հանրապետությունում իրականացվում է մի շարք մեթոդներով, որոնք ներառում են ինչպես ավտոմատացված տեղեկատվական համակարգեր, այնպես էլ պետական մարմինների կողմից իրականացվող ստուգումներ: ՀՀ ՊԵԿ- ը մշտապես բարելավում է իր հարկային վերահսկողության մեթոդաբանությունը՝ հիմնվելով նորագույն տեխնոլոգիաների վրա:
Ավտոմատացված համակարգերի օգտագործումը թույլ է տալիս արագ և արդյունավետ կերպով հավաքել և վերլուծել հարկ վճարողների մասին տեղեկատվությունը: Սա օգնում է միաժամանակ նվազագույնի հասցնել մարդկային սխալները, որոնք կարող են տեղի ունենալ տվյալների մշակման և ստուգման ընթացքում:
Ստուգումները, որոնք իրականացվում են պետական մարմինների կողմից, ներառում են ինչպես փաստաթղթերի ստուգումներ, այնպես էլ հարկ վճարողների գրանցման ընթացակարգերի վերահսկում: Այս գործընթացները նպաստում են ոչ միայն հարկային պարտավորությունների կատարմանը, այլ նաև քաղաքացիների հարկային գիտակցության բարձրացմանն ու նրանց համար ավելի անվտանգ հարկային միջավայրի ստեղծմանը: