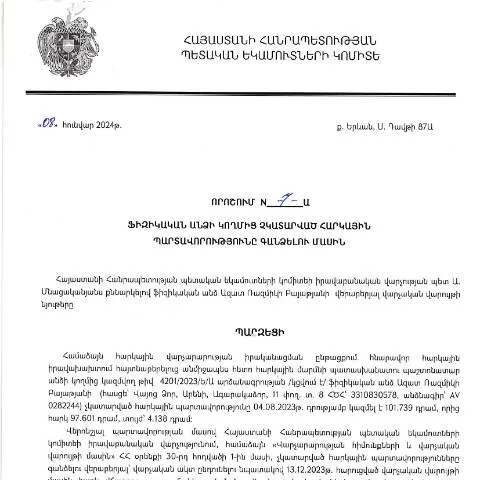
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.01.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 7-Ա որոշումն իրականացնում է հարկային պարտավորությունների համատեքստում պատժամիջոցների կիրառման գործընթացը։ Սա ապահովում է հարկային համակարգի արդյունավետությունը, ինչպես նաև ֆինանսական կայունությունը, ինչը կարևոր է երկրի տնտեսության համար:
Ո quién է պետք ներկայացնել փաստաթուղթը
Այս որոշման շրջանակներում հարկային պարտավորությունները գանձելու համար ներկայացվող փաստաթուղթը պետք է լրացվի այն ֆիզիկական անձանց կողմից, որոնք ունեն չկատարված հարկային պարտավորություններ։ Սա կարող է լինել, օրինակ, անձի, որը հարկային վճարները չէր կատարել ժամանակին կամ հստակեցված ժամկետներում:
Որոնք են հիմնական պահանջները
- Հարկային պարտավորությունների չկատարումը, որը կարող է ներառել եկամտային կամ այլ հարկեր։
- Հարկ վճարողի տվյալները, որոնք պետք է լինեն ճշգրիտ և ամբողջական։
- Փաստաթղթերը, որոնք հաստատում են պարտավորությունների չկատարման պատճառները։
Ինչպես լրացնել նշված փաստաթուղթը
Փաստաթուղթը պետք է լրացվի հստակ և մանրամասն։ Յուրաքանչյուր հատվածի լրացում պահանջում է ուշադիր մոտեցում։
Ձևի կառուցվածքը
- Անձնական տվյալներ: Նշեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը, անձնագրի համարն ու ՀԾՀ:
- Հարկային պարտավորությունների մանրամասները: Նշեք հարկատեսակը, պարտավորությունների չափը:
- Պատճառները: Ներառեք տեղեկությունները, թե ինչու այն գերազանցվել է:
Փաստաթղթի ներկայացման գործընթացը
Փաստաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ, ինչպես նաև հնարավոր է, որ լրացվի էլեկտրոնային ձևով՝ օգտագործելով անձնական համար կամ էլեկտրոնային ստորագրություն:
Ելեկտրոնային ներկայացման քայլերը
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրեք «Հարկային պարտավորությունների գանձում» բաժինը:
- Լրացրեք փաստաթուղթը և պատվիրեք դրան էլեկտրոնային ստորագրությունը:
Ինչ է տեղի ունենում ներկայացմանց հետո
Փաստաթղթի ներկայացմանց հետո հարկային մարմինները կսկսեն գնահատել դրանում նշված տվյալները։ Երբ գործընթացը ամբողջական է, կհայտարարվի համապատասխան որոշում՝ պարտավորությունների կատարման կամ հրաժարվում:
Վերջին փուլերը
- Ամփոփիչ որոշում: Կայացվում է որոշում պարտավորությունների վերաբերյալ Ձեր ներկայացրած փաստաթուղթը:
- Հայտարարություն: Դուք կստանաք զեկուցում կամ տեղեկագիր:
Ինչ անել հնարավոր մերժման կամ սխալների դեպքում
Եթե ներկայացված փաստաթուղթը մերժվում է, դուք պետք է ստանաք գրավոր պատճառաբանություն մերժման մասին:
Որոնք են քայլերը մերժման պարագայում
- Կարդացեք մերժման պատճառները՝ ստանալու համար լրացուցիչ տեղեկություններ:
- Եթե կարծում եք, որ տվյալները սխալ են, կարող եք ներկայացնել բողոք՝ նշելով ձեր փաստարկները:
- Պետք է կրկին ներկայացնել փաստաթուղթը, եթե մերժումը կապված է լրացուցիչ փաստաթղթերի բացակայության հետ:
Կարևոր ժամանակահատվածներ և վերջնաժամկետներ
ՀՀ ՊԵԿ-ի կողմից հրապարակված այս որոշումը վերաբերում է 2024 թվականի հունվարի 8-ին, իսկ փաստաթղթի ներկայացման վերջնաժամկետները կարող են տարբեր լինել՝ կախված կոնկրետ պարտավորությունից:
Թարմացվող ժամանակացույց
| Իմացեք | Այս ներթափանցման ժամկետը | Հետևանքները |
|---|---|---|
| Փաստաթղթի ներկայացում | 2024 թվականի փետրվարի 1 | Վճարման նոր ժամկետներ |
| Վերջնական որոշում | 2024 թվականի մարտի 15 | Հարկային պարտավորությունները կարգավորված |
Կոմպլեքս իրավիճակներ
Միանշանակ է, որ որոշ դեպքերում կարող են լինել հատուկ պայմաններ, որոնք պահանջում են լրացուցիչ փաստաթղթեր կամ քննարկումներ:
Հատուկ դեպքեր
- Արտասահմանյան քաղաքացիներ, որոնք ունեն հարկային պարտավորություններ Հայաստանում:
- Մանրահաշվարկներ, որոնք պահանջում են մատչելիության կամ իրացման խնդիրների հիման վրա:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից այս որոշումը հանդիսանում է կարևոր գործիք, որը ապահովում է հարկային պարտավորությունների արդյունավետ կառավարումը՝ նշանակելով պարզ և հասկանալի գործընթաց:
Հարկային պարտավորությունների գանձման գործընթացը և այն առնչվող իրավական նորմերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի հունվարի 8-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 7-Ա որոշումը, ըստ որի Ազատ Ռազմիկի Բայաթյանը ճանաչվել է պարտավոր հարկ վճարող, ներկայացնում է այն գործընթացները, որոնք տեղի են ունենում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները:
Այս որոշումն ընդունվել է վարչական գործընթացների օրենսգրքի համաձայն (HO-139-N, փոփոխված 2025թ.), որտեղ մանրամասնորեն սահմանված են հարկային պարտավորությունների կատարման ուղիները և պայմանները: Հարկային պարտավորությունները կարող են ծնված լինել տարբեր տեսակի հարկատեսակներից, ինչպիսիք են եկամտային հարկը, ԱԱՀ-ն և այլն:
Դիմումը, որը ներկայացվել է ՀՀ ՊԵԿ, ենթադրում է, որ հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետներում, և իրավաբանական վարչությունը, կատարել է հարկային բեռնակիրի առանձին ուսումնասիրված քայլեր՝ հարկային պարտավորությունների վերադարձի գործընթացը սկսելու համար:
Այս գործընթացում կարևոր է հարկային պարտավորությունների նախկին փորձառությունը, որն ուսումնասիրելով, վարչությունը որոշում է, արդյոք հարկ վճարողը համապատասխանում է հարկային գանձման ենթակա լինելու չափանիշներին:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման տարրերը
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք հիմնական տարրեր, որոնք պետք է ուշադիր ուսումնասիրված լինեն յուրաքանչյուր հարկ վճարողի համար:
Առաջին հերթին, հարկ վճարողի անձնական տվյալները, այդ թվում՝ անձը հաստատող փաստաթուղթ, հարկային նույնականացման համարը (ՀԾՀ) և այլ կարևոր տեղեկություններ, այդ թվում՝ նրա ֆինանսական վիճակը, հաշվի են առնվում: Այս տվյալները համակարգվում են ՀՀ ՊԵԿ-ի տվյալների բազայում:
Երկրորդ, հարկային պարտավորությունների չափը, որը պետք է գանձվի, որոշվում է հիմք ընդունելով այն ժամանակահատվածները, որոնց համար հարկերը չեն վճարվել: Այս առումով, կարևոր է նկատի ունենալ, որ ՀՀ հարկային օրենսդրությունը նախատեսում է տարբեր մակարդակներ և ժամկետներ:
Երրորդ, հարկային պարտավորությունների գանձման գործընթացը համընկնում է նաև վարչական հիմքերի վրա կատարած գործողությունների հետ, որոնց շրջանակներում հարկ վճարողը կարող է դիմել բողոքարկման գործընթացին, եթե նրան համոզված է, որ որոշումը սխալ է:
Այս բոլոր տարրերը միասին կազմում են ամբողջական նկարը և ապահովում, որ յուրաքանչյուր հարկ վճարողի իրավունքները պաշտպանված են:
Առաջարկվող լուծումներ և ապագա հեռանկարներ
Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է պատասխանատվություն ոչ միայն պետության, այլև հարկ վճարողների կողմից:
ՀՀ ՊԵԿ-ն ունի մի շարք ուրվագիծ ծրագրեր, որոնք նպատակ ունեն բարելավելու հարկային համակարգը, այդ թվում՝ էլեկտրոնային ծառայությունների զարգացմանը, որոնք թույլ կտան քաղաքացիներին ավելի հեշտ, արագ և արդյունավետ ձևով կատարել իրենց պարտավորությունները:
Վերջին ժամանակներում, հարկային վարչությունները ակտիվորեն աշխատում են նաև հանրության հետ կապերի զարգացման վրա, որպեսզի քաղաքացիները ավելի լավ տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին:
Ավելին, ՀՀ ՊԵԿ-ը փորձում է ներդնել նոր տեխնոլոգիաներ, որոնք կպարունակեն հարկային պարտավորությունների ավտոմատացված հաշվարկներ, ինչը կնվազեցնի մարդկային գործոնն ու թույլ կտա ավելի ճշտորեն իրականացնել հարկային գանձումները:
Սա ընդլայնում է ապագա հնարավորությունները, ինչպես նաև օգնում է ավելի լավ կառավարել հարկային համակարգը: Համոզված ենք, որ այս բոլոր գործընթացները նպաստելու են ինչպես պետության, այնպես էլ քաղաքացիների շահերին: