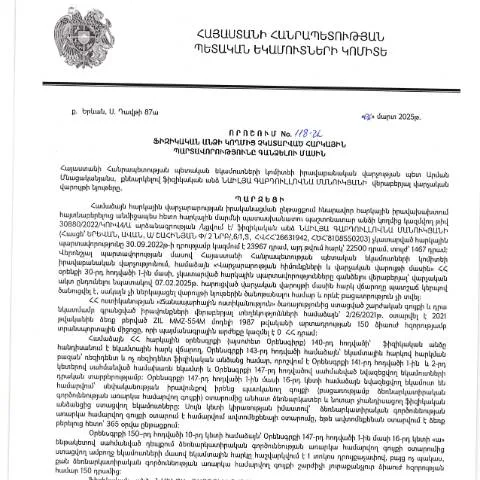
ՀՀ ՊԵԿ Իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների գանձման մասին
2025 թվականի մարտի 6-ին ՀՀ ՊԵԿ իրավաբանական վարչությունն ընդունեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 118-Ա որոշումը, որը հրապարակվել է 2025 թվականի մայիսի 15-ին: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության մեջ, ինչը պահանջում է առավել լայն ըմբռնում և գիտելիք: Առաջին քայլը, որ հարկ վճարողները պետք է կատարեն, հարկային պարտավորությունների մասին իրազեկումն է:
Ուրախալի և ծանրաբեռնված շրջաններ
Օրենքը մուտք գործեց ուժի մեջ 2025 թվականի մարտի 6-ից: Այդ օրվանից սկսվում է ժամկետը, որում ֆիզիկական անձինք պետք է ներկայացնեն իրենց պարտավորությունները:
- Առաջին փուլ: Օրենքի ուժի մեջ մտնելու պահից սկսած, հարկ վճարողները պարտավոր են ծանոթանալ նոր կարգավորումներին և նրա պահանջներին:
- Երկրորդ փուլ: Հարկային մարմինը պարտավոր է իրազեկել քաղաքացիներին չկատարված հարկային պարտավորությունների մասին:
- Երրորդ փուլ: Հարկ վճարողը ստանում է ժամանակահատված, որի ընթացքում նա պետք է կատարի իր պարտավորությունները:
Այս հավաքական հերթականությունը կարևոր է, որպեսզի քաղաքացիները կարողանան ճիշտ և ժամանակին արձագանքել, ասենք, հարկային պարտավորությունների մասին տեղեկություններին կամ զգուշացումներին:
Հիմնական բաղադրիչները և կարգադրությունները
Որոշումն ներկայացնում է բազմաթիվ հասցեագրումներ և պահանջներ, որոնք կապված են տվյալների լրացման և ներկայացման հետ: Ներդրումային գործընթացը ներառում է մի քանի հիմնական փուլ:
1. Ինформаացիայի հավաքագրում
Հարկ վճարողները պետք է ապահովեն, որ իրենց տեղեկատվությունը լինի լիարժեք և արդիական:
- Անձնական տվյալներ (անուն, ազգանուն, անուններ, անձնագիր):
- Հարկային նույնականացման համարը (ՀՎՀՀ):
- Հարկային պարտավորությունների նկարագրություն:
2. Ֆորմայի լրացում
Ֆորման պետք է լրացվի մեր կողմից տրամադրված ձևաչափով, որտեղ յուրաքանչյուր կետ ունի իր նշանակությունը:
| Կետ | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն | Անձի անունը | Հնարավոր պատահականություններ սխալ լրացման դեպքում: |
| Ազգանուն | Անձի ազգանունը | Սխալ ազգանունը կարող է հանգեցնել տեղեկատվության մուտքի սխալների: |
| ՀՎՀՀ | Հարկային նույնականացման համարը | Սխալ ՀՎՀՀ-ը կարող է կանխել գործողությունները: |
Դեպոզիտային ալիքները
Հարկ վճարողները կարող են ընտրել, թե ինչպես ներկայացնեն իրենց հայտարարությունները:
- Էլեկտրոնային ներկայացում: Պատրաստված փաստաթուղթը կարող է ներկայացվել էլեկտրոնային եղանակով, օգտագործելով անձնական քարտ կամ էլեկտրոնային ստորագրություն:
- Թղթային ներկայացում: Արձանագրությունները կարող են ներկայացվել նաև թղթային ձևաչափով:
- Գուիչետ: Հարկային մարմնին այցելությունը նույնպես ընդունելի է:
Յուրաքանչյուր ալիք ունի իր առավելություններն ու թերությունները,՝ օրինակ, էլեկտրոնային եղանակը թույլ է տալիս արագացնել գործընթացը, մինչդեռ թղթային տարբերակը ավելի ավանդական է:
Ավարտական գործընթացը և վերահսկողությունը
Հետագայում, Հարկային մարմինը պարտավորված է մշտապես վերահսկել ներկայացված դիմումները:
- Անհրաժեշտությունը: Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ապա կարող են առաջանալ չբավարար մուծումների:
- Մաքսային հետազոտություն: Հարկային մարմինը կարող է կատարել հետազոտություններ՝ պարզելու համար, թե արդյոք պարտավորությունները կատարվել են:
Անհրաժեշտ է, որ քաղաքացիները վերահսկեն իրենց դիմումների ընթացքը՝ օգտագործելով էլեկտրոնային ծառայությունները:
Վերջին խորհուրդներ
Ֆիզիկական անձանց հարկային պարտավորություններն իրականացնելիս կարևոր է մասնակցել բոլոր անհրաժեշտ գործընթացներին:
Օգտագործելով այս որոշումը, քաղաքացիները կարող են կարգավորել իրենց հարկային պարտավորությունները, ինչը կնպաստի երկրի տնտեսության կայուն զարգացմանը:
Էլեկտրոնային ծառայություններն ու միջնորդությունն ավելի շատ են դարձնում գործընթացը, և հարկատուները պետք է ակտիվորեն հետևեն իրենց հարցումներին:
Առաջին հարկային պարտավորությունների կատարման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության 118-Ա որոշումը, որը ընդունվել է 06.03.2025 թվականին, ներկայացնում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և չկատարված հարկեր գանձելու եղանակները։ Այս որոշումը նախատեսում է մի շարք մեթոդներ, որոնք կարող են կիրառվել հարկային պարտավորությունների կատարումը խախտած անձանց նկատմամբ։ Մասնավորապես, հարկային պարտավորությունների կատարումը կարող է իրականացվել ինչպես պարտադիր պահանջների, այնպես էլ վարչական պատասխանատվության շրջանակներում։
Իրավաբանական վարչությունը կարող է կիրառել հարկային պարտավորությունների գանձման տարբեր մեթոդներ, որոնք ներառում են, սակայն չեն սահմանափակվում հետևյալներով՝:
- Հարկային պարտավորությունների գանձման պահանջագիր անելու միջոցով;
- Տեղեկատվություն հավաքելու և մակագրելու միջոցով՝ հարկ վճարողին ներկայացնելու համար;
- Հարկային պարտավորությունները չկատարած անձի հաշիվների և գույքի նկատմամբ դադարեցման միջոցներ կիրառելու միջոցով;
- Հարկային իրականացման գործընթացում պատասխանատվության սահմանում՝ ըստ գործող օրենքների և կարգերի:
Հարկային պարտավորությունների կատարման մեթոդների բազմազանությունը նպատակ ունի ապահովել հարկային համակարգի արդյունավետությունը և հարկ վճարողների նկատմամբ արդար վերաբերմունքը։ Այս մեթոդների իրականացման գործընթացը պետք է իրականացվի ըստ ՀՀ ՊԵԿ-ի կողմից սահմանված կանոնների և իրավական ակտերի:
Հարկային պարտավորությունների գանձումը և իրավական պաշտպանությունը
Դիտարկվող 118-Ա որոշումը ոչ միայն գյուղական անձանց հարկային պարտավորությունների գանձում իրականացնելու մեթոդներ է սահմանում, այլ նաև ապահովում է իրավական պաշտպանություն նրանց համար, ովքեր չեն համաձայնում իրենց վրա դրված հարկային պարտավորությունների հետ։ ՊԵԿ-ի իրավաբանական վարչությունը պարտավոր է տրամադրել բոլոր հարկ վճարողների՝ հարկային պարտավորությունների կատարման վերաբերյալ իրավական և վարչական գործողությունների վերաբերյալ տեղեկություններ։
Ֆիզիկական անձը, որը կարծում է, որ իր նկատմամբ հարկային պարտավորությունները неправильно են դրված, կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ ներկայացնելով համապատասխան հիմնավորումներ և ապացույցներ։ Այդ դիմումը պետք է լինի կազմված համապատասխան ձևով՝ հիմք ընդունելով «Դիմումի» ձևաթուղթը (Dimum Dzev N2), որը downloadable է ՀՀ ՊԵԿ պաշտոնական կայքում։
Դիմելու՝ հարկային պարտավորությունների գանձման գործընթացում առկա իրավական պաշտպանությունը ներառում է նաև տույժերի և վարչական պատասխանատվության հարցերի քննարկումը, ինչը հնարավորություն է տալիս հարկ վճարողներին չկատարելու դեպքում դիմել վերաքննիչ դատարան՝ իրենց շահերն ու իրավունքները պաշտպանելու նպատակով:
Հարկային պարտավորությունների գանձման գործընթացում տեղեկատվության նշանակությունը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է բարձրորակ տեղեկատվության վրա, որը պետք է տրամադրվի՝ ինչպես ՀՀ ՊԵԿ-ի, այնպես էլ հարկ վճարողների կողմից։ Գրանցված հարկ վճարողները պարտավոր են պարբերաբար թարմացնել իրենց անձնական տվյալները և հարկային պարտավորությունների վերաբերյալ տեղեկությունները, որոնք անհրաժեշտ են հարկային վարչակազմի կողմից պատասխանատու կերպով հարկային պարտավորությունների կատարումը կազմակերպելու համար:
ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, կիրառելու է ժամանակակից տեղեկատվական տեխնոլոգիաներ՝ դեպի էլեկտրոնային ծառայություններ անցնելու նպատակով։ Սա կօգնի նվազեցնել հարկային պարտավորությունների կատարման հետ կապված խնդիրները և խուսափել մոլորություններից, որոնք կարող են հանգեցնել հարկերի չկատարման:
Հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց հարկային պարտավորությունների կատարումը վերահսկելու և գնահատելու համար՝ օգտագործելով իրենց անձնական համարները և էլեկտրոնային ստորագրությունները, ինչը նպաստում է գործընթացի թափանցիկությանը և արդյունավետությանը: