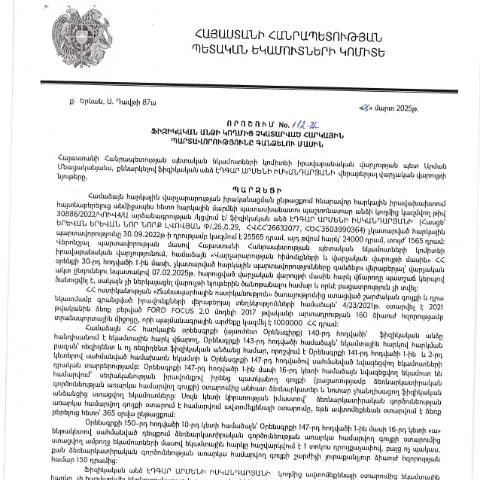
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացիի պաշտոնական պարտականություններից մեկն է, որը նպաստում է պետության կայացմանը և զարգացմանը: ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարը 2025 թվականի մարտի 6-ին ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը իրավաբանների և հարկ վճարողների համար կարևոր նշանակություն ունի:
Որոշման ընդունման պատճառները և նպատակը
Այս որոշումը հիմնված է հարկային օրենսդրության վրա, որի նպատակն է ամրապնդել հարկային համակարգի արդյունավետությունը: Այն մշակված է այնպիսի իրավիճակներում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտականությունները, ինչի արդյունքում պետությունը կորցնում է եկամուտներ:
- Հարկերի ճիշտ հավաքումը և զգալիորեն բարելավումը:
- Հարկային պարտավորությունների կատարման խթանման միջոցառումների մշակումը:
- Իրավական միջոցառումների կիրառումը հարկային պարտավորությունները չկատարելու դեպքերում:
Որոշման կիրառման ժամանակացույցը
Այս որոշման ուժի մեջ մտնելու ամսաթիվը 2025 թվականի մայիսի 15-ն է՝ այն հրապարակելուց հետո: Անհրաժեշտ է ուշադրություն դարձնել և հետևել այն ժամանակահատվածներին, որոնք նշված են որոշման մեջ:
- Որոշման ընդունում - 06.03.2025:
- Հրապարակում ՀՀ ՊԵԿ պաշտոնական կայքում - 15.05.2025:
- Հարկային պարտավորությունների կատարելուն ուղղված միջոցառումներ - սկսվում են հրապարակման ամսաթվից հետո:
Որոշման գրանցման և լրացման գործընթացը
Ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները, պետք է անցնի որոշման՝ պարտավորությունների կատարումից առաջ կամ հետո:
Գրանցման անհրաժեշտությունը
Խնդիրը լուծելու համար անհրաժեշտ է գրանցել համապատասխան փաստաթուղթ, որտեղ կներկայացվեն տվյալ անձի պարտավորություններն ու չկատարելու պատճառները:
Լրացման կարգը
- Նախապես պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումը, որտեղ պետք է նշվեն պարտավորվածությունները:
- Նկարագրել փաստաթղթերի հիմքը, որոնք հաստատում են հարկային պարտավորությունների չկատարման պատճառները:
Ֆորմաների և տվյալների ներկայացման սխեմաները
Դիմումը, որը ներկայացվում է ՊԵԿ-ին, պետք է լինի հետևյալ ձևաչափում:
| Տվյալներ | Նկարագրություն |
|---|---|
| Անվանում | Ֆիզիկական անձի անուն, ազգանուն, հայրանուն |
| Հարկային կոդ | Հարկային համարը (TIN) |
| Հարկային պարտավորությունների տեսակը | Նշել պարտավորությունների տեսակը (Օրինակ՝ եկամտային հարկ) |
| Փաստաթղթեր | Նշել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կպահանջվեն |
Որոշման ազդեցությունը պարտավորությունների համար
Որոշումը պատշաճ կերպով իրականացնելիս, այն կարող է ազդել հարկային պարտավորությունների կատարմանը:
- Հարկային պարտավորությունները կարող են վերականգնվել և կնախագծվեն համապատասխան ֆինանսական միջոցներ:
- Բարձրացվում է ֆիզիկական անձի պատասխանատվությունը հարկային պարտավորությունների կատարման առումով:
- Նախաձեռնվում են իրավական միջոցներ պարտավորությունների կատարումը պարտադիր դարձնելու համար:
Հարկային պարտավորությունների գանձման գործընթացը
Որոշման իրականացման գործընթացը ներառում է մի շարք քայլեր. առաջին հերթին, հարկ վճարողը պետք է ընդունի իր պարտավորությունները:
Իրավական միջոցների կիրառումը
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա պետական մարմինները կարող են կիրառել մի շարք միջոցներ:
- Խթանել հարկային պարտավորությունների կատարումը:
- Շրջանառության մեջ դնել իրավական գործընթացներ:
- Հաստատել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հիմնավորեն գանձման գործընթացը:
Հարկային պարտավորությունների չկատարումն ու դրա հետևանքները
Հարկային պարտավորությունները չկատարելը կարող է հանգեցնել բացասական հետևանքների՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական:
- Ազգագրական և ֆինանսական տույժեր:
- Պետական մարմինների կողմից իրավական միջոցառումներ:
- Հարկային պարտավորությունների մոտեցում և վերանայում:
Դիմումի ներկայացման և հետագա գործընթացները
Դիմումը ներկայացնելուց հետո հարկային մարմինը այն գործընթացում անցկացնում է համապատասխան գնահատում:
Դիմումի գնահատման ընթացքը
Դիմումը, որը ներկայացվել է ՊԵԿ-ին, պետք է գնահատվի և հաստատվի 30 օր ժամկետում:
Վերջնական որոշումը
Եթե դիմումը ընդունվում է, ապա հարկային պարտավորությունները պետք է կատարվեն որոշման մեջ նշված ժամկետներում:
Ծրագրային ոլորտի և պետական կառույցների համագործակցություն փոխհրապարակումների համար
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 112-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, պահանջում է մշակման և իրականացման պրոցեսներում համատեղ աշխատանք տարբեր պետական կառույցների միջև։ Այդ համագործակցությունը ներառում է դատական մարմինների, հարկային մարմինների, ինչպես նաև իրավաբանական ծառայությունների հանրային գերատեսչությունների միջև:
Քանի որ հարկային պարտավորությունների գանձումը հաճախ պահանջում է բարդ և ժամանակատար գործընթացներ, կարևոր է, որպեսզի կարողանանք արդյունավետորեն համագործակցել տարբեր բաժինների և վարչությունների միջև։ Քաղաքացիների իրավունքների պաշտպանությունն ու հարկային պարտավորությունների կատարումը պետք է լինեն առաջնային նպատակ։ Այդ իսկ պատճառով, ՀՀ ՊԵԿ-ը պետք է աջակցի տվյալների փոխանակման և համատեղ ծրագրերի մշակմանը, որոնք կհեշտացնեն հարկային պարտավորությունների գանձման գործընթացը:
Իրավական և վարչական լուծումներ հարկային պարտավորությունների գանձման գործընթացում
112-Ա որոշման շրջանակում անհրաժեշտ է նաև քննարկել իրավական և վարչական լուծումների հնարավորությունները, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարած անձանց նկատմամբ: Առաջին հերթին, հարկային պարտավորությունները չկատարած անձանց նկատմամբ իրականացվող վարչական միջոցառումները պետք է իրականացվեն համապատասխան օրենքներին և վարչական ընթացակարգերին համապատասխան:
Ըստ ՀՀ վարչական օրենսդրության, հարկային պարտավորությունների կատարումը կարող է ենթարկվել վարչական տուրքերի, վարչական պատասխանատվության կամ նույնիսկ քրեական պատասխանատվության։ Այդ գործընթացում կարևոր է քաղաքացիների իրավունքների պաշտպանությունը՝ իրականացնելով արդարացի և թափանցիկ վարչական միջոցներ:
Դրա համար, հարկային մարմինները պետք է ունենան լավ կոորդինացված և համակարգված մոտեցում՝ ապահովելով, որ յուրաքանչյուր գործընթաց իրականացվի օրենքի շրջանակներում, և որ քաղաքացիները ստանան համապատասխան տեղեկություններ իրենց իրավունքների և պարտավորությունների մասին:
Առաջարկություններ և ռազմավարական միտումներ հարկային պարտավորությունների արդյունավետ կառավարման համար
ՀՀ ՊԵԿ իրավաբանական վարչությունն ու պետությունը պետք է մշտապես որոնեն նոր և արդյունավետ ռազմավարություններ՝ հարկային պարտավորությունների կառավարման գործընթացների բարելավման համար: Ներդաշնակ և արդյունավետ հարկային համակարգի ստեղծման համար առաջարկվում են մի շարք բարեփոխումներ:
Առաջին հերթին, հարկային մարմինները կարող են ավելի ակտիվորեն կիրառել էլեկտրոնային ծառայություններ՝ կրճատելով փաստաթղթի ներկայացման և պատասխանի ժամանակը: Այս գործընթացը հնարավոր է դարձնել էլեկտրոնային ստորագրությունների և QR կոդերի օգտագործմամբ, ինչը կնպաստի գործընթացի թափանցիկությանը:
Երկրորդ, հարկային մարմինները կարող են ավելի լավ տեղեկատվական campañas կազմակերպել քաղաքացիների համար, որպեսզի նրանք տեղեկացված լինեն իրենց պարտավորությունների մասին և այն մասին, թե ինչպես կարելի է դրանք կատարել։ Այս ուղղությամբ կարելի է կիրառել սոցիալական մեդիան և տարբեր տեղեկատվական պլատֆորմները, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային օրենքները:
Վերջապես, հարկային մարմիններն ու իրավաբանական վարչությունները պետք է մշակեն մարդու իրավունքների պաշտպանությանը ուղղված ռազմավարություններ՝ նախատեսելով խորհրդատվություններ և օգնություն հարկային պարտավորությունների կատարումը հեշտացնելու համար: