Անհրաժեշտության դեպքում հանդիպող իրավիճակները
Աշխարհում, որտեղ հարկային պարտավորությունները հաճախակի կարող են առաջանալ բարդությունների պատճառով, կարևոր է հասկանալ, թե ովքեր են պարտավորությունները կատարելու և ինչպես կարող են նրանք դիմել ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշմանը: Օրինակ, եթե ֆիզիկական անձը երկիր է տեղափոխվել կամ չի հասցրել կատարել իր հարկային պարտավորությունները ժամանակին, ապա նա պարտավոր է լրացնել համապատասխան ձևը:
Ովքեր են հիմնական շահառուները
Այս որոշմամբ նախատեսված հարկային պարտավորությունների գանձումը կարող է վերաբերվել տարբեր խմբերի:
- Թիվը մեծ չափով պարտքեր ունեցող ֆիզիկական անձինք;
- Արտասահմանում բնակվող և անփոփոխ կարգավիճակը չունեցող անձինք;
- Ամուսնացած կամ անչափահաս երեխաներ ունեցողների համար հատուկ կանոններ;
Իրավական և կարգաբանական հիմքեր
Այս փաստաթղթը ունի իրավական ուժ, որը հիմնված է ՀՀ գործող օրենսդրության վրա: Այն ընդունվել է Կառավարության կողմից և պարունակում է բոլոր անհրաժեշտ պայմանները, որոնք պետք է պահպանվեն հարկային պարտավորությունները կատարելու համար:
Այսօր պահանջվում է դիմել էլեկտրոնային եղանակով, ինչը մեծապես պարզեցնում է գործընթացը:
Տարածաշրջանային ժամանակահատվածը
Որոշումն ուժի մեջ է մտնում 2025 թվականի նոյեմբերի 21-ից և նախատեսում է, որպեսզի բոլոր դիմումները ներկայացվեն մինչև 2026 թվականի դեկտեմբերի 31-ը:
Այս շրջանում անհրաժեշտ է, որպեսզի բոլոր ֆիզիկական անձինք, որոնք ենթարկվում են հարկային պարտավորություններին, կարողանան ժամանակին կատարել իրենց պարտավորությունները:
Դիմելու գործընթացի մանրամասները
Դիմելու գործընթացը ներառում է մի քանի կարևոր քայլեր:
- Լրացնել պահանջվող տեղեկանքները համապատասխան ձևով:
- Միասին ներկայացնել անհրաժեշտ փաստաթղթերը:
- Ներկայացնել դիմումը առցանց, օգտագործելով անձնական էջը ՀՀ ՊԵԿ կայքում:
Դիմումը պետք է կազմված լինի ըստ հստակ ձևաչափի, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Հատուկ դեպքեր և բացառություններ
Որոշ դեպքեր կարող են պահանջել հատուկ մոտեցումներ:
- Եթե դիմողը գտնվում է արտերկրում:
- Եթե դիմողը անչափահաս է:
- Եթե դիմողը գտնվում է հոգեկան կամ ֆիզիկական անթույլատրելի վիճակում:
Այս իրավիճակներում հնարավոր է ունենալ լրացուցիչ իրականացման քայլեր:
Համապատասխան փաստաթղթերը
Դիմելու գործընթացում պահանջվում են հետևյալ փաստաթղթերը:
| Փաստաթղթի անվանումը | Նկատի առնելու ժամկետ | Հնարավոր չափը |
|---|---|---|
| Հարկային տեղեկանք | 3 աշխատանքային օր | 2.5% - 10% |
| Նկատի առնելու հաստատման ձև | 5 աշխատանքային օր | 3% - 15% |
Շարունակական գործընթացներ
Հարկային պարտավորությունների կատարման գործընթացը շարունակական է և կարող է ներառել լրացուցիչ քայլեր, որոնք կարող են պահանջվել:
- Ծանուցման ստացում ՀՀ ՊԵԿ-ից:
- Բողոքարկման գործընթաց:
- Անհրաժեշտության դեպքում նոր դիմումին մեջտեղում հայտնվելը:
Շատ կարևոր է, որ դիմողները ուշադիր հետևեն բոլոր առաջարկված քայլերին, որպեսզի կարողանան ապահովել իրենց իրավունքները:
Եզրակացություններ
Այս որոշումը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կազմում է անհրաժեշտ մեխանիզմ, որն ապահովում է հարկերի արդյունավետ հավաքագրումը: Կարևոր է, որ բոլոր շահառուները ճիշտ հասկանալ գործընթացը և կատարել բոլոր անհրաժեշտ քայլերը:
Եթե ունեք հարցեր կամ դժվարություններ, դիմեք ՀՀ ՊԵԿ աջակցման ծառայությանը:
Հարկային պարտավորությունների գանձման ընթացակարգերը
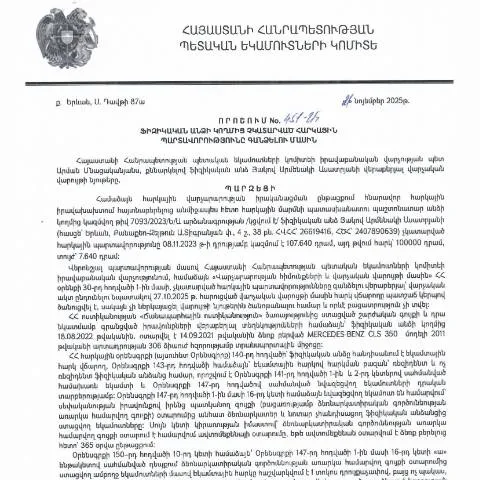
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված 451-Ա որոշումը սահմանում է տվյալ ֆիզիկական անձի հարկային պարտավորությունների գանձման ընթացակարգերը, որը ներառում է հարկային պարտավորությունների չկատարման բոլոր դեպքերը: Այդ միջոցառումները նախատեսում են պարտավորությունները կատարելու համար ժամանակ սահմանելու և համապատասխան պահանջներ ներկայացնելու: Երկրորդ փուլում, եթե հարկային պարտավորությունները չեն կատարվում, իրականացվում է հարկային պարտավորությունների գանձման պրոցեսը:
Որոշման շրջանակներում հարկային մարմինները իրավունք ունեն կիրառել վարչական հարկային պատասխանատվություն բոլոր տեսակի պարտավորությունների համար, այդ թվում՝ եկամտային հարկ, ավելացված արժեքի հարկ, ինչպես նաև այլ տեղական հարկեր: Այդ իսկ պատճառով, հարկային մարմինները պետք է ուշադիր հետևեն պարտավորությունների կատարմանը և ապահովեն, որ պարտադիր կազմակերպչական քայլերն իրականացվեն: Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև հարկային գանձումների հաշվարկի և վարման բոլոր ընթացակարգերը:
Հարկային պարտավորությունների գնահատման չափորոշիչները
ՀՀ ՊԵԿ-ի կողմից պարտավորությունների գնահատման չափորոշիչները ավելի մանրամասն ներկայացված են 451-Ա որոշման մեջ: Հարկային պատժամիջոցները կարող են կիրառվել՝ հիմնվելով հետևյալ չափանիշների վրա. դիմողի ֆինանսական վիճակ, հարկային պատմությունը, պարտավորությունների չկատարման հաճախականությունը, ինչպես նաև դիմողի համագործակցությունը հարկային մարմինների հետ:
Այս չափորոշիչները նպատակ ունեն աջակցել ՀՀ ՊԵԿ-ին և իրավասու մարմիններին գնահատել յուրաքանչյուր դեպք առանձին՝ հիմնվելով տվյալ ֆիզիկական անձի զոհաբերություններին և պարտավորությունների կատարելու պատրաստակամության վրա: Կարևոր է հաշվի առնել, որ յուրաքանչյուր հասցեատեր ունի իրավունք ներկայացնել իր ապացույցները և հանգամանքները, որոնք կարող են ազդել փաթեթավորված արժեհամակարգի վրա:
Հարկային պարտավորությունների գանձման դեմ ջղաձգվող միջոցներ
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև դիմելու հնարավորություն, երբ հարկածին անձը կարծում է, որ իր հարկային պարտողության գանձման մասին որոշումը հակասում է օրենքին կամ պայմանավորվածություններին: ՀՀ իրավաբանական համակարգը հնարավորություն է տալիս դիմելու դատարան՝ հարկային պարտավորությունների գանձման որոշման դեմ:
Այս խնդիրը պետք է ներկայացվի վարչական բողոքի միջոցով, որտեղ հարկային հարցը պետք է հիմնավորված լինի իրավական փաստարկներով և անհրաժեշտ ապացույցներով: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ին: Սակայն փաստաբանների խորհրդատվությունն այս հարցում շատ կարևոր է, քանի որ հարկային հարցերը կարող են բարդ լինել, և իրավական խորհրդատվությունը կարող է նվազեցնել դատարանում հաջողության հնարավորությունը:
Դրա պատճառով հարկային պարտավորությունների նկատմամբ օրինական պաշտպանության ապահովումը կենսական նշանակություն ունի, հատկապես ֆինանսական ծանրաբեռնվածության ենթարկված անձանց համար: