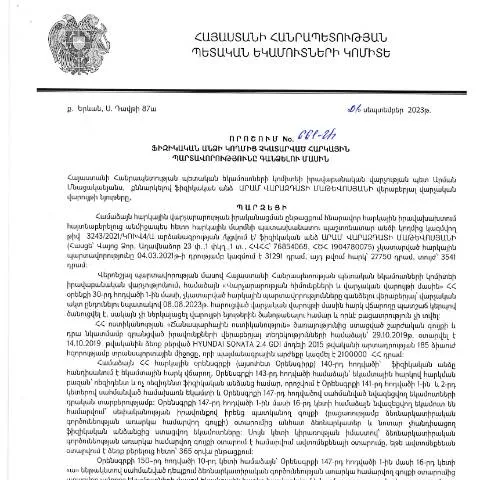
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 661-Ա որոշման նշանակությունը
2023 թվականի սեպտեմբերի 1-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 661-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս որոշման միջոցով օրենքի պահպանությունն ապահովվում է, իսկ հարկային պարտավորությունների չկատարումը չունի միայն ֆինանսական հետևանքներ, այլև կարող է հանգեցնել իրավաբանական հետևանքների՝ ինչպես անձի, այնպես էլ պետության համար։
Ովքե՞ր են փոխկապակցված կողմերը
Այս փաստաթուղթը վերաբերող անձինք հիմնականում ֆիզիկական անձինք են, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սակայն պետք է նշել, որ որոշ դեպքերում կարող են ներգրավվել նաև իրավաբանական անձինք՝ ինչպես են ո՛չ միայն առանձին քաղաքացիներ, այլ նաև ձեռնարկություններ, որոնք իրենց անբավարար կատարողականությամբ կարող են խախտել օրենքը։
Հարկային պարտավորությունների չկատարումը՝ հետևանքներ և իրավունքներ
Վերոնշյալ որոշման հիման վրա հարկային պարտավորությունները չկատարած անձինք կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է ներառել.
- Պաշտոնական տուգանքներ
- Հարկային պարտավորությունների հարկային ցանկի մեջ ընդգրկում
- Հարկային հետևողականության խախտման պատճառով դատական գործընթացներ
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական խնդիրների, ինչը կարևոր է հաշվի առնել յուրաքանչյուր անձի համար, ով գտնվում է հարկային համակարգի մեջ։
Շրջանակային կանոնակարգեր
Դիմումի հիմքերը և պայմանները ոլորտում հիմնականում կարգավորվում են ՀՀ վարչական իրավական օրենսգրքով (ԽՄ-139-Ն), որը հնարավորություն է տալիս ֆիզիկական անձանց տարբերակված մոտեցմամբ դիմել հարկային վարչությանը։ Այս կարևոր փաստը նշվում է նաև 661-Ա որոշման մեջ, որը հատուկ ուշադրություն է դարձնում հարկային պարտավորությունների կատարման շրջանակներին և կարգին։
Նվազագույն պահանջները և անվճար հայտարարության ձևը
Ըստ 661-Ա որոշման, ֆիզիկական անձնանշանները պետք է ներկայացնեն համապատասխան տեղեկություններ, որոնք ներառում են.
- Անանունագրային տեղեկությունները
- Հարկային պարտավորությունների մանրամասնություն
- Վճարման ժամկետները
Այս տեղեկատվությունը պետք է ընդգրկի նաև այն փաստերը, որոնք վերաբերում են վճարման հնարավորությունների մասին, ինչը սահմանում է վճարումների չափանիշները։
Ռուբրիկաներ և ձևի մանրամասներ
661-Ա որոշման շրջանակներում պետք է լրացնել որոշակի արարքներ, որոնք վերաբերում են հարկային պարտավորությունների մասին տեղեկություն ներկայացնելուն։ Այս մասի ներքո հատուկ ուշադրություն պետք է դարձնել.
- Անուն ազգանուն, հայրենիք
- Հարկային իրադարձությունների ամսաթվերը
- Հարկային պարտավորությունների պահանջները
Ընդհանուր առմամբ, ձևը պետք է լրացվի ուշադիր, որպեսզի կարողանաք խուսափել հնարավոր սխալներից և չհանդիպել հետագա վարչական դժվարություններին։
Աջակցող փաստաթղթերի պատրաստում ըստ իրավիճակի
Զգույշ լինելը պահանջում է, որ յուրաքանչյուր անձ պատրաստի անհրաժեշտ փաստաթղթեր, որոնք պետք է ուղարկվեն մշտական վերաբերմունքների շրջանակներում։ Այս փաստաթղթերը կարող են ներառել.
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների մանրամասների ներկայացում |
| Շահութի հաշվետվություն | Ձեռնարկության կամ անձի եկամուտների պատկերման համար |
| Անձնագիր | Հակառակորդի նույնականացման համար |
Այս փաստաթղթերը պետք է ապահովեն պահանջվող տեղեկությունները, ինչը թույլ կտա արդյունավետորեն իրականացնել վարչական գործընթացները։
Ելքային գործընթացները և առաջիկա քայլերը
Դիմելիս հարկային պարտավորությունների կատարման գործընթացին, անձինք պետք է սպասեն վարչական որոշման կայացմանը։ Այս գործընթացում կարող են տեղի ունենալ՝
- Ավարտված հայտի վերանայում
- Նոր տեղեկությունների պահանջ
- Վարչական որոշման հրապարակում
Դիմումի ընթացքը կարող է տևել տարբեր ժամանակահատված, տակավին սկսած գրանցումից՝ ավարտելով որոշման հրապարակմամբ։
Վիճակագրական դասակարգումը և ակնկալիքները
ՀՀ ՊԵԿ-ի կողմից ներկայացվող տվյալները եղած վիճակագրությունը ցույց են տալիս, որ հարկային պարտավորությունների չկատարումը շատ կարևոր է, երբ մենք խոսում ենք տնտեսական կայունության մասին։ Այս փաստաթուղթը, ըստ էության, նաև հանդես է գալիս որպես միջոց, որը նվազեցնում է հարկային խախտումները և խրախուսում է քաղաքացիների իրական մասնակցությունը հարկային համակարգում։
Հետագա քայլեր դիմումի վերաբերյալ
Դիմումի հաստատման կամ մերժման դեպքում, իրավաբանական գործողությունները կարող են ներառել.
- Դիմումի վերանայում այլ վարչական մարմնում
- Դրական տեղեկությունների բողոքարկում
- Առաջարկներ կամ դիմումներ դատարան
Այս գործընթացները մարդուն տալիս են հնարավորություն ավելի արդյունավետ պայքարելու իր իրավունքների համար և թույլ են տալիս ստանալ ու պաշտպանել իր շահերը։
Վերջնական դիտարկումներ և կարևոր փաստեր
Հարկային պարտավորությունների կատարելության հարցում, 661-Ա որոշումը ունի խիստ նշանակություն, քանի որ այն տալիս է քաղաքացիներին ներքին լծակներ, որպեսզի նրանք կարողանան առավելագույնս օգտվել իրենց իրավունքներից և հավատալ, որ իրենց հարկային պարտավորությունները հասնում են ճիշտ տեղը։ Այս որոշումը պետք է դիտել որպես պետական համակարգի մասնակից բոլոր կողմերի համար կարևոր ուղեցույց, որը հնարավորություն է տալիս բարելավել հարկային մարդատարությունը։
Հարկային պարտավորությունների կատարման պարտադիր պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 661-Ա որոշման համաձայն, ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման պարագայում հարկադիր գործողություններ կարող են իրականացվել: Այս գործընթացը նախատեսում է ոչ միայն հարկային պարտավորությունների կատարումը, այլ նաև կիրառվող միջոցառումների համակարգված մոտեցում, որը թույլ է տալիս ապահովել արդարություն և պարտաճանաչություն հարկ վճարվածի նկատմամբ:
Տվյալ որոշման հիման վրա հարկային պարտավորությունների ստուգման և դրանց կատարման վերաբերյալ կողմնորոշում են ստանում մի շարք պետական մարմիններ, որոնք համատեղ իրականացնում են՝ հարկային պարտավորությունների պահանջման գործընթացը: Սա ներառում է նաև տեղեկատվության վերլուծություն և հավաքում, այնպես որ հարկ վճարողների նկատմամբ կիրառվող措施ները լինեն առավել արդյունավետ:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը շատ լուրջ հետևանքներ կարող է ունենալ ֆիզիկական անձանց համար: 661-Ա որոշման շրջանակներում, եթե հարկ վճարողը չի կատարում իր պարտականությունները, ապա նա ենթակա է վարչական միջոցառումների, որոնք կարող են ներառել՝ հարկային տույժերի կիրառումը, եկամտի բռնագանձումը, ինչպես նաև օրենքով սահմանված այլ վարչական պատասխանատվության միջոցներ:
Բացի այդ, պետք է նշել, որ հարկային պարտավորությունների չկատարումը կարող է բացասաբար ազդել անձի信用评级-ի վրա, ինչը կխանգարի նրան հետագայում ֆինանսական կազմակերպություններից վարկեր ստանալը:
Հարկային պարտավորությունների կատարելու միջոցառումները
ՀՀ ՊԵԿ-ը, հաշվի առնելով ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը, առաջարկում է մի շարք միջոցառումներ, որոնք կարող են օգնել քաղաքացիներին կատարել իրենց հարկային պարտականությունները: Այս միջոցառումները ներառում են աջակցություն հարկ վճարողներին հարկային հաշվետվությունների կազմության և ներկայացման գործընթացում, ինչպես նաև հնարավորություն՝ էլեկտրոնային ծառայությունների միջոցով ստանալ տեղեկատվություն իրենց պարտավորությունների մասին:
Ավելին, հարկադիր միջոցառումները, ինչպիսիք են հարկային պարտավորությունների պահանջումը, պետք է իրականացվեն պատշաճ կերպով, որպեսզի քաղաքացիները կարողանան պաշտպանել իրենց իրավունքները և ներկայացնել իրենց դիրքորոշումները մինչև վարչական ակտերի ընդունումը: