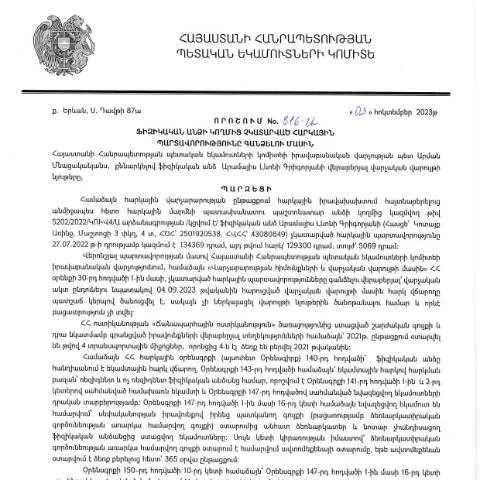
Ինչու է կարևոր ՀՀ ՊԵԿ իրավաբանական վարչության պետի 816-Ա որոշումը
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության պետի կողմից կայացված 2023 թվականի հոկտեմբերի 3-ի 816-Ա որոշումը ուշագրավ փաստաթուղթ է, որն ուղղված է այն ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգավիճակի հստակեցմանը։ Այս որոշումը միջանկյալ խողովակ է, որը ապահովում է հարկային պատասխանատվությունը և սահմանում է այն գործողությունները, որոնք պետք է տարվեն հարկային պարտավորությունների չկատարման դեպքերում։
Ո՞վ կարող է դիմել և ինչ իրավիճակներում
Այս որոշման շրջանակներում, դիմումը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այն կարող է լինել, օրինակ, անձը, ով խախտել է իր հարկային պարտավորությունները, կամ այն քաղաքացիները, ովքեր առնչություն ունեն հարկային իրավաբանական հարցերի հետ։ Ազդեցություն ունեն, մասնավորապես, հետևյալ իրավիճակները.
- Հարկային հայտարարության չներկայացում կամ սխալ ներկայացում;
- Հարկային պարտավորությունների չկատարում;
- Հարկային պարտավորությունների մասով տեղեկությունների բացակայություն:
Ստեղծման պատմություն և կարգավորող օրենքներ
Դիմումի հիմքում ընկած է ՀՀ կառավարության որոշումների համակարգը, որը օրենքի համաձայն ամրագրում է հարկային պարտավորությունների կատարման կարգը։ Հատկապես, այս որոշումն ընդունվել է ՀՀ հարկային օրենսդրության մասնագիտական փոփոխության շրջանակներում, որի նպատակն է ապահովել հարկային վարչարարության ավելի հստակ և արդյունավետ իրականացման հեռանկարները։
Հիմնական նպատակներն ու խնդիրները
816-Ա որոշման հիմնական նպատակներն են.
- Հարկային պարտավորությունների կատարման վերահսկման բարելավում;
- Հարկային օրենքների կիրառման մոնիտորինգ;
- Քաղաքացիներին հարկային պարտավորությունների կատարելու ժամանակակարգի տրամադրում:
Դիմումի ձևը և լրացման կարգը
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձև, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից։ Ծրագրի շրջանակում, ձևը ունի մի շարք կարևոր բաժիններ, որոնք անհրաժեշտ է լրացնել ճիշտ և սպառիչ:
Որոնք են պահանջվող տեղեկությունները
Դիմումի մեջ պետք է ներառել հետևյալ տեղեկությունները.
- Ֆիզիկական անձի տվյալներ (անուն, ազգանուն, ՀՎՀՀ);
- Հարկային պարտավորությունների տեսակը;
- Պարտավորությունների չկատարման պատճառները;
- Հնարավոր հետագա գործողությունները:
Ինչպես խուսափել սխալներից
Առաջնային ուշադրություն պետք է դարձնել տվյալների ճիշտ լրացմանը, քանի որ սխալները կարող են հանգեցնել դիմումի մերժման։ Հատկապես կարևոր է ստուգել տվյալների ճշտությունը, ինչպես նաև լրացնել այն ուղեցույցների համաձայն, որոնք տրամադրված են ձևի կողքին:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով՝ ինչպես առկա՝ անձամբ, այնպես էլ հեռավար՝ էլեկտրոնային եղանակով։ Կոտորակների հիման վրա, տարբեր են նաև ներկայացման ժամկետները:
Առկա եղանակներ
| Եղանակ | Նկարագրություն | Ժամկետ |
|---|---|---|
| Առանձնապես | Ներկայացում անձամբ ՊԵԿ գրասենյակներում | 30 օր |
| Ելեկտրոնային | Էլեկտրոնային համակարգի միջոցով | 15 օր |
Դիմումը ընդունելու և մշակելու գործընթացը
Դիմումն ընդունելուց հետո, ՊԵԿ-ի համապատասխան վարչությունը փորձում է արագ և արդյունավետ մշակել այն, ինչպես նաև իրականացնել լրացուցիչ վերլուծություններ՝ համապատասխան հարկային պարտավորությունների վերականգնման համար:
Արդյունքների սպասում և հետագա քայլեր
Եթե դիմումը ընդունված է, ապա յուրաքանչյուրը կստանա համապատասխան ծանուցում, որը կնախանշի հաջորդ քայլերը՝ պաշտպանության, հնարավոր վճարումների կամ այլ պարտավորությունների վերաբերյալ:
Չկատարված պարտավորությունների հետևանքները
Եթե ֆիզիկական անձը չի կատարում իրեն սահմանված պարտավորությունները, ապա նա կարող է ենթարկվել վարչական պատասխանատվության։ Սա կարող է հանգեցնել հարկային տույժերի, ֆինանսական պատիժների կամ նույնիսկ քրեական պատասխանատվության:
Ինչպես վարվել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, շահառու անձը իրավունք ունի ներկայացնել բողոք՝ նշված 15 օրվա ընթացքում։ Այս բողոքը պետք է սահմանափակվի մերժման պատճառներով՝ այնուհետև տրամադրելով հավաստիքներ, որոնք կարող են հակադարձել մերժման հիմքերը:
Ամփոփում և փաստաթղթերի հետագա պահպանման կարևորությունը
Ֆիզիկական անձանց հարկային պարտավորությունների մասին 816-Ա որոշման կիրառումը հստակեցնում է քաղաքացիների իրավունքներն ու պարտականությունները, ինչպես նաև պաշտպանում է նրանց շահերը օրենքի շրջանակներում։ Անցնելով բոլոր քայլերը՝ հարկատուները կարող են ապահովել իրենց իրավունքների պաշտպանությունը և միջնորդության գործողությունների անցկացման ընթացքում ժամանակին՝ սպառիչ դիմումներ ներկայացնել:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի հոկտեմբերի 3-ին ընդունված 816-Ա որոշումն անդրադառնում է ֆիզիկական անձինքիս հարկային պարտավորությունների գանձմանը, որոնք չեն կատարվել սահմանված ժամկետներում: Այս գործընթացը ներառում է մի քանի կարևոր կետեր, որոնք պետք է հաշվի առնել հարկ վճարողների համար:
Առաջին հերթին, հարկ վճարողը պետք է տեղյակ լինի, որ վճարման բացակայության դեպքում, ՀՀ ՊԵԿ կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել նաև վարչական տույժեր և ավելացումներ: Պարտավորությունների գանձման գործընթացը, որպես կանոն, սկսում է արխիվային նյութերի ուսումնասիրությունից, որտեղ նշվում են բոլոր անհատական հարկային պարտավորությունները:
Հարկ վճարողի համար կարևոր է նաև գիտակցել, որ որոշումը կարող է լինել վիճարկելի, եթե հարկ վճարողը կարող է ապացուցել, որ վճարումը եղել է կատարած կամ եղել են այլ հանգամանքներ, որոնք խոչընդոտել են իրենց պարտավորությունների կատարմանը:
Գանձման միջոցառումների իրականացում և համատեղ աշխատանք ՀՀ ՊԵԿ-ի հետ
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, հարկ վճարողը կարող է օգտվել տարբեր մեթոդներից՝ սկսած տեղեկատվության տրամադրումից և փաստաթղթերի ներկայացումից, մինչև ՀՀ ՊԵԿ-ի հետ ուղիղ կապի հաստատումը: Սա կարող է ներառել նաև պաշտպանական փաստեր ներկայացնել, որոնց միջոցով հարկ վճարողը կարող է հիմնավորել, որ հարկային պարտավորությունները չեն եղել:
Հարկ վճարողները կարող են դիմել նաև առցանց ծառայություններին, որոնք առաջարկվում են ՀՀ ՊԵԿ պաշտոնական կայքում: Նման ծառայություններն, ի թիվս այլ բաների, կարող են ներառել հարկային պարտավորությունների ստուգում՝ հավատարմագրված էլեկտրոնային ստորագրությունների միջոցով: Սա կօգնի արագ և արդյունավետ ձևով ստանալ հարկային պարտավորությունների մասին տեղեկատվություն:
Նոր օրենքների ազդեցությունը հարկային պարտավորությունների գանձման գործընթացի վրա
2025 թվականին «Հայաստանի Հանրապետության վարչական իրավահաջորդության օրենսդրության փոփոխություններ» օրենքների ընդունումը կարող է կայուն փոփոխություններ բերել հարկային պարտավորությունների գանձման գործընթացում: Արդյունքում, հարկ վճարողները ստիպված կլինեն ավելի ուշադիր հետևել իրենց հարկային պարտավորություններին և առավելագույնս օգտագործել առցանց ծառայությունները:
Հարկային վարչության նոր մոտեցումները կարող են ներառել նաև հարկ վճարողների նկատմամբ ավելի մեղմ պահանջներ, հատկապես, եթե նրանք կարող են ապացուցել, որ հարկային պարտավորությունները չեն կատարվել պատահարների կամ այլ խնդիրների արդյունքում: Սա կարող է դառնալ նոր հնարավորությունների աղբյուր՝ հարկ վճարողների համար, ովքեր ցանկանում են կարգավորել իրենց պարտականությունները: