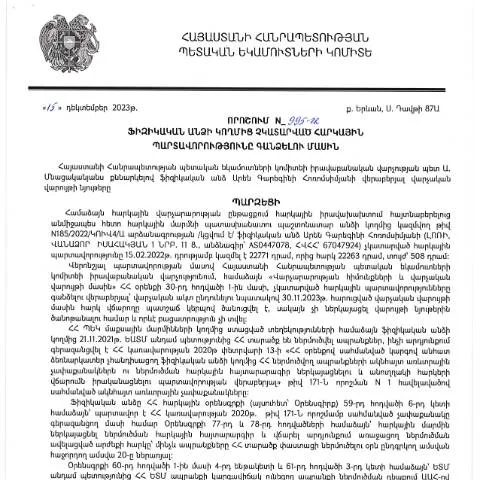
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի 15.12.2023թ․ որոշման նշանակությունը
Ամեն տարի Հայաստանի Հանրապետությունում հարկային պարտավորությունները չեն կատարում տարբեր անհատներ, որոնց համար ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված որոշումը շատ կարևոր քայլ է: 995-Ա որոշումը, որն ընդունվել է 15.12.2023թ․, նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումն։ Այս որոշումը հանդիսանում է իրավաբանորեն պարտադիր և ունի լայն ազդեցություն որեւէ հարկ պարտավորություն չունեցող քաղաքացիների վրա:
Ներկայիս կարգավորումը, քննության ենթարկվող խմբեր ու նրանց իրավունքները
Այս որոշման շրջանակներում հարկային պարտավորություններով զբաղվող անձինք կարող են լինել:
- Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, սակայն դրանց կատարումը չեն իրականացրել:
- Իրավաբանական անձինք, ովքեր իրենց հարկային պարտավորությունները չեն կատարել, սակայն որոշումը անմիջականորեն վերաբերում է ֆիզիկական անձանց:
- Հասարակական կազմակերպություններ, որոնք հարկային պարտավորությունները չեն կատարել:
Այս խմբերից յուրաքանչյուրի համար նախատեսված են հատուկ իրավական կարգավիճակներ, որոնք կարող են ներառել տարբեր արտոնություններ կամ սահմանափակումներ:
Դիմումը լրացնելու ընթացակարգը և անհրաժեշտ փաստաթղթերը
Դիմումն իրականացնելու համար յուրաքանչյուր անձ պետք է լրացնի հատուկ ձևաթուղթ, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումը լրացնելու համար անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Անձի նույնականացման փաստաթուղթ (օրինակ՝ անձնագիր կամ նույնականացման քարտ):
- Հարկային հաշվետվությունը (եթե առկա է):
- Անձնական հաշվեկշռային տեղեկանք:
Նշում: Փաստաթղթերի թվաքանակը կարող է փոփոխվել ըստ յուրաքանչյուր դիմողի անհատական իրավիճակի:
Դիմումների ընդունման ուղիները և տարբերությունները
Դիմումները կարող են ներկայացվել տարբեր եղանակներով, որոնցից առավել տարածվածներն են:
- Հեռավար ներկայացում: Դա կարելի է անել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն:
- Թղթային ձևով: Դիմումը կարող է ներկայացվել նաև ՀՀ ՊԵԿ շրջանային գրասենյակներում:
- Ցուցակային գրանցում: Հնարավոր է նաև գրանցվել հերթում՝ դիմումը ներկայացնելու համար:
Ընդհանուր առմամբ, օնլայն դիմումը համարվում է առավել արագ և արդյունավետ, քանի որ օգտվողը կարող է ստանալ արձագանք պարզապես լրացնելով ձևը:
Դիմման ներկայացման ժամանակացույցը
Դիմումն ներկայացվելուց հետո, վարչությունը ունի 30 օր ժամանակ, որպեսզի պարզաբանի դիմումը, և եթե անհրաժեշտ լինի՝ լրացուցիչ տեղեկություններ կամ փաստաթղթեր պահանջի:
- Դիմումի ժամկետը՝ 30 օր:
- Քննության ընթացք՝ 15 օր:
- Պատասխանելու ժամկետը՝ 15 օր:
Եթե վարչությունը չի կարողանում բավարարել դիմումը, ապա դիմողը ունի իրավունք դիմել դատարան՝ վիճարկելու վարչության որոշումը:
Փաստաթղթերի նախապատրաստման կարգը ըստ իրավիճակի
Անհրաժեշտ է նաև նախապատրաստել համապատասխան փաստաթղթեր, որոնք կարող են պահանջվել յուրաքանչյուր անհատի համար:
| Անհրաժեշտ փաստաթուղթ | Նպատակ | Գործողություն |
|---|---|---|
| Հարկային պարտավորությունների տեղեկանք | Պարզել չկատարված պարտավորությունները | Ուղարկել ՀՀ ՊԵԿ |
| Անձի նույնականացման փաստաթուղթ | Այն հաստատելու համար, որ դիմողը իրավասու է | Ավելացնել դիմումին |
| Հարկային հաշվետվություն | Փաստաթղթային հիմք ունենալու համար | Ստանալ հաշվետվություններ |
Այս գործընթացի տեղը ավելի լայն վարչական շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության 995-Ա որոշումը չի հանդիսանում միայն թեթև մոտեցում՝ հարկային պարտավորությունների նկատմամբ: Այն կատարում է ավելի լայն գործառույթներ՝ ամրագրելով պետության և քաղաքացիների միջև իրավական հարաբերությունները:
Այսօրինակ որոշումները խթանում են հարկային կարգապահությունը, նաև նպաստում են հասարակության տեղեկացվածությանը հարկային օրենքների մասին:
Բարդ իրավիճակներ և ասպեկտներ
Մասնավորապես, որոշ դեպքերում կարող են առաջանալ բարդություններ, երբ դիմողները ունեն տարբեր իրավական վիճակներ, ինչպիսիք են:
- Արտասահմանում բնակվող անձինք: Նրանք պետք է հաշվի առնեն հարկային օբյեկտների միջազգային հարկման ռեժիմները:
- Մանրահամալիրներ: Ինչպես պետք է վարվել, եթե անձը երեխա ունի կամ այնպիսի պայմաններում է, որտեղ հարկային պարտավորությունները չեն կատարվել:
- Վիճահարույց իրավիճակներ: Երբ հարկային պարտավորությունները չեն իրականացվել իրավաբանական պատճառներով:
Յուրաքանչյուր դեպքի համար անհատական մոտեցում է պահանջվում՝ ըստ քաղաքի և վարչության:
Հարկային պարտավորությունների կատարումը՝ օրինական եւ կարգապահ մոտեցմամբ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի իրավական հետևանքների: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 995-Ա որոշումը, որը հրապարակվել է 09․01․2024թ․, կրճատում է հարկային պարտավորությունների կատարումը, ինչի արդյունքում հարկային մարմինները ստանում են առավելագույն արդյունավետություն պարտադիր վճարների հավաքման հարցում: Այդ որոշումն առանձնահատուկ կարևորություն ունի, քանի որ այն նախատեսում է հատուկ կարգավորումներ ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Օրենսդրության համաձայն, հարկային պարտավորությունների կատարումը պարտավորություն է յուրաքանչյուր ֆիզիկական անձի համար, և իրավական անձանց նկատմամբ կիրառվող միջոցները պետք է իրականացվեն միայն օրենքով սահմանված ձևով: Հարկային մարմինների կողմից իրականացվող վերահսկողությունը թույլ է տալիս կանխարգելել հարկային խախտումները և ապահովել համապատասխան հարկային եկամուտները:
Հարկային պարտավորությունների հավաքման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների հավաքման գործընթացը, որը նախատեսված է 995-Ա որոշման մեջ, իրականացվում է մի շարք փուլերով, որոնց ընթացքում հարկային մարմինները իրականացնում են ֆիզիկական անձի հարկային պարտավորությունների վերանայում և գնահատում: Առաջին քայլը ներառում է հարկային պարտավորությունների մասին տեղեկատվության հավաքումը, որը ներառում է հարկային օրենսդրության պահանջներին համապատասխան տվյալների ստացում:
Այս գործընթացի կարևոր բաղադրիչներից մեկն է էլեկտրոնային ծառայությունների օգտագործումը, որտեղ հարկային պարտավորությունների մասին տեղեկությունները կարող են տրամադրվել առանց լրացուցիչ ժամանակային ծախսերի: Ելնելով հարկային պարտավորությունների պարունակությունից, հարկային մարմինները հստակեցնում են վճարման ժամկետները և գործընթացի իրականացման կարգը:
Հարկային պարտավորությունները և ֆիզիկական անձանց իրավունքները
Ֆիզիկական անձանց հարկային պարտավորությունները չեն միայն պարտավորություններ, այլ նաև իրավունքներ, որոնք պաշտպանված են ՀՀ օրենքներով: 995-Ա որոշման շրջանակներում, հարկային մարմինները պարտավոր են ապահովել, որ հարկ վճարողները ունենան ողջամիտ ժամանակահատված, որպեսզի կատարեն իրենց հարկային պարտավորությունները: Այսպիսով, ֆիզիկական անձինք ունեն իրավունք դիմելու վարչական դատավարության ընթացակարգերի, եթե նրանք считают, որ իրենց իրավունքները խախտվել են:
Նախկինում իրականացված հարկային վերահսկողության գործընթացները կարող են լինել հիմք՝ հարկային մարմինների գործողություններն ուսումնասիրելու համար, որը թույլ է տալիս պաշտպանել ֆիզիկական անձանց իրավունքները: Գոյություն ունեն նաև իրավական համակարգեր, որոնք թույլ են տալիս ֆիզիկական անձանց հարցեր ուղղել հարկային մարմիններին և ակնկալել պատասխանը ուղիղ ժամկետներում, ինչի շնորհիվ հնարավոր է նաև ստանալ հարկային պարտավորությունների վերաբերյալ լրացուցիչ տեղեկություններ: