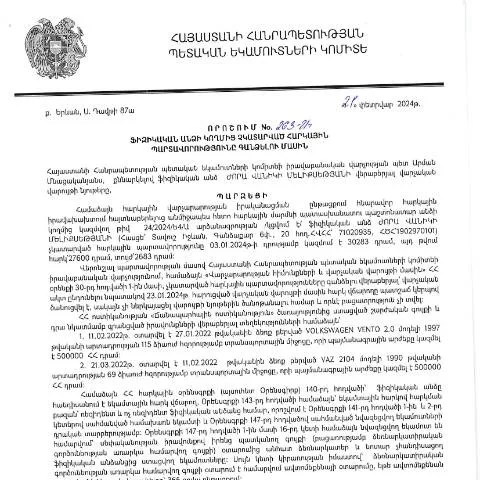
Պայմանների ուսումնասիրություն՝ “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” որոշումը
Այս որոշումը, որը ընդունվել է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից, հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: 2024 թվականի փետրվարի 21-ին հաստատված այս որոշումը կարևոր կարգավորումներ է ներկայացնում, որոնք վերաբերում են ոչ միայն հարկային պարտավորությունների գանձման ընթացակարգերին, այլև ֆիզիկական անձանց իրավունքներին և պարտականություններին:
Հիշատակած իրավական հիմքերը
Այս որոշման ընդունման հիմքում ընկած է Հայաստանի Հանրապետության վարչական գործընթացների օրենսգիրքը (HO-139-N), որը պարունակում է բոլոր անհրաժեշտ դրույթները հարկային պարտավորությունների, դրանց կատարման և վերահսկման գործընթացների վերաբերյալ։ Հայտնի է, որ հարկային պարտավորությունները պետք է համապատասխանեն օրենսդրությանը, իսկ դրանց չկատարման հետևանքները կարող են հանգեցնել վարչական պատասխանատվության:
Ինչ է նախատեսված որոշման մեջ
Այս որոշումը նախատեսում է հետևյալ հիմնական կետերը՝
- Հարկային պարտավորությունների սահմանումը: Ըստ որոշման, ֆիզիկական անձինք պարտավոր են իրականացնել իրենց հարկային պարտավորությունները, որոնք կարող են լինել եկամտային հարկ, արժեքAdded հարկ, և այլ հարկային ձևեր:
- Հարկային պարտավորությունների չկատարման պատճառները: Սա կարող է լինել տեխնիկական սխալներ, տեղեկատվության բացակայություն կամ իրավական անհայտություն:
- Հարկային պարտավորությունների գանձման գործընթացը: Պահանջները ներկայացվում են պաշտոնապես, և ֆիզիկական անձանց հարկային պարտավորությունները պետք է կատարվեն որոշված ժամկետներում:
Պարտավորությունների կատարումը և հետևանքները
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են բախվել տարբեր հետևանքների, այդ թվում՝ վարչական տուգանքների, ինչպես նաև իրենց ունեցած ունեցվածքի բաժանման:
Պարտավորությունների կատարումը կարևոր է, քանի որ այն ազդում է ոչ միայն անձի ֆինանսական վիճակի վրա, այլև երկրի տնտեսության կայունության վրա:
Ամսաթվեր և ընթացյան կարգը
Այս որոշման կիրառման ժամկետը սկսվում է 2024 թվականի մարտի 25-ից, երբ փաստաթուղթն առաջին անգամ հրապարակվել է հանրության համար: Ֆիզիկական անձանց հարկային պարտավորությունները պետք է կատարվեն մինչև սահմանված ժամկետները:
Դրանից հետո, եթե պարտավորությունները չեն կատարվել, հարկային մարմինները կարող են սկսել գանձման գործընթաց:
Պաշտոնական զբաղվածությունը և փաստաթղթերի ստուգումը
Ֆիզիկական անձինք կարող են հետևել իրենց հարկային պարտավորությունների կատարման ընթացքին՝ դիմելով Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի համապատասխան ստորաբաժանումներին: Հարկային մարմիններն ունեն պարտավորություն տրամադրել տեղեկատվություն յուրաքանչյուր դիմողի համար:
Օգտագործելով էլեկտրոնային ստորագրություն և անձնական համարը, քաղաքացիները կարող են հեշտությամբ մուտք գործել իրենց հարկային հաշիվներին:
Համապատասխան փաստաթղթերի լրացման մանրամասները
Այս որոշման շրջանակներում ֆիզիկական անձանց հարկային պարտավորությունների կատարումը պահանջում է ճիշտ լրացված փաստաթղթեր: Օրինակ՝ հարկային հայտարարագրերը պետք է լրացվեն համապատասխան ձևերով:
Այս փաստաթղթերի մեջ կարևորվում են հետևյալ կարևոր տեղեկությունները՝
- Անձնական տեղեկատվություն: անուն, ազգանուն, հայրենի համարը:
- Հարկային պարտավորությունների տեսակը: նշվել են բոլոր պարտավորությունները, որոնք պետք է կատարվեն:
- Հարկային հայտարարագրերի ձևաթղթեր: պետք է օգտագործվեն պաշտոնական ձևաթղթեր:
Լիազորությունները և պատասխանատվությունը
Այս որոշմամբ առկա են նաև ֆիզիկական անձանց պատասխանատվությունները, որոնք անհրաժեշտ են հարկային համակարգի կարգավորումների պահպանման համար:
Հարկային մարմինները պարտավոր են ապահովել, որ յուրաքանչյուր դիմող ստանա մաքսային և հարկային դրույթների նկատմամբ համապատասխան տեղեկատվություն:
Նախագծի արդյունավետությունը և դրույթների վերացման գործընթացը
Այս փաստաթղթի ընդունումը նվիրված է նաև տնտեսական կայունությանը: Այն խթանում է հարկային պարտավորությունների կատարումը և նվազեցնում է խուսափողականության դեպքերը:
Եթե ֆիզիկական անձն անձնավորված պատասխանում է իր պարտավորություններին, ապա նրա իրավական կարգավիճակը կդառնա կայուն:
Կայուն զարգացման և հարկային բարեփոխումների համատեքստում
Այս որոշումն ունի կարևոր դեր հարկային բարեփոխումների շրջանակներում, քանի որ այն նպաստում է ֆինանսական կայունությանը և երկիրը հարկային պատասխանատվության բարձրացման:
Դրա շնորհիվ, պետական եկամուտները կբարձրանան, ինչը նշանակում է, որ ներդրումները և սոցիալական ծրագրերը կնվազեն:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված և 21.02.2024թ․ ուժի մեջ մտած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 263-Ա որոշումը նախատեսում է մանրամասն կարգեր և ընթացակարգեր, որոնք ուղղված են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման վերահսկմանը։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 25․03․2024թ․, կարևոր է հարկային համակարգի արդյունավետության և թափանցիկության ապահովման տեսանկյունից։ Այն ընդգրկում է խախտումների դեպքերը, դրանց լուծման ուղիները, ինչպես նաև այն պայմանները, որոնց դեպքում հարկային պարտավորությունները կարող են համարվել կատարված:
Որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը նախատեսում է մի քանի փուլեր, որոնցում ընդգրկվում են նաև շփումները հարկ վճարողների միջև ՀՀ ՊԵԿ-ի հետ։ Առաջին փուլում հարկ վճարողը պետք է ներկայացնի համապատասխան փաստաթղթերը, որոնց հիման վրա գնահատվում են հարկային պարտավորությունները։ Երկրորդ փուլում, եթե հարկ վճարողը չի կատարել պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է ձեռնարկել հարկային պարտավորությունների գանձման գործընթաց՝ հիմնվելով որոշման հաստատված կարգերի վրա։
Հարկային պարտավորությունների գանձման մոդելի փոփոխությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 263-Ա որոշման ընդունումը մոդելավորում է հարկային մարմինների արձագանքը հարկային պարտավորությունների կատարման բացակայությանը։ Նախկինում հարկային պարտավորությունների գանձման գործընթացը կարող էր առավել ճկուն լինել՝ կիրառելով տուգանքներ և այլ պատիժներ, սակայն ներկայումս անցկացվում է ավելի թափանցիկ մոտեցում, որտեղ հարկ վճարողներին տեղեկացնում են պարտավորությունների մասին նախքան որոշակի միջոցառումների ձեռնարկումը։
Նախատեսվում է նաև, որ այս որոշման շնորհիվ նվազելու են հարկային պարտավորությունների հետ կապված վիճակները, որը, ի վերջո, նպաստելու է հարկերի համընդհանուր մակարդակի բարձրացմանը և պետության ֆինանսական կայունությանը։ Ակնկալվում է, որ այս գործընթացը նաև կնարգվի հանրային քննարկումների տարբեր ձևաչափերում, որպեսզի վստահության մակարդակը բարձրանա հարկային մարմինների նկատմամբ։
Հարկային պարտավորությունների կատարման վերահսկողություն
Հարկային պարտավորությունների գանձման գործընթացում կարևոր նշանակություն ունի վերահսկողության մեխանիզմների ներդրումը։ 263-Ա որոշումն առաջարկում է պարտադիր տեղեկատվական հաղորդակցություն հարկ վճարողների և ՀՀ ՊԵԿ-ի միջև։ Այսպիսով, յուրաքանչյուր հարկ վճարող պետք է ունենա հասանելիություն իր հարկային պարտավորությունների վերաբերյալ տվյալներին, ինչը թույլ կտա նրանց ինքնուրույն հետևել իրենց պարտավորությունների կատարմանը՝ շահագրգիռ կողմերին տեղեկացնելով ցանկացած հնարավոր խախտումների մասին:
Հարկային մարմինները պարտավորվում են տրամադրելու տեղեկություններ հարկ վճարողներին, ինչպես նաև կազմակերպելու կրթական ծրագրեր՝ հարկային պարտավորությունների կատարման մասին, ինչը կբարձրացնի հանրության իրավագիտակցությունը և կհետաքրքրի քաղաքացիներին հարկային համակարգի վերաբերյալ։ Անհրաժեշտ է նշել, որ այս գործընթացի արդյունավետությունը կախված կլինի նաև տեխնոլոգիական լուծումների ներդրումից, ինչպիսին է էլեկտրոնային հարթակների օգտագործումը, որոնք հնարավորություն կտան արագ և արդյունավետ կերպով մոնիտորինգ անել հարկային պարտավորությունների կատարման գործընթացը: