Քաղաքացիական պարտավորությունների կատարման վերահսկողություն
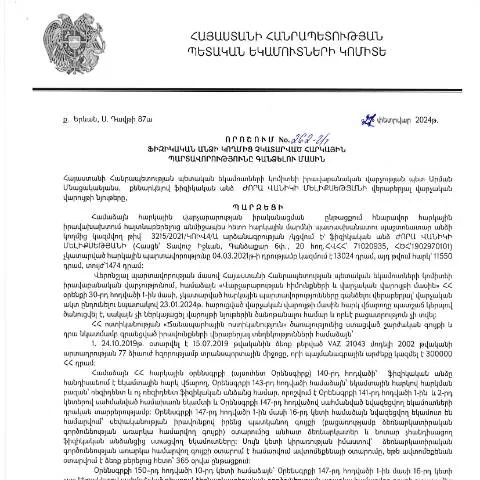
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) արևելյան Հայաստանի տնտեսագիտության առումով կարևորագույն դերակատարներից մեկն է։ Դրանով ստեղծվում են օրենքով նախատեսված խաղի կանոնները, որոնք ապահովում են հարկերի հավաքումը և վճարների վերահսկողությունը։ Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 262-Ա որոշումը, որը ներմուծվել է 21.02.2024թ., հանդիսանում է այն փաստաթուղթը, որը կիրառվում է պարտավորությունների կատարումը վերահսկելու նպատակով։
ՀՀ ՊԵԿ որոշման բովանդակությունը
Այս որոշման հիմքում ընկած է այն գաղափարը, որ յուրաքանչյուր ֆիզիկական անձ, ով խախտել է հարկային պարտավորությունները, պետք է ենթարկվի օրենքի պահանջներին։ Որոշումը պարունակում է մանրամասնությունները, թե ինչպես պետք է կատարվի հարկային պարտավորությունների գանձումը, ինչպես նաև կարգը, որով քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ՝ իրենց պարտավորությունները կատարելու համար։ Նաև նշվում է, թե ինչ փուլերում են անհրաժեշտ փաստաթղթեր և տեղեկություններ:
Պարտավորությունների կատարման գործընթացը
Դիմում ներկայացնելուց հետո, պետական եկամուտների կոմիտեն պետք է կատարի հետևյալ քայլերը՝
- Դիմումը ստանալ և գրանցել՝ համակարգում:
- Մատուցվող տեղեկությունների ճշտում՝ փաստաթղթերի անհրաժեշտության դեպքում:
- Շրջանառության մեջ դնել դիմումը հերթագրելով՝ ելնելով պարտավորությունների կատարման հերթականությունից:
- Ավարտել գործընթացը՝ որոշման կայացմամբ:
Որպես կիրառվող որոշման կարևորագույն մասը
Այս որոշումն ունի իրավական հիմք, որը նախատեսում է անհրաժեշտությունը, որպեսզի քաղաքացիները պատասխանատվության ենթարկվեն իրենց պարտավորությունների նկատմամբ։ Քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են լինել ենթարկված վարչական պատասխանատվության:
Հարկային պարտավորությունների գանձումը իրականացվում է հետևյալ ձևերով՝
- Թղթային փաստաթղթերի միջոցով՝ ՀՀ ՊԵԿ գրասենյակներում:
- Գանգատային դիմումի միջոցով, երբ քաղաքացին ուզում է վիճարկել վարչական որոշումը:
- Էլեկտրոնային դիմումի միջոցով՝ պորտալների միջոցով:
Քայլերը դիմումի ներկայացման համար
Դիմումի ներկայացման համար քաղաքացին պետք է մանրամասնորեն լրացնի պահանջվող տեղեկությունները՝ ընդգրկելով իր անձային տվյալները, հարկային նորությունները և պարտավորությունների կատարումը:
Ովքե՞ր են այս որոշման ենթակա
Դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, իսկ որոշումը կիրառվում է նաև այն քաղաքացիների նկատմամբ, ովքեր չեն կատարում իրենց պարտավորությունները:
Ավելին, որոշումը ունի տարբերակներ՝ կախված այն բանից, թե քաղաքացին՝
- Գումարային պարտավորությունները չեն կատարում, թե՞
- Հարկային հաշվետվությունները չեն ներկայացնում:
Դիմումի ձևը և լրացման առանձնահատկությունները
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձև, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։ Իսկ մինչ ձևը լրացնելը, կարևոր է հասկանալ, թե ինչ section-ների վրա պետք է ուշադրություն դարձնել:
Դիմումի հիմնական բաժինները
| Բաժին | Տվյալներ |
|---|---|
| Անուն ազգանուն | Անհրաժեշտ է լրացնել ամբողջովին, ինչպես նշված է փաստաթղթերում: |
| Հեռախոսահամար | Հնարավոր է գործածել համաշխարհային ստանդարտներով: |
| Հարկային համար | Շատ կարևոր է նշել, որպեսզի կարողանանք ձեր դիմումը կապել ձեր հարկային պատմության հետ: |
| Պարտավորությունների տեսակը | Պետք է նշեք, թե որոնք են այն պարտավորությունները, որոնք չեն կատարվել: |
Դիմումի հետևանքները և վարչական ընթացքը
Դիմումի ներկայացումից հետո, ՀՀ ՊԵԿ-ն պարտադիր պետք է արձագանքի դիմմանը։ Այստեղ հարկ է նշել, որ որոշումը կարող է լինել համաձայնեցնող կամ մերժող:
Եթե դիմումը ընդունվում է, ապա քաղաքացուն տրամադրվում է 30 օր ժամկետ՝ պարտավորությունները կատարելու համար։ Ժամկետը հաշվում է հայտի ներկայացման պահից:
Փոփոխություններ և լրացումներ
Դիմումի ընթացքում կարող են լինել նաև լրացումներ կամ փոփոխություններ, որոնք քաղաքացուն անհրաժեշտ է դնել հաղորդագրության միջոցով։ Այդ փոփոխությունների փաստը պետք է հիմնավորվի՝ մատնելով փաստաթղթեր:
Դիմումի աշխատանքային ընթացքը պետական կառույցում
ՀՀ ՊԵԿ-ն իրականացնելու է հետևյալ ընթացակարգը՝
- Դիմումը ընդունելուց հետո 3 ժամվա ընթացքում կհրապարակեն հաղորդագրություն:
- 30 օրվա ընթացքում կլուծվի հարցը:
- Եթե որևէ խոչընդոտ լինի, քաղաքացին կտեղեկանա:
Մասնագիտական խորհրդատվություն
Տվյալ հարցերի վերաբերյալ քաղաքացիները կարող են դիմել մասնագիտական խորհրդատվություն ստանալու համար, ինչը թույլ կտա ավելի մանրամասն տեղեկություններ ստանալ՝ հարկային պարտավորությունների կատարման հարցերով:
Խորհրդատվությունը կարելի է ստանալ ՀՀ ՊԵԿ-ի մասնագետներից, որոնք կարող են օգտակար լինել և անհրաժեշտ հարցերին պատասխանել:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչությունը, առաջնորդվելով 21.02.2024թ․ կայացված 262-Ա որոշմամբ, սահմանում է այն պայմանները և ընթացակարգերը, որոնք պետք է կատարվեն ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման համար։ Պայմանները ներառում են հարկային պարտավորությունների չկատարման պատճառները, ինչպես նաև անհրաժեշտ փաստաթղթերի շարքը, որոնք պետք է ներկայացվեն գանձման գործընթացի ընթացքում։
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման գործընթացը կարող է բաժանվել մի քանի հիմնական քայլերի՝ հարկային պարտավորությունների լրամշակում, համապատասխան փաստաթղթերի հավաքում, դիմումը լրացնել և ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։ Հարկային պարտավորությունները, որոնք չեն կատարվել՝ են եկամտային հարկ, հավելյալ արժեքի հարկ և այլ հնարավոր հարկային պարտավորություններ, որոնք սահմանված են ՀՀ օրենքներով։
Այս գործընթացը իրականացնելու համար հարկային պարտավորություն ունեցող անձը պետք է ներկայացնի իր տվյալները, որոնք ներառում են՝ Անձի Անվանումը, ՀՎՀՀ, ՀԾՀ և հարկային պարտավորությունների գումարը։ Նախապես հարկ է նշել, որ բոլոր փաստաթղթերը պետք է լինեն վավեր ու օրինական, որպեսզի գործընթացը չկանգնի։
Հարկային պարտավորությունների գանձման համապատասխանություն
Հարկային պարտավորությունների գանձման գործընթացն իրականացվում է ՀՀ ՊԵԿ-ի կողմից, որտեղ անհրաժեշտ է, որ յուրաքանչյուր ֆիզիկական անձ, ով ենթարկվում է հարկային պարտավորությունների, հետևի օրենքի պահանջներին և ժամանակին կատարի իր պարտավորությունները։ Այս հարցում մեծ նշանակություն ունի նաև այն, թե ինչպես են հարկային ծառայությունները վերահսկում հետադարձ գործընթացները և ինչպես են արձանագրվում պահվածքները։
ՀՀ ՊԵԿ-ը իր գործունեության շրջանակներում մշակում է տարբեր մեթոդներ, որոնք թույլ են տալիս գնահատել հարկային պարտավորությունների կատարման կարգապահությունը։ Գանձման գործընթացի նկատմամբ վերահսկումը ներառում է տարբեր քայլեր, որոնցից են՝ սպառողական հաշվետվությունների ստացում, անհրաժեշտության դեպքում՝ հարկային փորձաքննություն, ինչպես նաև հարկային պարտավորությունների կատարման վերաբերյալ տեղեկությունների հավաքում ու վերլուծություն։
Իրականացված աշխատանքները նպատակ ունեն ապահովել հարկային պարտավորությունների համակարգված ու հստակ պահպանումը, որը թույլ կտա ՀՀ պետական բյուջեի կայունությունը և զարգացման ջանքերը։ Հարկային պարտավորությունների չկատարումը կարող է առաջացնել վարչական պատասխանատվություն, ինչը կարող է անհանգստություն հարուցել հաշվողական գործընթացներում։
Դիմումի և փաստաթղթերի ներկայացման ընթացակարգը
Դիմումը արդյունավետ և իրավականորեն ճիշտ լրացնելու և ներկայացնելու համար հարկային պարտավորություն ունեցող անձը պետք է հետևի որոշակի ընթացակարգերի, որոնք են՝ հայտը լրացնել, անհրաժեշտ փաստաթղթերը հավաքել, և դրանք ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։
Դիմումը, քանի որ այն ներկայացվում է ՀՀ ՊԵԿ-ին, պետք է լինի գրավոր ձևաչափով, որտեղ պետք է նշել ֆիզիկական անձի տվյալները, այդ թվում՝ անուն, ազգանուն, ՀՎՀՀ, ՀԾՀ, ինչպես նաև հարկային պարտավորությունների գումարը։ Այդուհետ, հարկային մարմինը պետք է ստանա համապատասխան փաստաթղթեր, որոնք ապացուցում են հայտի կասկածելի լինելը կամ հարկային պարտավորությունների չկատարման հանգամանքները։
Այս գործընթացում կարող են ընդգրկվել տարբեր փաստաթղթեր, ինչպիսիք են՝ ֆինանսական հաշվետվությունները, բանկային տեղեկանքները, պարտավորությունների կատարման փաստերը, ինչպես նաև այն փաստերը, որոնք կարող են վկայել, որ ֆիզիկական անձը չի կարողացել կատարել իր հարկային պարտավորությունները։
Փաստաթղթերի ներկայացման ընթացքում կարևոր է ունենալ բոլոր անհրաժեշտ վավերացումները, որոնք կօգնեն պարզեցնել գործընթացը և արագացնել պատասխանների ստացումը։ ՀՀ ՊԵԿ-ի կողմից տրամադրվող ծառայությունները ներառում են նաև թվային ձևաչափերով փաստաթղթերի ներկայացման հնարավորություն, որն այսօրվա տեխնոլոգիական աշխարհում մեծապես հեշտացնում է գործընթացը։