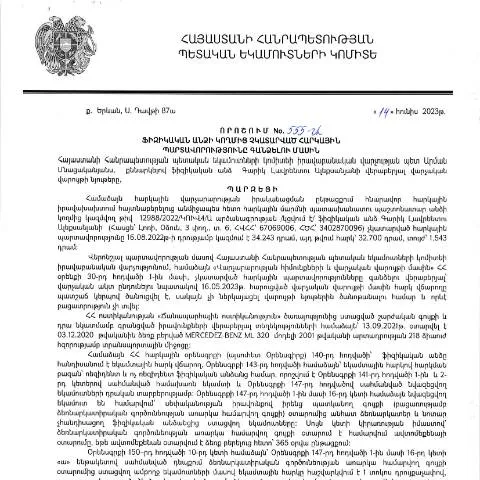
Սահմանափակ պարտավորությունների կատարում՝ նոր որոշում
Հրապարակված 14.06.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 555-Ա որոշումը ակնառու քայլ է ՀՀ պետական հարկային քաղաքականության շրջանակներում։ Այս փաստաթուղթը, որը ստորագրել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գարիկ Լավրենտու Ալեքսանյանը, նպատակ ունի արդյունավետորեն կարգավորել հարկային պարտավորությունների կատարումը պակասող ֆիզիկական անձանց նկատմամբ։ Նման կարգավորումները, ըստ էության, խթանում են հարկային մշակույթի զարգացումը և ապահովում պետական բյուջեի ֆինանսավորումը։
Դեպքերի առավելությունները և պարտավորությունները
Այս որոշման կարևորությունն արտահայտվում է այն բանում, որ այն բացահայտում է, թե ինչպիսի իրավունքներ և պարտավորություններ են առաջանում անհատների համար, ովքեր ունեն հարկային պարտավորություններ։ Դա նշանակում է, որ պարտադիր է հետևել որոշումներում ամրագրված քայլերին, որպեսզի նրանց իրավունքները չխախտվեն։
Ստացված իրավունքները
- Ներդիրների չմատուցում : Բոլոր ֆիզիկական անձինք, որոնք չեն կատարում սահմանված հարկային պարտավորությունները, կունենան հնարավորություն ստանալուց հետո կարգավորել իրենց պարտավորությունները։
- Գործընթացի թափանցիկություն : Շնորհիվ այս որոշման, քաղաքացիները կունենան հասանելիություն իրենց հարկային պարտավորությունների վիճակին։
Պարտավորությունները
- Հարկային պարտավորությունների իրականացման ժամկետներ : Հանրային ծառայությունները վարման շրջանակներում անհատ անձինք պետք է ունենան գիտակցություն իրենց պարտավորությունների մասին և դրանք կատարեն ժամանակին։
- Տվյալների իսկությունը : Առաջարկվող ծրագրերի շրջանակներում քաղաքացիները պարտավոր են տրամադրել ճիշտ և լրիվ տեղեկություններ իրենց հարկային պարտավորությունների մասին։
Նոր որոշման կիրառման ժամանակահատվածը
Հարկային պարտավորությունների կատարումը հրապարակված որոշման հիման վրա պետք է սկսվի անմիջապես։ Դա նշանակում է, որ բոլոր անձինք, ովքեր ունեն այսպիսի պարտավորություններ, պետք է ուշադրություն դարձնեն սահմանված ժամկետներին։ Առաջիկա ժամանակահատվածի ընթացքում, որոնք համարվում են սահմանափակ իրավունքներ, նրանք պարտավոր են հետևել նշված կարգերին։
Արգելված սխալները և բացթողումները
Հարկային պարտավորությունների չկատարումը կարող է բերել շատ բացասական հետևանքների, այդ թվում՝ թղթակցային մուծումներ, վարչական պատասխանատվություն կամ նույնիսկ քրեական մեղադրանք։ Կրկնվող պարտավորությունների կատարման բացթողումները կարող են ազդել նաև սոցիալական աջակցության տրամադրման հնարավորություններին։
Սխալները, որոնք կարող են առաջանալ
- Տվյալների անկանոնություն : Հարկային ժամկետների նկատմամբ անհրաժեշտ է լինում ապահովել փաստաթղթերի իսկությունը, հակառակ դեպքում կարող են առաջանալ անմիջական հետևանքներ։
- Խախտումների մասին տեղեկացում : Հարկային մարմինները պարտավոր են տեղեկացնել քաղաքացիներին հնարավոր խախտումների մասին, սակայն եթե քաղաքացիները չեն արձագանքում դա կարող է հանգեցնել ավելի ծանր հետևանքների։
Որոշման առանձնահատկությունն ու համեմատությունը հարակից փաստաթղթերի հետ
Անհրաժեշտ է հասկանալ, թե ինչն է առանձնացնում այս որոշումը հարակից փաստաթղթերից, որոնք կապված են հարկային պարտավորությունների գանձման հետ։ Օրինակ, որոշումները, որոնք վերաբերում են հարկային արտոնություններին կամ որեւէ այլ կարգավիճակների, կարող են ունենալ տարբեր մոտեցումներ և ընթացակարգեր։
| Փաստաթուղթ | Նպատակ | Իրավական հիմք |
|---|---|---|
| 555-Ա որոշում | Հարկային պարտավորությունների գանձում | ՀՀ հարկային օրենսդրություն |
| Հարկային արտոնությունների մասին փաստաթուղթ | Արտոնությունների տրամադրում | ՀՀ հարկային օրենսդրություն |
| Շահութաբեր հարկերի կարգավորումներ | Հարկային բեռի մեղմացում | ՀՀ հարկային օրենսդրություն |
Առնչվող անձանց համապարփակ նկարագիրը
Դեպքի վերաբերյալ որոշումն ուղղված է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ։ Սակայն որոշ իրավիճակներում կան տարբերություններ, որոնք պետք է հաշվի առնել։
Կատեգորիաներ և բացառություններ
- Փոքր և միջին ձեռնարկատերեր : Այս անձինք կարող են օգտվել որոշակի արտոնություններից, եթե պրոֆիլային գործունեություն են իրականացնում, որը համապատասխանում է կառավարության քաղաքականությանը։
- Մասնավոր անձինք : Եթե անհատը չունի մշտական աշխատանք, կարող են լինել տարբեր մոտեցումներ իրենց հարկային պարտավորությունների նկատմամբ։
Թղթակցային գործընթացի պարտադիր քայլերը
Որպեսզի հարկային պարտավորությունները կատարվեն ճիշտ և ժամանակին, ֆիզիկական անձինք պարտավոր են հետևել որոշակի քայլերին։
Ուղեցույցը հետևելու համար
- Ինֆորմացիայի ստացում՝ անհրաժեշտ փաստաթղթերի մասին։
- Նախագծի պատրաստում՝ նախնական հաշվարկներով։
- Ստուգում և հաստատում՝ հարկային մարմնի հետ։
- Հարկային պարտավորությունների իրականացում՝ սահմանված ժամկետներում։
Այս գործընթացի ճիշտ իրականացումը կարող է կանխել այլ իրավական խնդիրների առաջացումը և ապահովել իրավաբանական կարգի պահպանությունը։
Ընթացակարգի վերջնարդյունքը և դրա հետևանքները
Երբ գործընթացը ավարտվում է, քաղաքացիները պետք է զգուշությամբ հետևեն ստացված արդյունքներին։ Եթե հարկային պարտավորությունները կատարվել են, ապա քաղաքացիներին պետք է տրամադրվի համապատասխան հաստատություն, ինչը կփաստի, որ նրանք կատարել են իրենց պարտավորությունները։
Ակնկալվող արդյունքները կարող են տարբեր լինել՝ կախված տվյալ անձի հարկային պատմությունից, սակայն, առանց այլևայլության, ամեն մարդ պետք է պատասխանատվություն ստանձնի իր հարկային պարտավորությունների նկատմամբ։
Կարգավորման մանրամասները և կիրառության ոլորտը
ՀՀ ՊԵԿ մշակած 555-Ա որոշումն ուղղված է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելու դեպքերի կարգավորման գործընթացին։ Այս որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման նպատակով: Իրականում, այս որոշումը նախատեսում է պարտադիր քայլեր, որոնց արդյունքում պետական մարմինները կարող են իրականացրել հարկային պարտավորությունների պարտադրված կատարումը:
Այս կարգավորումը նախատեսում է, որ ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պարտավոր են կատարել դրանք որոշված ժամկետներում: Եթե քաղաքացիները չեն կատարում իրենց պարտավորությունները, ապա ներառված են հետևյալ գործընթացները՝ նախազգուշացումը, ներման դիմումը, և վերջում՝ պարտադիր գանձումը: Սա կյանքի կոչելու նպատակով, հարկային մարմինները կարող են իրականացրել համապատասխան գործողություններ՝ սկսած բանկային հաշիվներից գումարի գանձումից մինչև փաստաբանական գործընթացների սկսում:
Դիմումների և հարցումների լրացման ընթացակարգը
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձման գործընթացում կարևոր է ճիշտ լրացնել համապատասխան դիմումները: 555-Ա որոշման շրջանակներում, հարկային մարմինները ապահովում են որոշակի ձևաթերթեր՝ հարկային պարտավորությունների ցանկության կամ դիմումների ներկայացման համար: Դիմումի ձևը, որը կոչվում է «Դիմում հարկային պարտավորությունների գանձման վերաբերյալ» (Dimum Dzev N4), պետք է լրացվի խնամքով, և ներկայացվի համապատասխան հարկային մարմնին:
Դիմումը կարելի է ներկայացնել էլեկտրոնային եղանակով՝ օգտագործելով Հասարակական ծառայությունների էլեկտրոնային համակարգը: Դիմումի ներկայացմանց հետո, հարկային մարմինը պարտավոր է քննարկել՝ արդյոք դիմումատուն բավարարում է օրենքով սահմանված բոլոր պահանջներին: Ընդ որում, դիմումի կարգավիճակը կարելի է կարճ ժամանակահատվածում հետևել էլեկտրոնային համակարգի միջոցով:
Հարկային պարտավորությունների չկատարելու հետևանքները
ՀՀ ՊԵԿ 555-Ա որոշումն սահմանում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնք ունեն ոչ միայն ֆինանսական, այլ նաև իրավական բնույթ: Դրանց մեջ ներառված են՝ տույժերի և հեղինակության կորուստի հնարավորությունը: Ֆիզիկական անձինք, որոնք երկար ժամանակ չեն կատարում իրենց պարտավորությունները, կարող են կորցնել նաև իրենց իրավունքները պետական ծառայություններ ստանալու համար:
ՀՀ ՊԵԿ-ը կարող է կիրառել նաև լրացուցիչ միջոցներ, որոնք ուղղված են հարկային պարտավորությունների պարտադիր կատարմանը: Հարկային մարմինները կարող են իրականացնել հարկային ստուգումներ՝ ջրային, էլեկտրական և այլ ծառայությունների օգտագործման վերաբերյալ, որպեսզի պարզեն պարտավորությունների իրական բարձրությունը: Այդ իսկ պատճառով, քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին և ապահովեն դրանց ժամանակին կատարումը: