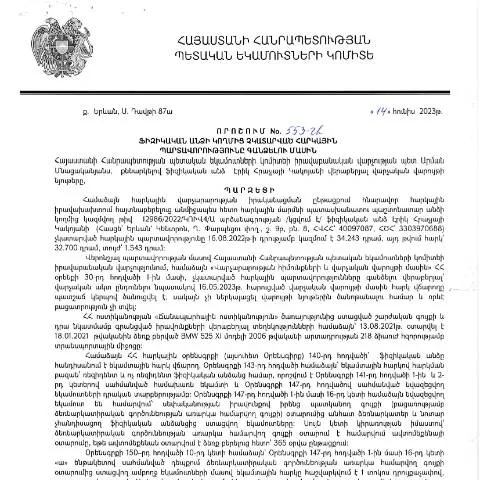
Նոր օրենքների հաշվետու հատկանիշները՝ 2023 թվականի հունիսի 14-ի որոշմամբ
2023 թվականի հունիսի 14-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 553-Ա որոշմամբ մտցվել են կարևոր փոփոխություններ հարկային պարտավորությունների կատարման ոլորտում։ Այս որոշումը կարևոր է հատկապես ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն նպատակ ունի ապահովել հարկային համակարգի արդյունավետությունն ու կարգուկանոնը:
Որևէ մերժման կամ սխալի դեպքում գործողությունները
Եթե դիմումը մերժվել է կամ դուք ստացել եք սխալ տեղեկատվություն, ապա անհրաժեշտ է հետևել մի շարք քայլերի:
- Հնարավորության դեպքում՝ ուղղեք սխալը: Եթե խնդիրը առաջացել է տեղեկատվության վրայ, ապա ուղղեք այն և կրկին ներկայացրեք դիմումը:
- Գործունեություն ձեռնարկեք մերժման դեպքում: Եթե դիմումը մերժվում է, կարող եք ներկայացնել բողոք՝ 30 օրական ժամկետում:
- Հետաքննություն իրականացնել: Համակցված տեղեկատվության ստումն ու դասակարգումը կարող է օգնել ձեզ հասկանալ, թե ինչու եք ստացել մերժում:
Դիմումի լրացման քայլերը
Դիմումը լրացնելիս ուշադրություն դարձրեք հետևյալ բաժիններին, որոնք հաճախ սխալ են լրացվում:
- Անուն, ազգանուն: Ստուգեք, որ լրացրել եք բոլոր տվյալները ճիշտ։ Հատկապես զգույշ եղեք ազգանունի ճիշտ գրառումից:
- Հաստատող փաստաթուղթ: Սոցիալական ապահովության թիվը և հարկ վճարողի նույնականացման համարը պետք է լինեն ճիշտ նշված:
- Հարկային պարտավորության տեսակը: Հաշվետու ժամանակահատվածը պետք է համապատասխան լինի ձեր նշած հարկային պարտավորություններին:
Հարկային պարտավորությունների կատարման ժամանակացույցը
Այս որոշումը հնարավորություն է տալիս ֆիզիկական անձանց հասկանալու, երբ կարող են սպասել իրենց հայտի մշակմանը:
| Ժամկետ | Գործողություն | Նշումներ |
|---|---|---|
| Հիմնադրման ամսաթիվը | Դիմումի ներկայացում | Տվյալ օրը նշեք ձեր հայտը ներկայացնելու համար |
| 30 օր | Դիմումի մշակման ժամկետ | Դիմումը պետք է մշակվի 30 օրում |
| 30 օր | Բողոքարկման ժամկետ | Եթե դուք մերժում եք ստացել, կարող եք բողոքարկել 30 օր ներսում |
Ամսագրեր և փաստաթղթեր
Դիմումը ներկայացնելիս կարևոր է, որպեսզի դուք ունենաք բոլոր անհրաժեշտ փաստաթղթերը:
- Հարկային հայտեր: Ձեր հարկային պարտավորությունների ամբողջական ցուցակը պետք է առկա լինի:
- Անձնագիր: Դուք պետք է ներկայացնեք ինքնությունը հաստատող փաստաթուղթ:
- Հարկային հաշվետվություններ: Հնարավորինս, ներկայացրեք վերջին երեք տարվա հարկային հաշվետվությունները:
Վարչական գործընթացի հետևում մնալը
Դիմումի ընթացքի մասին տեղեկանալու համար կարող եք օգտագործել էլեկտրոնային առևտրի համակարգը՝ ձեր անձնական տվյալների միջոցով:
- Մուտք գործել համակարգ: Լոգին կատարեք ձեր փաստաթղթերով:
- Դիմումների կարգը: Օգտագործեք տրամադրված տեղեկությունները՝ հասկանալու համար, քանի որ ձեր դիմումը մշակվում է:
- Հետագա քայլերը: Եթե դիմումը չի մշակվում, կարող եք դիմել համապատասխան մարմնին:
Անհրաժեշտ փոփոխություններ և եզրակացություններ
Այս որոշումը կարող է փոփոխություններ մտցնել ֆիզիկական անձանց հարկային պարտավորություններում։ Համարձակ եղեք, հետևեք բոլոր գործընթացներին՝ հարկային պարտավորությունների կատարման համար:
Եթե ձեզ անհրաժեշտ են հավելյալ տեղեկություններ, դիմեք ՀՀ ՊԵԿ պաշտոնական կայքին կամ զանգահարեք համապատասխան կառույցներին, որպեսզի ստանաք ավելին:
Դիտարկումներ և արդի խնդիրներ հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 553-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին, նշում է մի շարք կարևոր կետեր, որոնք պետք է նկատի ունենալ ինչպես հարկ վճարողների, այնպես էլ մասնագետների համար: Այս որոշման ընդունմամբ պայմանավորված, հարկային պարտավորությունների կատարման գործընթացը դարձել է ավելի կազմակերպված, սակայն կան մի շարք հիմնախնդիրներ, որոնց վրա անհրաժեշտ է ուշադրություն դարձնել:
Առաջին հերթին, հարկ վճարողների համար կարևոր է հասկանալ, թե ինչու են իրենց հարկային պարտավորությունները չկատարվել: Այս հարցը կարող է կախված լինել բազմաթիվ գործոններից, այդ թվում ֆինանսական դժվարություններից, տեղեկությունների բացակայությունից կամ նույնիսկ վարչական սխալներից: Օրինակ, եթե հարկ վճարողի անձնական տվյալները կամ ֆինանսական իրավիճակը սխալ են ներկայացված, դա կարող է հանգեցնել հարկային պարտավորությունների առաջացման:
Մյուս կողմից, հարկային վարչությունների համար կարևոր է պարզեցնել հարկային պարտավորությունների կատարման գործընթացը, որպեսզի հարկ վճարողները կարողանան հեշտությամբ տեղեկանալ իրենց պարտավորությունների մասին: Արդյունավետ տեղեկատվական համակարգերի ներդրումը, ինչպես նաև e-services ծառայությունների ընդլայնումը կարող են զգալիորեն բարելավել այս իրավիճակը:
Նորարարական լուծումներ հարկային պարտավորությունների հստակեցման համար
Ըստ 553-Ա որոշման, հարկային պարտավորությունների գանձման գործընթացում հնարավոր է կիրառել նորարարական տեխնոլոգիաներ, որոնք կարող են օգնել ինչպես հարկ վճարողներին, այնպես էլ հարկային մարմիններին: Օրինակ, հարկային վարչությունները կարող են օգտագործել բլոկչեյն տեխնոլոգիաներ՝ հարկային տվյալների ամրագրումը և վերահսկումը բարելավելու նպատակով:
Բլոկչեյն տեխնոլոգիաները թույլ են տալիս ստեղծել ապակենտրոնացված և անվտանգ տվյալների բազա, որտեղ յուրաքանչյուր փոխանակում կարող է ստուգվել և վավերացվել: Այս հնարավոությունները կարող են նվազեցնել վարչական սխալների և բաց թողումների թիվը, իսկ հարկ վճարողներն էլ կարող են վստահ լինել, որ իրենց տվյալները պաշտպանված են:
Բացի դրանից, հարկային վարչությունները կարող են նաև ներդնել արհեստական բանականության (AI) լուծումներ՝ տեղեկությունները լավացնելու և հարկ վճարողների կարիքներին ավելի ճշգրիտ պատասխանելու համար: AI տեխնոլոգիան կարող է օգնել ավտոմատացնել ֆինանսական տվյալների վերլուծությունները, ինչը կնպաստի հարկային պարտավորությունների արագ և ճշգրիտ մատուցմանը:
Քաղաքացիական հասարակության դերը հարկային պարտավորությունների կատարման ընթացքում
ՀՀ ՊԵԿ 553-Ա որոշման վավերացումը նաև հստակեցնում է քաղաքացիական հասարակության դերը հարկային պարտավորությունների կատարման գործընթացում: Սա նշանակում է, որ հարկ վճարողները պետք է ակտիվորեն ներգրավվեն և համագործակցեն հարկային մարմինների հետ՝ իրենց իրավունքների և պարտականությունների վերաբերյալ տեղեկություններ ստանալու համար:
Քաղաքացիական հասարակությունը, մասնավորապես, կարող է մասնակցել հարկային քաղաքականության ձևավորմանը, առաջարկելով առաջարկություններ և դիտարկումներ: Սա կարող է լինել նաև հասարակական լսումների շրջանակներում կամ տարբեր ֆորումներում, որտեղ հարկային վարչապետությունը կարող է ներկայացնել իր ծրագրերը և լսել քաղաքացիական հատվածի առաջարկությունները:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը դառնում է ավելի թափանցիկ և հաշվետու, ինչը կնպաստի քաղաքացիների վստահության բարձրացմանը հարկային համակարգի նկատմամբ: