Հարկային պարտավորությունների կատարումը՝ հանրային պատասխանատվություն
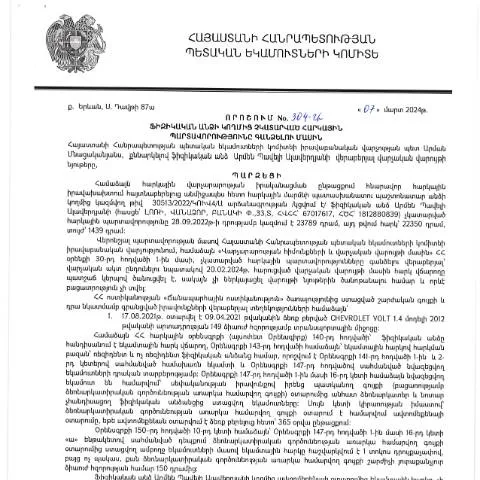
2024 թվականի մարտի 7-ին Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Արմեն Պավելի Ալավերդյանի կողմից ընդունվել է կարևոր կառավարության որոշում, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը, որը հրապարակվել է 2024 թվականի մարտի 22-ին, նախատեսում է համապարփակ ձեւավորում և ընթացակարգ՝ հարկային պարտավորությունների կատարումը ապահովելու նպատակով:
Նախապատրաստական փուլ՝ հարկային պարտավորությունների գանձման գործընթացում
Որպեսզի հասկանանք, թե ինչպես է տեղի ունենում հարկային պարտավորությունների գանձումը, անհրաժեշտ է նկատի ունենալ որոշ առանցքային փուլեր:
- Հարկային պարտավորության ճանաչում: Ֆիզիկական անձը պետք է ճանաչի իր հարկային պարտավորությունները՝ կատարելով սահմանված ընթացակարգերը:
- Հայտարարագրերի լրացում: Հարկային պարտավորություններին համապատասխան հայտարարագրերի լրացումը՝ ըստ կարգի:
- Հարկային պարտավորությունների կատարումը: Հարկային մարմինն իրականացնում է պարտավորությունների կատարումը:
Ֆորմաներ և դրանց համալրում
Որպեսզի ծրագրի շրջանակներում կատարեն հարկային պարտավորությունները, ֆիզիկական անձիք պետք է լրացնեն որոշակի ֆորմաներ, որոնք նաև ենթակա են հաստատման:
Ֆորմաներ՝ լրացման կարգը
Ֆորմաների լրացումը տեղի է ունենում հետևյալ կերպ.
- Անձնական տվյալների լրացում: Բոլոր անձնական տվյալները պետք է լինեն ճշգրիտ և համընկնեն փաստաթղթերի հետ:
- Հարկային դրույքաչափերի որոշում: Արտահայտեք հարկային պարտավորությունները համապատասխան դրույքաչափերով:
- Գումարի հաշվարկ: Գումարը պետք է հաշվարկվի համաձայն հարկային օրենսդրության:
Դիմումի ներկայացման ալիքները
Հարկային պարտավորությունների ներկայացման գործընթացում կարևորագույն դեր են խաղում դիմումի ներկայացման ալիքները:
- Տեղեկատվական համակարգերի միջոցով (Էլեկտրոնային ձև): Օգտագործելով պետական համակարգերի տրված հնարավորությունները:
- Թղթի վրա (պատրաստի ձև): Այս տարբերակը պահպանվում է բացառապես հատուկ դեպքերի համար:
- Դռնփակ ծառայություններ: Հնարավորություն՝ դիմել անձամբ պետական մարմիններին:
Գործընթացի ընթացքը՝ նախապատրաստությունից մինչև որոշման ընդունում
Հարկային պարտավորությունների գանձման գործընթացը հանգեցնում է որոշումների ընդունման, որտեղ կարևոր է հետևյալ քայլերը:
- Դիմումը ներկայացնել: Դիմումն ուղարկվում է համապատասխան պետական մարմիններին:
- Վերլուծություն և ստուգում: Պետական մարմինը ստուգում է ներկայացված փաստաթղթերը:
- Որոշման ընդունում: Ընդունվում է որոշում՝ հիմնված ստացված տվյալների վրա:
Նամակագրություն՝ գործընթացի ընթացքում
Գործընթացի ընթացքում կարևոր է պահպանել տեղեկությունները և նամակագրությունը:
- Նամակագրություն: Կազմել համապատասխան նամակներ՝ նրանց, ովքեր մասնակցել են գործընթացին:
- Հաղորդագրություն: Կապվել հարկային մարմինների հետ՝ ստանալու պատասխաններ:
- Հայտարարությունների հետևում: Պարբերաբար ստուգել, թե ուղղված հայտերը ստացել են:
Տեսանելիություն և վիճակագրություն
Հարկային պարտավորությունների իրականացման վիճակագրությունը կարևոր է թե՛ պետության, թե՛ քաղաքացիների համար: Պետական մարմինները պետք է հրապարակեն տվյալներ, որոնք կգծեն հարկային տարածքները:
| Տարի | Հարկային պարտավորությունների թիվ | Մշտական վերահսկողություն |
|---|---|---|
| 2023 | 4500 | 80% |
| 2024 | 5000 | 85% |
Զարգացումներ ու փոփոխություններ՝ հարկային օրենքներում
Վերջին տարիներին Հայաստանում տեղի են ունեցել կարևոր փոփոխություններ հարկային օրենքներում, որոնք ազդել են պարտավորությունների կատարման գործընթացի վրա:
- Արդիականացում: Ամերիկյան և եվրոպական երկրների փորձը կիրառվում է հայկական հարկային համակարգում:
- Թարմացում: Օրենսդրության փոփոխությունները՝ հարկատուների իրավունքների ընդլայնման նպատակով:
- Էլեկտրոնային համակարգեր: Эլեկտրոնային համակարգերի կիրառումը՝ գործընթացի պարզեցման համար:
Ամփոփում և հետագա քայլեր
Հարկային պարտավորությունների կատարման գործընթացը պահանջում է ժամանակին և ճշգրիտ գործողություններ։ Պետական մարմինների աշխատանքը պետք է լինի թափանցիկ և հասանելի, որպեսզի քաղաքացիները կարողանան վստահել իրենց հանրային պարտավորությունների կատարմանը:
Ամփոփելով, հարկային պարտավորությունների գանձման գործընթացը կարևորագույն դեր ունի հասարակության ապահովության և պետական միջամտության համակարգում:
Իրավական հիմքերը և կիրառելի ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 304-Ա որոշումը հիմք է հանդիսանում հարկային պարտավորությունների գանձման գործընթացներում, որտեղ նշվում են այն իրավական հիմքերը, որոնց հիման վրա իրականացվում են հարկային գանձումները: Դեկրետը հաստատում է «Հարկային օրենսդրության» հիմնական դրույթները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին:
Մասնավորապես, ըստ ՀՀ հարկային օրենսդրության, ֆիզիկական անձը պարտավոր է վճարել բոլոր հարկային պարտավորությունները ժամանակին: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա հարկային մարմիններն ունեն իրավունքը կիրառել հարկային պարտավորությունների գանձումներ: Այդ գործընթացը ենթադրում է մի շարք քայլեր, ներառյալ նախազգուշացման ուղարկումը, հարկային պարտավորությունների հաշվարկը և, անհրաժեշտության դեպքում, հարկային պարտավորությունների գանձման միջոցների իրականացումը:
304-Ա որոշումը նաև ընդգծում է հարկային մարմնի պարտավորությունները և իրավասությունները, որոնք վերաբերում են պարտավորությունների հաշվարկին և դրանց կատարողականությանը:
Հարկային պարտավորությունների գանձման ընթացակարգի քայլերը
Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձը պետք է հետևի մի շարք քայլերի, որոնք իրավականորեն սահմանված են ՀՀ ՊԵԿ իրավաբանական վարչության որոշմամբ:
Առաջին քայլը հարկային մարմնի կողմից պարտավորությունների հաշվարկն է, որը կատարվում է տվյալ ֆիզիկական անձի հարկային հաշվեկշռի վրա հիմնված: Մասնավորապես, հարկային մարմինը պարտավոր է նախքան գանձման միջոցների կիրառումը կատարել պարտավորությունների հաշվարկ:
Երկրորդ քայլը համարվում է պարտավորությունների վերաբերյալ նախազգուշացման ուղարկումը, որն իրականացվում է ըստ օրենքի պահանջների: Այս նախազգուշացումը պետք է պարունակի տեղեկություններ պարտավորությունների վերաբերյալ, այդ թվում՝ գումարի չափը, վճարման ժամկետը և անհրաժեշտ տեղեկությունը դիմելու համար:
Երրորդ քայլը հարկային պարտավորությունների գանձումն է, որն իրականացվում է օրենքով սահմանված կարգով: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա հարկային մարմինները կարող են դիմել դատարան, որպեսզի պահանջվեն հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման իրավական միջոցները
304-Ա որոշումը նաև ներկայացնում է հարկային պարտավորությունների գանձման իրավական միջոցները, որոնք կարող են կիրառվել դեպքի բերում:
Մի շարք միջոցների կիրառում կարող է ներառել գումարի բռնագրավում, հաշիվներում ֆինանսների առկայության դեպքում, ինչպես նաև սեփականության իրավունքների սահմանափակում: Այդ միջոցներն առավելապես կիրառվում են այն դեպքերում, երբ ֆիզիկական անձը չի արձագանքում հարկային մարմինների նախազգուշացումներին:
Նշված միջոցներին զուգընթաց, հարկային մարմինները ունեն նաև իրավասություն իրականացնելու հարկային պարտավորությունների հաշվետվություններ, որոնք կարող են խոչընդոտել պարտավորությունների թողարկմանը, եթե դրանցում չկան բավարար հիմնավորումներ: