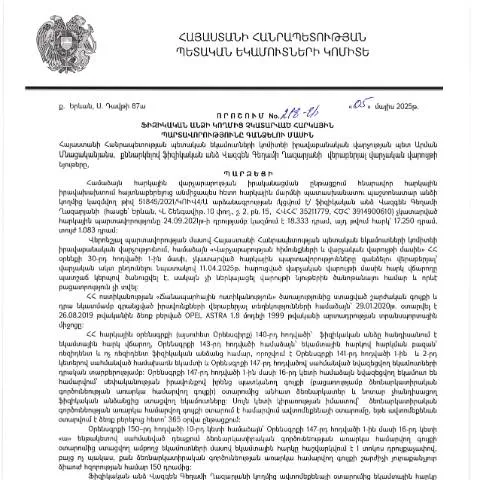
Տվյալ փաստաթուղթը՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 218-Ա որոշումը հստակեցնում է ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել։ Այս փաստաթուղթը, ըստ էության, ցուցադրում է, թե ինչպես պետք է իրականացնել հարկային պարտավորությունները, և ինչ քայլեր պետք է ձեռնարկվեն նրանց կողմից, ովքեր չեն կատարել իրենց պարտավորությունները:
Ո quién է ներկայացնում այս փաստաթուղթը
Այս որոշումը կիրառելի է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Գործողությունները, որոնք հանդիսանում են այդ պարտավորությունների կատարման բացակայություն, կարող են լինել՝ հարկային հայտարարագրերի ժամանակին չներկայացումը, հարկերի չվճարումը և այլն։ Այնպիսի դեպքեր, երբ անձը ներկայացնում է այս փաստաթուղթը, կարող են լինել տարբեր՝ սկսած անհատ ձեռնարկատերերից մինչև սովորական քաղաքացիներ:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
- Ֆորմայի լրացում: Հարկադիր սահմանված տիպային ձևը պետք է լրացվի պարզ, հստակ և տրամաբանական եղանակով: Յուրաքանչյուր տող և կետ պետք է լրացվի առանց սխալների:
- Պարտադիր բովանդակություն: Հարկադիր ձևը պետք է պարունակի անձի անունը, ազգանունը, հաութային համարը և հարկային պարտավորությունների վերաբերյալ տվյալները:
- Ստուգում: Համոզվելու համար, որ ամեն ինչ ճիշտ է լրացված, խորհուրդ է տրվում մեկ անգամ լրացրած փաստաթուղթը կրկնակի ստուգել:
Անհրաժեշտությունները՝ փաստաթուղթը ներկայացնելու համար
Դուք պետք է ունենաք համապատասխան փաստաթղթերի փաթեթ, որը կարող է ներառել, սակայն սահմանափակվելով, հետևյալը.
- Նախորդ հարկային հայտարարագիրը
- Անձնական ID քարտը
- Հարկային պարտավորությունների չկատարելու ապացույցները, եթե անհրաժեշտ է
Փաստաթղթի հանձնման գործընթացը
Այս փաստաթուղթը կարելի է ներկայացնել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով։ Էլեկտրոնային փոխանցումը կարող է արագացնել գործընթացը և նվազեցնել տեխնիկական սխալների հավանականությունը:
Առկա ձևով ներկայացնելիս
- Փաստաթուղթը պետք է ներկայացվի համապատասխան հարկային մարմին՝ մարզային կամ քաղաքային:
- Ներկայացման գործընթացում անձը կարող է հարցեր ներկայացնել հարկային աշխատակցին:
Էլեկտրոնային ձևով ներկայացնելիս
- Օգտագործել հարկային մարմնի պաշտոնական կայքը:
- Մուտք գործել անձնական հաշիվ՝ ID քարտի միջոցով:
- Լրացնել և ուղարկել անհրաժեշտ փաստաթուղթը:
Ընդհանուր ընթացակարգը
Դեպքից դեպք գործընթացը կարող է տարբերվել, սակայն, սովորաբար, այն ներառում է հետևյալ փուլերը:
- Ֆիզիկական անձը լրացնում է անհրաժեշտ փաստաթուղթը և հավաքում անհրաժեշտ փաստաթղթերի փաթեթը:
- Ներկայացնում է փաստաթուղթը կամ ուղարկում էլեկտրոնային եղանակով:
- Հարկային մարմինը ստուգում է ներկայացված փաստաթղթերը և որոշում կայացնում:
- Արդյունքները հաղորդվում են անձին՝ ըստ սահմանված ընթացակարգերի:
Արդյունքների հաղորդումը
Փաստաթղթի խորհրդակցման արդյունքում հարկային մարմինը կարող է հայտնել որոշման ընդունման մասին, ինչը կարող է լինել.
- Հարկային պարտավորությունների կատարում և հաշվետվության հաստատում։
- Հարկային պարտավորությունների լրացման անհրաժեշտություն:
- Հարկային պարտավորությունների չկատարելու հետևանքները:
Այս փաստաթղթի առանձնահատկությունները այլ լուծումների համեմատ
Եղել են այլ փաստաթուղթեր, որոնք կարող են թվայնացնել հարկային պարտավորությունների վերաբերյալ, սակայն այս որոշումը հենց այն եզակի փաստաթուղթն է, որը նպատակաուղղված է միայն ֆիզիկական անձանց հարկային պարտավորությունների կատարման խնդիրներին:
Փաստաթղթի հետ կապված խնդիրները և լուծումները
Առաջանում են իրավիճակներ, երբ հարկային մարմինները կարող են մերժել ներկայացված փաստաթուղթը՝ տարբեր պատճառաբանություններով, այդ թվում՝ սխալ կամ բացթողված տվյալներ:
Համաձայնվելով այդ խնդիրների լուծման համար, անձը կարող է դիմում ներկայացնել՝ բացատրելով իր դիրքորոշումը:
Եզրակացություններ
Հարկային պարտավորությունների կատարման գործընթացը, այս փաստաթուղթը խաղում է առանցքային դեր, և դրա ճիշտ լրացումը և ներկայացումը կարող են խուսափել բազմապիսի խնդիրներից:
Անհրաժեշտ է միշտ հետևել ընթացակարգին և տալ բոլոր անհրաժեշտ տեղեկությունները, որպեսզի նվազեցնեն հնարավոր բարդությունները:
Ամբողջական ակնարկ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 218-Ա որոշման վերաբերյալ
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից կայացված 218-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր իրավաբանական ակտ, որը ներկայացնում է հարկային օրենսդրության կիրառման նոր մոտեցումներ: Այս որոշումը, ըստ էության, նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների պատշաճ չկատարելու հետևանքով առաջացած պարտքերի կառավարման գործընթացը: Որոշումն ուժի մեջ է մտնում 2025 թվականի հունիսից և ենթադրում է մի շարք նոր կարգավորումներ, որոնք նպատակ ունեն բարելավել հարկային վարչարարությունը:
Դիմումների գործընթաց և պահանջվող փաստաթղթեր
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է հատուկ դիմումի ներկայացում, որը պետք է լինի համապատասխան ձևաչափով: Դիմումը պետք է պարունակի հետևյալ հիմնական տեղեկատվությունները՝ դիմողի անձնական տվյալներ, պարտքի մանրամասները, ինչպես նաև վճարման ժամկետները: Անհրաժեշտ փաստաթղթերի ցանկը կարող է ներառել՝
- Անձնագրի կամ նույնականացման հայտի պատճեն;
- Հարկային պարտքի մասին տեղեկանք, որը հնարավոր է ստանալ ՀՀ ՊԵԿ-ից;
- Եթե դիմողը ներկայացնում է երրորդ անձի շահերը, ապա անհրաժեշտ կլինի նաև լիազորագրի պատճեն:
Դիմումն ու փաստաթղթերը պետք է ուղարկվեն էլեկտրոնային եղանակով, ինչպես նաև պետք է հանդիսանալ թվայնացված (PDF) և ապահովված էլեկտրոնային ստորագրությամբ: Որոշման շրջանակներում նախատեսված կարգով հայտարարված մուծումները պետք է կատարվեն սահմանված ժամկետներում, որպեսզի հնարավոր լինի խուսափել լրացուցիչ տուգանքներից:
Ֆինանսական հետևանքներ և իրավաբանական հետևանքներ
218-Ա որոշման իրավական հետևանքները ներառում են ոչ միայն պարտավորությունների գանձումը, այլ նաև տուգանքների կիրառումը, եթե ֆիզիկական անձը հրաժարվում է կատարել իր հարկային պարտավորությունները: Այս կարգավորումների արդյունքում, պետությունը կարող է կիրառել հարկային պարտավորությունների գանձման մի շարք ձևեր, որոնց թվում են՝
- Անվճարելի պարտքերի գանձում;
- Տեղեկատվության հավաքագրում և վերլուծություն հարկային վարչության կողմից;
- Գործողությունների իրականացում դատարանում՝ պարտքերի գանձման նպատակով:
Նշված գործողությունները կարող են հանգեցնել ֆինանսական ծանրաբեռնվածության ոչ միայն քաղաքացիների, այլև նրանց ընտանիքների համար: Հետևաբար, կարևոր է, որպեսզի քաղաքացիները նախօրոք տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին և կատարեն անհրաժեշտ վճարումները ժամկետում:
Պետության և քաղաքացիների համագործակցությունը հարկային պարտավորվածությունների ոլորտում
218-Ա որոշման ընդունումը հնարավորություն է տալիս պետական ինստիտուտներին և քաղաքացիներին համագործակցել հարկային պատասխանատվության բարձրացման ոլորտում: Պետությունը կարող է նախաձեռնել կրթական ծրագրեր և տեղեկատվական արշավներ, որոնք ուղղված են քաղաքացիներին՝ օգնելու իրենց հասկանալ իրենց հարկային պարտավորությունները: Այդ ծրագրերը կարող են ներառել.
- Վեբինարներ և հետազոտություններ՝ հարկային օրենսդրության մասին;
- Հարկային խորհրդատվական ծառայություններ, որոնք մատուցվում են առցանց;
- Սոցիալական ցանցերում տեղեկատվության տարածում:
Այս համագործակցությունը կարող է նվազեցնել քաղաքացիների հարկային պարտավորությունների կատարման խոչընդոտները և նպաստել հարկային ենթակառուցվածքի բարելավմանը, ինչի արդյունքում պետությունը կարող է իրականացնել իր սոցիալական ծրագրերը ավելի արդյունավետ: