Կառավարության որոշումը. Ինչպես է այն ազդում հարկային պարտավորությունների վրա
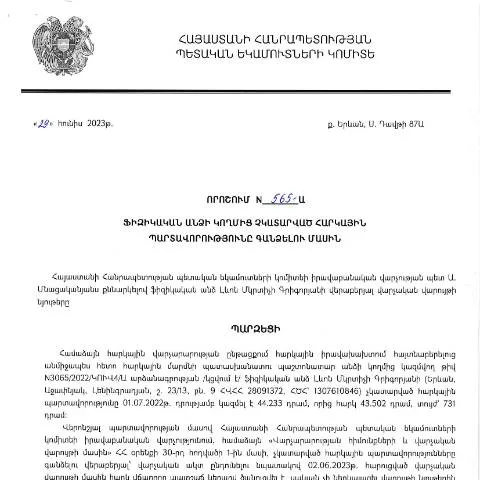
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.06.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 565-Ա որոշումը դարձել է կարևոր փաստաթուղթ, որը անդրադառնում է այն քաղաքացիների հարկային պարտավորություններին, ովքեր չեն կատարել իրենց պարտավորությունները։ Այս նյութում կանդրադառնանք, թե ինչու և ինչպես է պետք լրացնել և ներկայացնել այս որոշման շրջանակներում պահանջվող ձևը։
Ֆինանսական պարտավորությունները և դրանց հետևանքները
Պետական եկամուտների կոմիտեն (ՊԵԿ) մշտապես վերահսկում է հարկային պարտավորությունների կատարման գործընթացը։ Երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները, դա կարող է հանգեցնել բարդ հետևանքների, այդ թվում՝ տուգանքների և ֆինանսական պատասխանատվության։ 565-Ա որոշումը նախատեսում է առավելագույնս պարզեցնել այդ գործընթացները, հասնելու համար արդյունավետ հարկային համակարգի:
Ինչ է պետք իմանալ դիմելուց առաջ
Ովքեր են կարող է դիմել
- Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները
- Նրանք, ով ստացել են պահանջը ՊԵԿ-ից
Այսպիսով, եթե դուք ստացել եք ՊԵԿ-ից տեղեկություն այն մասին, որ ունեք պարտականություններ, ապա դուք կլինեք այս որոշման շրջանակներում:
Ձևի լրացման մանրամասները
Ինչպես լրացնել ձևը
Շատ կարևոր է ճիշտ լրացնել հայտի բոլոր դաշտերը։ Երկար սահմանած պահանջները ընդգրկում են անձնական տվյալները, հարկային պարտավորությունների տեսակը և գումարը։
- Անուն և ազգանուն: Պետք է լինի այնպես, ինչպես նշված է անձնագրում:
- ՀՇՀ (Հարկային Շրջանառության Համար): Սա ձեր անձնական հարկային համարը է:
- Պարտավորության տեսակը: Նշել համաձայնեցված հարկատեսակները:
Խուսափելու սխալներից
Շատ կարևոր է զգույշ լինել, որպեսզի չներկայացնեք սխալ տվյալներ, որոնք կարող են հանգեցնել դիմումի մերժման։ Իմացեք, որ յուրաքանչյուր սխալ տարրի բացահայտումը կարող է պահանջել նոր, ավելորդ ժամանակ:
Դիմումը ներկայացնելու каналы
Որտեղ և ինչպես ներկայացնել ձևը
Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ սովորական եղանակով։ Այսպիսով, դուք կարող եք ընտրել.
- Էլեկտրոնային դիմում: Հնարավոր է ներկայացնել ՊԵԿ պաշտոնական կայքում, համապատասխան համակարգի միջոցով:
- Արձանագրությամբ: Կարող եք դիմել ՊԵԿ տեղական գրասենյակներին:
Էլեկտրոնային դիմումի առավելությունները
Էլեկտրոնային դիմումը սովորաբար արագ և հարմար է, քանի որ դուք կարող եք ստանալ հաստատում անմիջապես:
Անհրաժեշտ փաստաթղթեր
Նախկինում ներկայացված հայտի հետ մեկտեղ, դուք պետք է ներկայացնեք որոշ փաստաթղթեր, որոնք կարող են ներառել:
- Անձնագիր կամ նույնականացնող փաստաթուղթ
- Հարկային պարտավորությունների վերաբերյալ հայտարարություն
- Աջակցության փաստաթղթեր (եթե անհրաժեշտ է)
Մերժման կամ սխալի դեպքում
Ինչ անել, եթե դիմումը մերժվի
Եթե դուք ստանում եք մերժում, անհրաժեշտ է ուսումնասիրել մերժման պատճառը։ Այս դեպքում դուք կարող եք:
- Կապվել ՊԵԿ-ի հետ և պարզել, թե ինչ սխալներ կան
- Վերաձևակերպել դիմումը և ներկայացնել կրկին
Պատասխանատվություն և իրավապահ մարմիններ
Եթե դուք չեք կատարում տեղեկացված պարտավորությունները, ապա ՊԵԿ-ը կարող է սկսել հարկային վերահսկողություն:
Կառավարության որոշման պատմությունը
Այս որոշումը հիմնված է ՀՀ Կառավարության կողմից ընդունված օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարումը, և նախատեսում է վարքագծային փոփոխություններ, ինչպես նաև հարկային վարչարարության բարելավում:
Արդյունքները և սպասված հետևանքները
Որոշումը հնարավորություն է տալիս արդյունավետ վերահսկողություն իրականացնել և կրճատել հարկային պարտավորություններից չխուսափելու դեպքերը:
Վերջում, միջոցները, որոնք կիրառվում են հարկային պարտավորությունների կատարման բարձրացման համար, նպաստում են պետական բյուջեի ամրապնդմանը և ավելի կայուն տնտեսական միջավայրի ձևավորմանը:
Ներդրումային հարկային պարտավորությունները և դրանց կատարման վարչական ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 565-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային ընթացակարգերի պարզաբանման և ներդրումային միջավայրի բարելավման տեսանկյունից։ Այս որոշումը ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին, որն էլ նպաստում է հարկային զեկույցների ճիշտ ու ժամանակին ներկայացման։
Օրենքի համաձայն, յուրաքանչյուր ֆիզիկական անձ պետք է տեղյակ լինի, որ հարկային պարտավորությունները չեն միայն ժամանակավոր ֆինանսական պարտականություններ, այլև օրենքի համաձայն պահանջվող պարտավորություններ, որոնք կարող են հանգեցնել վարչական պատասխանատվության։ Մասնավորապես, հարկային մարմինները պարտավոր են ծանուցել առկա պարտականությունների մասին, ինչը կենսական կարևորություն ունի հարկ վճարողների համար։
Հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է հատուկ քայլեր, որոնք պետք է իրականացվեն՝ ներառյալ հարկային հայտարարությունների ստուգումը, պարտականությունների չափումը և համապատասխան տեղեկատվության տրամադրումը հարկ վճարողին։ Դրա նպատակն է ոչ միայն պարտականությունների գանձումը, այլեւ նաև հարկային դաշտի մաքրությունը և աշխատունակ միջավայրի ապահովմանն ուղղված քայլերը։
Հարկային պարտավորությունների չկատարման հետևանքները և վարչական պատասխանատվությունը
Ֆիզիկական անձինք, ովքեր չկատարում են հարկային պարտավորությունները, կարող են հանդիպել մի շարք վարչական պատասխանատվությունների, որոնք կարող են ընդգրկել ոչ միայն ֆինանսական տուգանքներ, այլև այլ հետևանքներ, որոնք ունակ են ազդել նրանց ֆինանսական վիճակի վրա։ ՀՀ ՊԵԿ-ի կողմից հրապարակված 565-Ա որոշման հիման վրա, հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել հետևյալը.
- Ֆինանսական տուգանքներ: Որոշակի գումարների և տոկոսադրույքների հաշվարկում, որոնք հետագայում կարող են ավելանալ, եթե պարտավորությունները չկատարվեն ժամանակին։
- Վարչական իրավախախտման արձանագրություններ: Հարկային մարմինները կարող են կազմել վարչական իրավախախտման արձանագրություններ, որոնք կարող են հանգեցնել լրացուցիչ տուգանքների։
- Հարկային դաշտում մուտքի խնդիրներ: Հարկային պարտավորությունների չկատարման արդյունքում հնարավոր է նվազեցնել հարկային բարի միտումները, ինչը կարող է հանգեցնել նոր ֆինանսական դժվարությունների։
Այսպիսով, հարկային պարտավորությունները չկատարելը կարող է բերել ոչ միայն ֆինանսական դժվարությունների, այլև վարչական խնդիրների, որոնք կարող են ազդել անձի տնտեսական գործունեության վրա։ Հետևաբար, հարկ վճարողներին խորհուրդ է տրվում ուշադիր լինել իրենց հարկային պարտավորությունների նկատմամբ և ապահովել դրանց ճիշտ և ժամանակին կատարումը։
Վերադարձի գործընթացն ու վերաքննիչ ատյանները
Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձիք ունեն իրավունք՝ դիմելու վերաքննիչ ատյաններին, եթե նրանք չեն ընդունում հարկային մարմինների որոշումները։ 565-Ա որոշման շրջանակներում, ֆիզիկական անձիք կարող են դիմել նշված մարմիններին՝ ներկայացնելով համապատասխան փաստաթղթերը և ապացույցները, որոնք հաստատում են իրենց դիրքորոշումը։
Վերադարձի գործընթացն իրականալի է հետևյալ քայլերով:
- Դիմումի պատրաստում: Անձը պետք է պատրաստի դիմում, որտեղ կբացատրվեն բոլոր հանգամանքները, և կցել համապատասխան փաստաթղթերը, որոնք վերաբերում են հարկային պարտավորություններին։
- Ակնկալվող ժամկետներ: Դիմումը պետք է ներկայացվի համապատասխան ժամկետներում՝ հաշվի առնելով ՀՀ ՊԵԿ-ի կողմից սահմանված ժամկետները, այլապես դիմումը չի կարող ընդունվել։
- Տեղեկատվության տրամադրում: Ֆիզիկական անձինք կարող են ակնկալել, որ հարկային մարմինները պետք է տրամադրեն տեղեկություններ իրենց վճարումների մասին, որը կարող է օգտագործվել որպես հիմք դիմելու համար։
Վերաքննիչ մարմինը ուսումնասիրելուց հետո որոշում է կայացնում, որը կարող է լինել թե դրական, թե բացասական։ Հարկային մարմինների որոշման դեմ բողոքարկման գործընթացը կարող է նաև ներառել դատական գործընթաց, եթե հարկ վճարողի և հարկային մարմնի միջև համաձայնություն չի հաստատվում։