Հարկային պարտավորությունների կատարումը և դրա հետևանքները
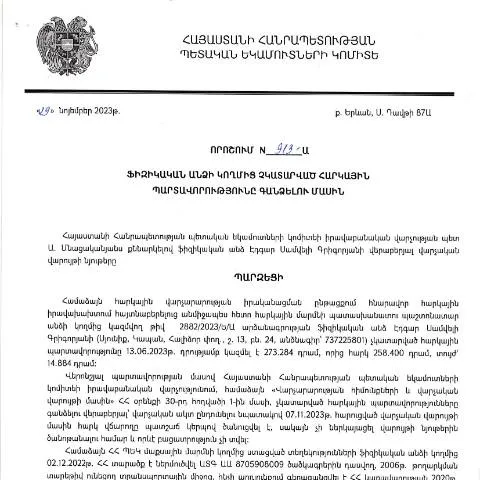
Վերջին տարիներին ՀՀ-ում հարկային պարտավորությունների կատարումն ու դրանց չկատարումը դարձել են կարևոր թեմաներ, որոնք ազդում են ինչպես անձանց, այնպես էլ պետության ֆինանսական կայունության վրա։ 29 նոյեմբերի 2023-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 913-Ա որոշումն ակնհայտորեն նպատակ ունի կարգավորել այդ հարցերը։
Ովքեր են ենթարկվում այս որոշման շրջանակներում
Այս որոշումը հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն կարող է ազդել ինչպես բնական անձանց, այնպես էլ անհատ ձեռնարկատերերի վրա, որոնք ունեն չկատարված հարկեր։ Հատկապես ուշադրություն պետք է դարձնել հետեւյալ խմբերին:
- Հարկային պարտավորություններ չունեցող անձինք՝ ովքեր պետք է ներկայացնեն համապատասխան փաստաթղթեր` իրենց պարտավորությունները լուծելու համար։
- Օրինական անձինք՝ որոնք ունեն գործող հաշվետվություններ, բայց չեն կատարել վճարումներ։
- Նորարարական և փոքր բիզնեսներ՝ որոնք կարող են կանգնել վճարման դժվարությունների առջև։
Աշխատակազմի ծավալած աշխատանքը
Օրենքի համաձայն, հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների գանձման գործընթացը հետևյալ կերպ.
- Հարկային պարտավորությունների վերլուծություն՝ գնահատելով յուրաքանչյուր դեպքի առանձնահատկությունները։
- Դիմումի ընդունում կամ հարկային պարտավորությունների վերաբերյալ գրությամբ տեղեկացնել պարտապանին։
- Մաքսային կամ հարկային հաշվետվությունների մշակում, որոնց հիման վրա կատարվում են միջոցառումներ։
Որոշումն ունի հետագա գործողությունների սահմանում, որոնք կարող են ներառել վարչական վարույթներ, վճիռներ կամ ստուգայցեր։
Ինչ է որոշման իրավական հիմքը
Այս որոշումն ընդունվել է Հայաստանի Հանրապետության օրենսդրությամբ, որը սահմանում է հարկային պարտավորությունների կատարումն ու դրանց չկատարման հետևանքները։ Վճիռը փաստորեն դարձել է հիմք՝ ինչը նշանակում է, որ ՀՀ հարկային մարմիններն իրավունք ունեն պահանջել պարտավորությունների կատարումից հրաժարվող անձանցից վճարումներ, անգամ եթե գործը գտնվում է դատարանում։
Ընդունելի փաստաթղթերի շարքը
Դիմելու և հարկային պարտավորությունները լուծելու գործընթացում անհրաժեշտ են որոշ փաստաթղթեր, որոնք պետք է լինեն՝
- Հարկային հաշվետվություններ
- Պարտավորությունների մասին տեղեկանքներ
- Վճարման հաստատման փաստաթղթերը
Հասարակ քաղաքացիները կամ անհատ ձեռնարկատերերը պետք է ապահովեն, որ ներկայացվող փաստաթղթերը համապատասխանեն Կառավարության որոշմանը և ՀՀ օրենսդրությանը։
Դիմումը լրացնելու ընթացակարգը
Դիմումը պետք է լրացվի հետևյալ կետերով՝
- Անուն, ազգանում, ծննդյան ամսաթիվ
- Հարկային համարը (TIN)
- Հասցե, հեռախոսահամար
- Պարտավորությունների մանրամասներ
Իրավաբանական կամ փաստաթղթային սխալների խուսափելու համար կարևոր է՝ ընթերցել բոլոր հրահանգները և լրացնել դիմումը հստակ ու ճիշտ:
Դիմումը ներկայացնելու ձևը
Դիմումը պետք է ներկայացվի առցանց կամ անձամբ ՀՀ ՊԵԿ համապատասխան բաժիններին։ Նշված է, որ առցանց ներկայացումը շատ ավելի արագ է, և հնարավորություն է տալիս ստանալ արագ պատասխան։
Հարկային մարմինները պարտավոր են արձագանքել դիմումի վերաբերյալ 30 օր ընթացքում, իսկ անհրաժեշտության դեպքում կարող են ծանուցել լրացուցիչ փաստաթղթերի ներկայացման մասին։
Հետագա գործողությունները և վերահսկողությունը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները վերլուծում են նրան և, եթե անհրաժեշտ է, դիմումի վերաբերյալ կարող են պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր։ Եթե դիմումը հաստատվի, և պարտականությունները կատարվեն, ապա պարտապանը կստանա համապատասխան տեղեկություն:
Այնուամենայնիվ, եթե դիմումը մերժվում է, կարող են լինել բողոքարկման գործընթացներ:
- Բողոքարկում՝ վարչական դատարան
- Հրաժարում՝ հարկային պարտավորություններից
- Ավելացած վճարումներ՝ ուշացման դեպքում
Ամբողջական գործընթացի ներկայացում
Հարկային պարտավորությունների կատարման գործընթացը համարվում է բազմամիասնություն, որտեղ յուրաքանչյուր քայլ կարևոր է։ Դիմումը ներկայացնելուց առաջ անհրաժեշտ է հասկանալ դրա նշանակությունը՝
| Քայլ | Նախադեպ | Նշանակություն |
|---|---|---|
| Դիմումի լրացում | Բոլոր տվյալների ճիշտ ներկայացում | Վճարումների արագ լուծում |
| Փաստաթղթերի ներկայացում | Հարկային մարմինների պահանջներին համապատասխան | Ավելի հանգիստ ընթացակարգ |
| Արձագանք ստանալ | 30 օր | Երրորդ կողմերի մասնակցություն |
Տեղեկություններ որոշման մասին
2023 թվականի նոյեմբերի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էդգար Սամվելի Գրիգորյանը կայացրել է 913-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշման նպատակն է ապահովել պետական եկամուտների համակարգի կայունությունը և հարկային պարտավորությունների կատարման բարձր մակարդակը։ Վարչության կողմից որոշման հրապարակումը տեղի է ունեցել 2023 թվականի դեկտեմբերի 12-ին, ինչը կարևոր քայլ է հարկային քաղաքականության մեջ։
Հարկային պարտավորությունների կատարման կարգը
Նշված որոշումը կիրառելի է այն ֆիզիկական անձանց նկատմամբ, որոնք հրաժարվել կամ չկարողացել են կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ, սոցիալական ապահովության վճարներ և այլ հարկեր, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ։ Հարկային պարտավորությունների կատարման կարգը ներառում է մի շարք քայլեր, որոնք պետք է կատարեն հարկ վճարողներն ու հարկային մարմինները, այդ թվում՝ գրանցման գործընթացը, հարկային հայտարարագրերի ներկայացումը և վճարումների կատարումը։
Նախորդ հաշվետվությունների վերլուծություն
913-Ա որոշման ընդունման նախորդ հաշվետվությունները ցույց են տվել, որ մի շարք ֆիզիկական անձինք չեն ներկայացրել իրենց հարկային հայտարարագրերը։ Դա հանգեցրել է պետական բյուջեի եկամուտների կրճատման և հարկային պարտավորությունների չկատարման աճին։ ՀՀ ՊԵԿ-ը նպատակ է դրել ուժեղացնել վերահսկողությունը, որպեսզի կանխատեսելի լինի հարկային համակարգի վիճակը և հավասարակշռվի հարկային պարտավորությունները։ Քննարկման ենթակա են նաև վարկանիշային համակարգեր, որոնք կարող են խթանել հարկ վճարողների առավելագույն պատասխանատվությունը և խթանել առևտրային գործունեության կայունությունը: