Նորարարական գանձման կարգը և ակնկալվող արդյունքները
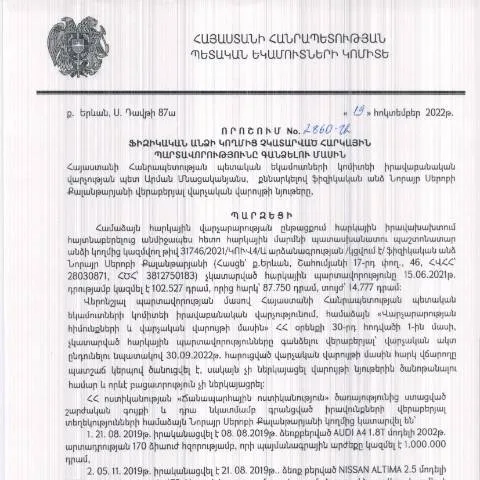
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված N2860-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևոր փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց չկատարած հարկային պարտավորությունների գանձմանը: Այս որոշման հիմնական նպատակը հարկային պարտավորությունների կատարման խթանումն է, ինչը նպատակ է ծառայում պետությանը հարկային բյուջեի բավարարելու համար:
Որոնք են գանձման գործընթացի սկզբնավորումն ու ընթացումը
Գանձման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս գործընթացի սկիզբը կարող է լինել, օրինակ, հարկային տեսչության կողմից կատարված ստուգում կամ հարկային հայտարարության ներկայացման ժամկետի խախտում: Հարկային մարմինները պարտավոր են տվյալ անձին հաղորդել իր պարտավորությունների մասին, ինչը կարող է տեղի ունենալ ինչպես գրավոր, այնպես էլ էլեկտրոնային եղանակով:
- Շրջանառության սկիզբ: Հարկային մարմինը պետք է տեղեկացնի հարկատուին առկա պարտավորությունների մասին:
- Հարկային պարտավորությունների ներկայացում: Հարկատուն պետք է ներկայացնի իր բացատրությունները կամ հաղորդակցվի հարկային մարմնին:
- Միաժամանակյա դատարանի որոշման պահանջ: Եթե հարկատուն չի համաձայնվում, նա կարող է դիմել դատարան:
Որոնք են հարկային պարտավորությունների գանձման փուլերը
Գանձման գործընթացը բաղկացած է մի քանի փուլից, որոնք ձևավորում են այդ անվանումը:
- Հարկային պարտավորությունների գնահատում: Հարկային մարմինները գնահատում են հարկատուի հարկային պարտավորությունները:
- Հարկային ահազանգ: Այո, հարկային մարմնը կարող է ներկայացնել պահանջի մասին պարզաբանում:
- Պարտավորությունների հաստատում: Հարկատուն հաստատում է իր պարտավորությունները:
- Դատարանային գործընթաց: Եթե հարկատուն չի համաձայնվում, նա կարող է դիմել դատարան:
- Գանձման իրականացում: Եթե պարտավորությունները չեն կատարվել, վարչությունը սկսում է գանձման գործընթացը:
Հարկային պարտավորությունների գանձման մանրամասները
Դիմելու և գանձման գործընթացի ընթացքում հարկատուն պետք է ապահովի, որ բոլոր տվյալները ճիշտ և լիարժեք են լրացված: Այս գործընթացում կարելի է հանդիպել մի քանի խնդիրների, օրինակ՝ սխալ նշված գումարներ, բաց թողնված շարադրանքներ կամ համապատասխան փաստաթղթերի չներկայացում:
Հարկային գաղափարների և խնդիրների դասակարգում
| Դասակարգում | Նյութի տեսակը | Մոտեցման տեսակ |
|---|---|---|
| Տրամադրված հարկային հայտարարություն | Հարկային փաստաթղթերի ամփոփում | Հարկային մարմնի կողմից ստուգում և գնահատում |
| Նոր տեղեկությունների հաղորդում | Պարտավորությունների հաստատում | Հարկային մարմնի կողմից արձագանք |
| Դատարան ներկայացում | Դատական գործընթաց | Հարկային մարմնի կողմից հայտ ներկայացում |
Ինչպես լրացնել պահանջը
Պահանջի լրացումը կարևորագույն քայլ է, որը պահանջում է շատ մանրակրկիտ մոտեցում: Կարևոր է նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնց թվում կարող են լինել:
- Հարկային հայտարարություններ: Ներկայացնել ընթացիկ և անցյալ ամիսների հայտարարությունները:
- Դիմումի ձև: Լրացնել անհրաժեշտ հարցաթերթիկը:
- Աջակցող փաստաթղթեր: Եթե անհրաժեշտ է, տրամադրել նաև այլ փաստաթղթեր, որոնք կարող են ապացուցել ձեր դիրքորոշումը:
Հարկային պարտավորությունների գանձման ընթացակարգի հետազոտում
Երբ հայտը ներկայացված է, հարկային մարմնին ունեն բավարար ժամանակահատված, որպեսզի ուսումնասիրեն դիմումը: Դիմումը կարող է լինել, օրինակ, 30 օր կամ ավելի, իսկ վարչական որոշումը կայացվում է:
Հարկային մարմնի պատասխանները
Հարկային մարմինը կարող է պատասխանել մի շարք կերպով:
- Հաստատում: Պահանջը կարող է ընդունվել:
- Մերժում: Պահանջը կարող է մերժվել:
- Նոր պահանջ: Ֆիզիկական անձը կարող է հիմնավորել նոր պահանջ:
Նպատակային արդյունքները
Հարկային պարտավորությունների գանձումը նպատակ ունի բարելավել հարկային դաշտը և ապահովել սպասարկմանը մատչելիություն:
Հարկային պարտավորությունների հաջորդականությունը
Որպեսզի կարողանանք ճիշտ հասկանալ գանձման գործընթացը, կարևոր է իմանալ, թե նա ինչպես է շարունակվում:
- Փաստաթղթերի հավաքում: Դիմողը հավաքում է բոլոր անհրաժեշտ փաստաթղթերը:
- Գրավոր ներկայացում: Որպեսզի դիմումը լինում է լրացված, պետք է գրավոր ներկայացում դարձնել:
- Վարչական վերաքննություն: Եթե անհրաժեշտ լինի, հրավիրեք վերաքննության:
Պատասխանատուների և մարմինների դերերը
Այս գործընթացում ընտանիքում պահվում են մի քանի կարևոր մարմիններ:
- ՀՀ ՊԵԿ: Գանձման աշխատանքները իրականացնում է:
- Դատարան: Եթե հարկատուն համաձայն չէ, կարող է դիմել դատարան:
- Հարկատու: Դիմողը ունի իր պարտավորությունները:
Հարկային պարտավորությունների հարցում ստացված արդյունքները
Այս գործընթացի արդյունքում հարկատուն կարող է ստանալ համապատասխան փաստաթղթեր, որոնք հաստատում են նրանց պարտավորությունները: Սա կարող է բարելավել հարկային վիճակը:
Հարկային համակարգի վերահսկողությունը և հարկային պարտավորությունների իրականացման գործընթացը բարդ է, սակայն անհրաժեշտ է ճիշտ մոտեցում և պատասխանատվություն:
Դրույթների Մեթոդաբանությունը և Գործողությունների Հիմնական Կայքեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 19.10.2022 թվականին կայացված թիվ 2860-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վերջին փոփոխությունների և կարգավորումների վրա: Նախագծված գործընթացը ներառում է մի շարք քայլեր, որոնք օգնում են ապահովել հարկային պարտավորությունների կատարումը, միաժամանակ պահպանելով քաղաքացիների իրավունքները:
Նախ, հարկ վճարողներին ներկայացվում է տեղեկություն իրենց պարտավորությունների մասին, նկատի ունենալով, որ յուրաքանչյուր անձ ունի իրավունք ստանալ իր հարկային վիճակի վերաբերյալ մանրամասն տեղեկատվություն: ՀՀ ՊԵԿ-ը տրամադրում է այս տեղեկությունները իր պաշտոնական կայքում և էլեկտրոնային ծառայությունների միջոցով, ինչը հնարավորություն է տալիս քաղաքացիներին հեշտությամբ հետևել իրենց պարտավորություններին:
Երկրորդ, հարկային գերատեսչությունը կիրառում է համապատասխան միջոցներ պարտավորությունների կատարման ապահովման համար: Խնդիրները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ժամանակ, լուծվում են ընդհանուր օրենսդրության շրջանակներում, և քաղաքացիներն ունեն իրավունք դիմել որևէ բողոք կամ հարցում տեսակետով:
Այս գործընթացների շրջանակներում, կարևոր է նաև հարկային վերահսկողության համակարգի զարգացումը, որը ներառում է մի շարք տեխնոլոգիական լուծումներ, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR-կոդերը, որոնք երբեմն կիրառվում են հարկային փաստաթղթերում:
Հարկային Պարտավորությունների Գանձման Հիմնական Հիմունքները
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է մի շարք հիմնարար սկզբունքների վրա, որոնք ապահովում են օրենքի պահպանությունը և քաղաքացիների իրավունքների պաշտպանությունը: Այս սկզբունքները հարաբերականություն ունեն իրականացվող գործողությունների մեջ, ինչը նշանակում է, որ յուրաքանչյուր հաշվետվություն պետք է լինի հիմնավորված, արդար և օրինական:
Առաջինը, հարկային պարտավորությունների կատարումը պետք է լինի ամբողջական և անկեղծ: Սա նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է ներկայացնի ճիշտ և ճշգրիտ տվյալներ, ինչը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին իրականացնել իր պարտավորությունները և ապահովել հարկային օրենսդրության պահպանումը:
Երկրորդ, հարկային սահմանափակումների և գործողությունների ժամանակ քաղաքացիները պետք է տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին: ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն, որպեսզի յուրաքանչյուր քաղաքացին կարողանա կատարել իր հարկային պարտավորությունները:
Վերջապես, հարկային պարտավորությունների գանձման գործընթացում վճռական նշանակություն ունի արդար դատաքննության իրավունքը: Սա նշանակում է, որ յուրաքանչյուր քաղաքացի ունի իրավունք բողոքարկելու հարկային պարտավորությունների գանձման որոշումները, եթե նրանք认为, որ իրենց իրավունքները խախտվել են:
Էլեկտրոնային Ծառայությունների Դերը և Տեխնոլոգիաների Աջակցությունը
Տեխնոլոգիայի արագ զարգացումը Հայաստանում էապես փոփոխել է պետական ծառայությունների մատուցման մոտեցումները, հատկապես հարկային համակարգում: ՀՀ ՊԵԿ-ը ներդրել է մի շարք էլեկտրոնային ծառայություններ, որոնք նպաստում են հարկ վճարողների և պետական մարմինների միջև շփման պարզեցմանը:
Այս ծառայությունների շրջանակներում, քաղաքացիները կարող են դիմել հարկային տեղեկությունների և փաստաթղթերի ստացման համար, ինչը թույլ է տալիս արագացնել գործընթացները և նվազեցնել վարչական բեռը: Օրինակ, հարկային հաշվետվությունների ներկայացումը կարող է իրականացվել առցանց, ինչը թույլ է տալիս քաղաքացիներին ժամանակ խնայել և նվազեցնել փաստաթղթերի ստացման պահանջները:
Ավելին, ՀՀ ՊԵԿ-ը ևս օգտագործում է էլեկտրոնային ստորագրություններ և QR-կոդեր, որպեսզի ապահովի փաստաթղթերի անվտանգությունը և լեգիտիմությունը: Այս տեխնոլոգիաների օգտագործումը ոչ միայն արագացնում է գործընթացները, այլև նվազեցնում է մարդկանց միջև շփման անհրաժեշտությունը, ինչը հատկապես կարևոր էր COVID-19 համավարակի ժամանակ:
Վերջապես, ՀՀ ՊԵԿ-ի կողմից զարգացվող տեղեկատվական համակարգերը նաև հնարավորություն են տալիս ավտոմատ կերպով վերահսկել հարկային պարտավորությունների կատարման գործընթացները, ինչը օգնում է արագորեն հայտնաբերել խախտումները և գործուն միջոցներ ձեռնարկել դրանց ուղղությամբ: