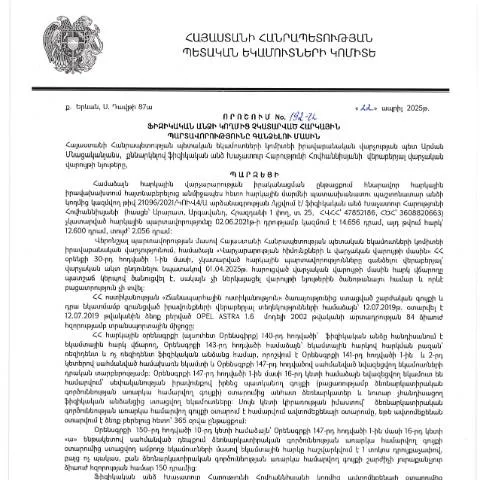
ՊԵԿ Իրավաբանական վարչության 192-Ա որոշման առանցքն ու գործառույթը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2025 թվականի ապրիլի 22-ին ընդունված 192-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր միջոցառումներ է նախատեսում հարկային պարտավորությունների կատարման վերահսկողության և հարկային իրավախախտումների կանխարգելման համար։ Այս որոշումը գործընկերներին և քաղաքացիներին հնարավորություն է տալիս ավելի հեշտություն ունենալ հարկային պարտավորությունների կատարման գործընթացում, ինչը իհարկե կարևոր է երկրի տնտեսական կայունության համար։
Որոշման շրջանակում ընթացակարգերը
192-Ա որոշումը սահմանում է, թե ինչ ձևով, որ դեպքում և ինչպիսի պայմաններով պետք է կատարվեն ֆիզիկական անձանց հարկային պարտավորությունները։ Որոշման տրամադրությունները վերաբերում են ինչպես հարկային մարմիններին, այնպես էլ քաղաքացիներին, որոնք պարտավորվում են հետևել այդ շրջանակներին և ներկայացնել համապատասխան փաստաթղթեր:
- Գանձման հիմքերը: 192-Ա որոշման համաձայն, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը, երբ ֆիզիկական անձում գոյանում են չկատարված պարտավորություններ:
- Հարկային մարմինների պարտավորությունները: ՊԵԿ-ը պարտավոր է ապահովել, որ բոլոր պարտավորությունները համապատասխանեն օրենսդրական պահանջներին և հաշվետու լինեն քաղաքացիներին:
- Քաղաքացիների պարտավորությունները: Ֆիզիկական անձինք պարտավոր են ներկայացնել բոլոր պահանջվող փաստաթղթերը և լիարժեք տեղեկատվություն հարկային մարմիններին:
Որոշման իրականացումը. քայլ առ քայլ
Որոշումը կիրառելու գործընթացը ներառում է մի շարք քայլեր, որոնք քաղաքացիների կողմից պետք է իրականացվեն:
- Հարկային պարտավորությունների ստուգում: Վերահսկեք ձեր հարկային պարտավորությունները, օգտագործելով ՊԵԿ-ի էլեկտրոնային ծառայությունները:
- Տվյալների հավաքում: Համ gatheredրեք բոլոր անհրաժեշտ փաստաթղթերը, ինչպիսիք են եկամուտների հայտնման փաստաթղթերը, հարկային հաշվետվությունները և այլն:
- Փաստաթղթերի ներկայացում: Պահանջվող փաստաթղթերը ներկայացնում եք ՊԵԿ-ին՝ նշված կարգով:
- Թույլտվության ստացում: Հարկային մարմինները ստուգելուց հետո կհրապարակեն որոշումը:
Մանրամասն անդրադարձ ձևի լրացմանը
192-Ա որոշման շրջանակներում ձևի լրացումը կարևոր է, քանի որ բոլոր տվյալները պետք է ճիշտ և ամբողջական լինեն։ Ստորև ներկայացված են որոշման ձևի հիմնական կետերը, որոնց վրա պետք է ուշադրություն դարձնել.
| Ֆորմայի բաժին | Նկարագրություն | Նշումներ |
|---|---|---|
| Անձի տվյալներ | Լրացնել նույնականացման համար անհրաժեշտ տվյալները (անուն, ազգանուն, ՀՎՀՀ) | Չմոռանաք նշել ճիշտ ՀՎՀՀ-ն: |
| Հարկային պարտավորություններ | Ներկայացրեք թողած հարկային պարտավորությունները | Ինֆորմացիան պետք է լինի ամբողջական: |
| Կապի տվյալներ | Ներդրեք հեռախոսահամար և էլ.-փոստ | Ավելի լավ է նշել երկու տարբերակ: |
Թողարկված փաստաթղթերի հետագա ընթացքը
Եթե քաղաքացին ներկայացրել է բոլոր պահանջվող փաստաթղթերն ու դիմումները, հարկային մարմինները կնայեն դրանք և կհրապարակեն որոշումը։ Հնարավոր է երկու տեսակի արձագանք.
- Ընդունված որոշում: Եթե ձեր դիմումը ընդունվել է, ապա դուք կստանաք հաստատման նամակ:
- Մերժված դիմում: Եթե դիմումը մերժվել է, ՊԵԿ-ը պարտավոր է հայտնել պատճառները և ձեզ տրամադրել ժամանակահատված, որի ընթացքում կարող եք ներկայացնել լրացուցիչ փաստաթղթեր:
Խնդիրներ և հնարավոր լուծման ուղիներ
Որոշման գործընթացում կարող են ծագել խնդիրներ, ինչպիսիք են փաստաթղթերի բացակայությունը, սխալ լրացված տվյալները կամ մերժված դիմումները:
- Որպեսզի խուսափեք մերժումներից, համոզվեք, որ բոլոր փաստաթղթերը ճիշտ են լրացված: Եթե անհրաժեշտ է լրացնել կամ շտկել, անպայման իրականացնում եք դա մինչև վերջնական որոշումը:
- Դիմումի մերժման դեպքում: կարող եք դիմել ՊԵԿ-ին՝ պարզաբանելու համար, թե ինչու է մերժվել ձեր դիմումը:
- Ստեղծեք կապ: Եթե ունեք հարցեր, կարող եք դիմել ՊԵԿ-ի պատասխանատու անձանց:
192-Ա որոշման առանձնահատկությունները և իրարից տարբերումը
192-Ա որոշումը, ինչպես նաև այլ հարկային որոշումներ, տարբերություններ ունեն, որոնք կարող են խճճել քաղաքացիներին:
Անշուշտ, դուք կարող եք նկատել.- Անհրաժեշտությունը: 192-Ա որոշումը անհրաժեշտ է, երբ հարկային պարտավորությունները չկան:
- Այլ որոշումներ: Այլ որոշումները կարող են լինել օրինակ պետական բյուջեից ֆինանսավորմամբ ծրագրեր, որոնք չեն վերաբերում պարտավորությունների գանձմանը:
Տնտեսական էֆեկտներ և նպատկի հետ կապված ազդեցությունները
192-Ա որոշումը ազդում է ինչպես քաղաքացիների տնտեսության, այնպես էլ պետական բյուջեի վրա: Եթե քաղաքացիները կատարեն իրենց պարտավորությունները ժամանակին, ապա դա կնպաստի պետության ֆինանսական կայունությանը:
- Աջակցություն տնտեսությանը: Հարկային պարտավորությունների ժամանակին կատարման շնորհիվ պետությունը կարող է ներդրումներ կատարել հանրային ծառայություններում:
- Խթանում է հաշվետվողականությունը: Քաղաքացիները ավելի պատասխանատու են դարձնում իրենց պարտավորությունները, հետևաբար նվազեցնում են հարկային իրավախախտումները:
Հարկային պարտավորությունների վերահսկման կարևորությունը
Հարկային պարտավորությունների վերահսկումը կարևոր նշանակություն ունի երկրի տնտեսական կայունության համար։ 192-Ա որոշումը նպաստում է քաղաքացիների հաշվետվողականությանը և պետական բյուջեի համալրմանը:
Այս փաստաթուղթը ստեղծում է հստակ և կայուն մեխանիզմ՝ հարկային պարտավորությունների իրականացման գործընթացում, ինչը կարևոր է յուրաքանչյուր քաղաքացու համար:
Սահմանափակումներ և բացառություններ՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 192-Ա որոշումը նախատեսում է, որ որոշ դեպքերում ֆիզիկական անձինք կարող են ստանալ հարկային պարտավորությունների կատարման հետ կապված նուրբ պայմաններ։ Սահմանափակումները կարող են ներառել, սակայն չեն սահմանափակվում հետևյալ դեպքերին:
- Եթե հարկ վճարողը կարող է ապացուցել, որ իր ֆինանսական վիճակը չի հնարավորություն տալիս կատարել հարկային պարտավորությունները, նա կարող է դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ խնդրելով հարկային պարտավորությունների ժամանակավոր չկատարում;
- Նույնիսկ եթե հարկ վճարողի պարտավորությունները դեռևս չեն կատարվել, կարող են լինել իրավիճակներ, որտեղ հարկ վճարողը կարող է ներկայացնել արդարացնող փաստաթղթեր՝ հիմնավորելու նրա բացակայությունը կամ վճարելու անկարողությունը;
- Տվյալ որոշման միջոցով հնարավոր է նաև հարկային պարտավորությունների մասնակի զիջում՝ պայմանավորված տնտեսական դժվարություններով կամ այլ օբյեկտիվ հանգամանքներով;
Այս սահմանափակումները պետք է ներկայացնել ՀՀ ՊԵԿ-ին համապատասխան ձևերով և ժամանակներում՝ հրամանի գերազանցությամբ:
Որոշման ազդեցությունը հարկային օրենսդրության վրա
192-Ա որոշումը, բացի հարկ վճարողների պարտավորությունների պատասխանից, կարող է էական ազդեցություն ունենալ նաև ՀՀ հարկային օրենսդրության հանրային պատկերացման վրա։ Այդ ազդեցությունն արտահայտվում է հետևյալ կերպ.
- Հարկային կանոնների պարզեցում և հասկանալի դարձնում՝ հաճախորդներին հնարավորություն տալու համար ավելի հեշտ սովորել և հասկանալ իրենց պարտավորությունները;
- Պետության կողմից կատարած հարկային քաղաքականության փոփոխությունների վերլուծություն, որը կարող է հանգեցնել հարկային բարեփոխումների, որոնք առավելապես ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների համեմատաբար մեղմացման;
- Ապահովել հարկային գործընթացի թափանցիկությունը՝ նպաստելով քաղաքացիների վստահության բարձրացմանը պետության նկատմամբ, ինչը կարող է օգնել թարմացնել հարկային համակարգը, որակյալ ծառայություններ մատուցելով;
Այսպիսով, 192-Ա որոշումը կարող է դառնալ հիմնական հանգույց, որն ազդում է մեր երկրի հարկային քաղաքականության զարգացումներին:
Հարկային պարտավորությունների կատարման գործընթացում տեխնոլոգիական նորամուծություններՀարկային պարտավորությունների կատարման գործընթացում ստացվող արդյունավետության բարձրացման համար ՀՀ ՊԵԿ-ն իրականացրել է մի շարք տեխնոլոգիական նորամուծություններ, որոնք ընդգրկում են թվային համակարգերի և էլեկտրոնային ծառայությունների ներդրումը:
- Հարկ վճարողների համար ստեղծված էլեկտրոնային պորտալներ, որոնք թույլ են տալիս իրականացնել հարկային հաշվետվությունների և վճարումների դյուրին և արագ համակարգում;
- Ինտեգրված համակարգեր, որոնք հնարավորություն են տալիս իրականացնել հարկային պարտավորությունների հետևում՝ ավանդական քույրական գործառույթների փոխարեն:
- QR կոդերի օգտագործումը՝ փաստաթղթերի վավերության և հարկային պարտավորությունների պայմանների հեշտ հաստատման համար;
Այս տեխնոլոգիաների կիրառումը նպաստում է հարկային պարտավորությունների կատարումի գործընթացի պարզեցմանը, ոչ միայն նվազեցնելով բյուրոկրատական գործընթացները, այլև ստեղծելով անհրաժեշտ պայմաններ հարկ վճարողների համար: