Ավելի քան հարկերի գանձում. Ո՞վ է աջակիցը
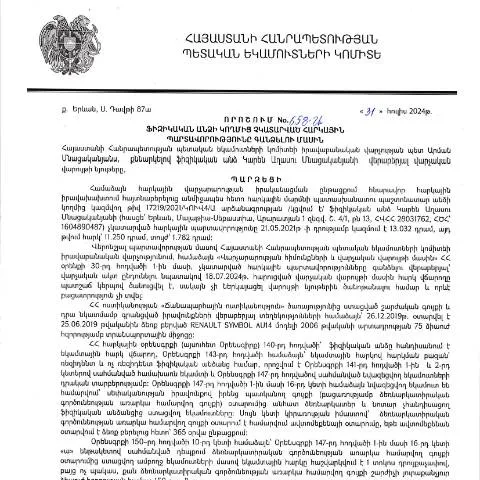
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հուլիսի 31-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ներառում է իրավասությունները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարելու գործընթացին: Այս որոշումը նպատակ ունի հստակեցնել պարտավորությունների գանձման քաղաքականությունը և նպաստել հարկային համակարգի լավացմանը:
Պայմաններ և մշակված մեխանիզմներ
Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են առաջացնել թերացման և տուգանքների հարցեր: Որոշումն ընդգրկում է այն մեխանիզմները, որոնք նախատեսում են՝
- Վարկանիշային համակարգ, ըստ որի գնահատվում է պարտքի չափը;
- Հարկային պարտավորությունների ծանուցման գործընթաց;
- Պարտքի գանձման համար անհրաժեշտ փաստաթղթերի ցանկ;
- Գոյություն ունեցող իրավապահ մարմինների համագործակցությունը:
Որոշման իրավական հիմքեր
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների մասին օրենքի հիմունքների վրա: Հարկային պարտավորությունների գանձումը կարգավորվում է նաև հարկային օրենսդրության պահանջներով, որոնք ուժի մեջ են մտել 2025 թվականի հունվարի 1-ից:
Ներկայումս, որոշման ընդունումը նաև պայմանավորված է միջազգային ստանդարտներով, որոնք վերաբերեն հարկային պարտավորությունների գանձման գործընթացին:
Քայլ առ քայլ գործընթացը
Ֆիզիկական անձը, որը չի կարող կատարել իր հարկային պարտավորությունները, պետք է անցնի մի քանի փուլեր:
- Սեղմել և լրացնել ձևաթուղթ: Ֆիզիկական անձը պետք է լրացնի համապատասխան ձևաթուղթ, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից:
- Հաղորդագրություն ներկայացնել: Լրացված ձևաթուղթը պետք է ներկայացնել հարկային մարմին:
- Վերահսկում և գործընթաց: Հարկային մարմինը ստուգում է ներկայացված տեղեկությունները:
- Ընդունման կամ մերժման որոշում: Մարզային հարկային մարմինը պետք է ընդունի կամ մերժի դիմումը:
Ինչու է կարևոր այս գործընթացը
Այս գործընթացը ոչ միայն հանդիսանում է հարկային պարտավորությունների կատարելու մեխանիզմ, այլ նաև երաշխավորում է, որ ֆիզիկական անձինք, ովքեր չունեն համապատասխան միջոցներ, կարող են ստանալ օգնություն և ժամանակին լուծել իրենց պարտականությունները՝ խուսափելով հավելյալ տուգանքներից:
Դիմումի ընթացքը վարչական համակարգում
Հարկային մարմինը պայմանավորված է օրենսդրական պահանջներով, որոնք պահանջում են համապատասխան գործընթացների իրականացում:
- Հանձնարարականներ: Դիմումի ընդունումից հետո հարկային մարմինը պետք է տրամադրի համապատասխան հանձնարարականներ:
- Վստահության վերլուծություն: Հարկային մարմինը կարող է իրականացնել վստահության վերլուծություն:
- Ֆինանսական հաշվետվություն: Հարկային մարմինը պարտավոր է տրամադրել ֆինանասական հաշվետվություն:
Պատասխանատու մարմինները
Նախկինում նշված որոշումն ընդունվել է Կառավարության որոշման հիման վրա, իսկ ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է բոլոր իրավական հարցերի համար, որոնք կարող են առաջանալ գործընթացի ընթացքում:
Գործարկման բոլոր փուլերը և պայմանները
Հարկային պարտավորությունների գանձման գործընթացն ունի որոշակի ժամկետներ և պահանջներ:
| Պուլ | Ծրագիր | Ժամկետ |
|---|---|---|
| 1 | Դիմումի ներկայացում | 10 օր |
| 2 | Ստուգման ընթացք | 30 օր |
| 3 | Վճարման ժամկետ | 20 օր |
Հետագա քայլեր և աջակցության հնարավորությունները
Դիմումի հաստատումից հետո ֆիզիկական անձը կարող է օգտվել տարբեր աջակցության մեխանիզմներից, որոնք առաջարկում են պետական կառույցները և ֆինանսական հաստատությունները:
Հարկային մարմինը ցուցաբերելու է աջակցություն նաև՝
- Քննարկումներ կազմակերպել խնդրի շուրջ;
- Վճարման պայմանների փոփոխություններ;
- Աջակցություն կորստի դեպքում:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 658-Ա որոշումը ունի մի քանի կարևոր կետեր, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը նախատեսում է, որ հարկային պարտավորությունները կարող են գանձվել տարբեր միջոցներով, այդ թվում՝ հարկային մուծումների կիրառմամբ: Հարկային մարմինները պարտավոր են հետևել սահմանված ընթացակարգերին և ապահովել, որ յուրաքանչյուր հարկատու լինի տեղեկացված իր իրավունքների և պարտականությունների մասին:
Կարևոր է, որ հարկային պարտավորությունները գանձելու գործընթացը տեղի ունենա օրենքի շրջանակներում: Այդ նպատակով, հարկային մարմինները պետք է կատարեն նախնական վերլուծություն յուրաքանչյուր դեպքի առնչությամբ, ներառյալ պարտադիր տեղեկություններ հավաքելով հարկատուի գործունեության մասին: Հարկային պարտավորություններն արդյունավետ գանձելու համար հարկատարների համար նախատեսված են նաև որոշ արտոնություններ, որոնք կախված են նրանց ֆինանսական վիճակից:
Գանձման ենթակա հարկային պարտավորությունների տեսականին
Ըստ 658-Ա որոշման, ֆինանսական պարտավորությունները, որոնք ենթակա են գանձման, կարող են ներառել տարբեր հարկեր, ինչպես օրինակ՝ եկամտային հարկ, ավելացված արժեքի հարկ, սեփականության հարկ և այլ հարկատեսակներ: Հարկային մարմիններն ունեն իրավունք հարկերից բացի գանձել նաև տուգանքներ և հավելավճարներ, որոնք կապված են ժամանակին չկատարված վճարումների հետ:
Հարկային պարտավորությունների տեսականին ներառում է ինչպես պետական, այնպես էլ տեղական հարկեր, որոնք ուղղակիորեն ազդում են քաղաքացիների և իրավաբանական անձանց ֆինանսական իրավիճակի վրա: Այս երևույթը, սակայն, կարող է առաջացնել կոնֆլիկտներ քաղաքացիների և հարկային մարմինների միջև, եթե տեղի ունենան անհամաձայնություններ հարկային պարտավորությունների չափի կամ պայմանների վերաբերյալ:
Հարկային պարտավորությունների գանձման ժամանակահատվածը և ժամկետները
Շնորհիվ 658-Ա որոշման, հարկային պարտավորությունները կարող են գանձվել սահմանված ժամկետների ընթացքում: Ըստ ՀՀ ՊԵԿ-ի օրենքների, հարկային պարտավորությունների վճարման ժամկետը կազմում է այն օրը, երբ հարկատուն պետք է իրականացնել վճարումը: Այդ իսկ պատճառով, յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր հետևի իր հարկային պարտավորություններին, որպեսզի չհայտնվի տուգանքների և հավելավճարների մեջ:
Առաջարկվում է, որ քաղաքացիները և իրավաբանական անձիք վաղաժամյա տեղեկությունների ստացման համար հետևեն հարկային մարմինների կայքերին և օգտագործեն էլեկտրոնային ծառայությունները: Հարկային մարմինների կողմից տրամադրված ենթահաշվետվությունները և տեղեկանքները, որոնք կարելի է ստանալ էլեկտրոնային եղանակով, կարող են օգնել հարկատուներին ժամանակին կատարել իրենց պարտավորությունները: