Հարկային պարտավորությունների գանձում. Պատմություն և նշանակություն
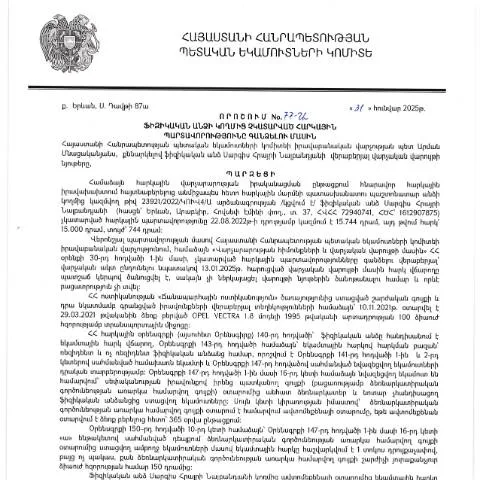
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կարճ ժամանակում ընդունված 77-Ա որոշումը կրում է մեծ նշանակություն, քանի որ այն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումն առաջարկում է համակարգված մոտեցում, որը նախատեսում է ավելի արդյունավետ միջոցներ հարկային պարտավորությունների կատարումը պարտավորեցնող անձանց նկատմամբ։ Յուրաքանչյուր քաղաքացի պետք է գիտակցի, թե ինչ վտանգներ կան, եթե չկատարի իր հարկային պարտավորությունները, և ինչ քայլեր պետք է ձեռնարկի, եթե իրեն սպառնում է հարկային պարտավորում։
Ովքեր են նախատեսված տվյալ որոշմամբ
Դիտարկվող որոշումը կիրառվում է բոլոր ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նշված категорիայի մեջ ներառվում են տարբեր խմբեր, այդ թվում՝
- Անձինք, ովքեր ունեն հարկային պարտավորություններ: Նրանք, ում հարկային հաշվետվությունները պարտադիր են, սակայն չեն ներկայացվել կամ չեն վճարվել համապատասխան ժամանակահատվածում:
- Իրավաբանական անձանց ներկայացուցիչներ: Եթե ֆիզիկական անձը ներկայանում է որպես իրավաբանական անձի ներկայացուցիչ, նրան նույնպես կարող են պահանջել կատարելու հարկային պարտավորությունները:
- Դրսում գտնվող քաղաքացիներ: Քաղաքացիները, ովքեր գտնվում են երկրի սահմաններից դուրս, նույնպես ենթակա են հարկային պարտավորությունների:
Ինչպես լրացնել որոշումը
Դա պահանջում է որոշակի տեղեկությունների հավաքագրում և մանրակրկիտ լրացում։ Այս գործընթացը ներառում է հետևյալ քայլերը.
- Անձնական տվյալների ներառում: Դա ներառում է ձեր անունը, ազգանունը, և ՀԴՄ, որը պետք է լրացվի ամբողջական և ճշգրտորեն:
- Հարկային պարտավորությունների ճանաչում: Գլխավոր տեղեկությունը, որը պետք է ներառել՝ հարկային պարտավորությունների տեսակները, գումարները, որոնք մնում են վճարման:
- Ստեղծել պատշաճ դիմում: Ապահովել, որ տեղեկությունները ճիշտ և տրամաբանական կերպով ներկայացված են:
Որտեղ ներկայացնել դիմումը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան գործակալությանը։ Ներկայացման առումով, կարևոր է հիշեցնել, որ այժմ կա հնարավորություն դիմումը ներկայացնել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարը և էլեկտրոնային ստորագրություն։ Այս գործընթացը սպասարկվում է պաշտոնական կայքում, որտեղ անհրաժեշտ է կատարել հետևյալ քայլերը.
- Մուտք գործել պաշտոնական կայք՝ անձնական տվյալներով:
- Ընտրել համապատասխան բաժինը՝ «Հարկային պարտավորությունների գանձում»:
- Լրացնել բոլոր անհրաժեշտ դաշտերը:
- Վճարել անհրաժեշտ վճարումները:
Ինչպիսի ընթացք է սպասվում
Դիմումը ընդունվելուց հետո՝ առաջանում է մի շարք քայլեր վարչության կողմից: Դրանք ներառում են:
- Բարձրացնել փաստաթղթերը: Վարչությունը ստուգում է ներկայացված փաստաթղթերը և ապահովում, որ բոլոր տեղեկությունները ճշգրիտ են:
- Կատարել ուսումնասիրություն: Ֆիզիկական անձի հարկային պարտավորությունները և պատմությունը ուսումնասիրվում են:
- Հայտարարություն: Եթե պարզվում է, որ պարտավորությունները չեն կատարվել, առաջարկվում է պարտավորությունների կուտակում:
Կատարման դեպքեր և բացառություններ
Արժեհիշման որոշում և նրա կիրառման մանրամասները կարող են տարբերակվել ըստ տվյալ անձի՝ կախված հետևյալ հանգամանքներից.
- Ֆիզիկական անձի կարգավիճակը: Եթե անձը հարկային արտոնություն ունի կամ այլ կարգավիճակ, կարող է լինել բանակցության ենթակա:
- Վիճակագրական տվյալները: Եթե տվյալ անձի պարտավորություններն առնչվում են անհանգստություն պատճառող հանգամանքների՝ առողջական խնդիրներ, ֆինանսական վեճեր, ապա դա կարող է ազդել ընթացքի վրա:
Ինչպես հետևել դիմումի ընթացքին
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել երկարատև, հետևաբար կարևոր է ամեն կերպ համոզվել, որ ձեր դիմումը ակտիվ է:
- Հետադարձ կապ: Կիրառելուց հետո կարող եք կապվել ՀՀ ՊԵԿ-ի հետ՝ ստանալով տեղեկատվություն դիմումի ընթացքի մասին:
- Էլեկտրոնային հետ踪: Պաշտոնական կայքում կարող եք մուտք գործել ձեր անձնական հաշիվ՝ տեսնելու դիմումի ընթացքը:
Պարտավորությունների կատարման հետևանքները
Դիմումը ներկայացնելու և պարտավորությունների կատարելու դեպքում հնարավոր հետևանքները կարող են լինել հետևյալ.
- Դադարեցում: Հարկային պարտավորությունների կատարումը կարող է բերել պարտավորությունների դադարեցման:
- Ավելի մեղմ պայմաններ: Եթե դիմանը ներկայացվել է ճիշտ ժամանակին, կարող եք ակնկալել մեղմ պայմաններ:
- Տրամադրման հնարավորություն: Եթե հարկային պարտավորությունը չկատարվի, կարող է առաջանալ գերազանցման և պատժի հնարավորությունը:
Դիմումի վերջնական փուլ
Դիմումի ավարտական փուլը, որը պարունակում է հետևյալ կարևոր գործընթացները:
- Դիմումի ուսումնասիրություն: ՊԵԿ-ի կողմից դիմումը վերջնական ձևով ուսումնասիրելուց հետո, կարող է հայտարարվել որոշում:
- Պատասխան: Դիմողը կստանա գրավոր պատասխան, թե արդյոք դիմումը ընդունվել է, թե ոչ:
Եթե դիմումը ընդունվում է, ապա այն կազմում է որոշակի ժամանակահատված, որից հետո դիմողը կարող է ակնկալել իր հարկային պարտավորությունների կատարման արդյունքները։
Պետական եկամուտների կոմիտեի հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 77-Ա որոշումն ուղղված է այդպիսի պարտավորություններն իրականացնելու նորմերին և մեթոդներին։ Գանձման գործընթացը ներառում է մի շարք փուլեր, որոնց մեջ է մտնում նաև հարկ վճարողի կողմից հակառակող փաստարկների ներկայացումը, եթե այնպիսիք կան։
Այս գործընթացի ընթացքում հարկ վճարողը պետք է պատրաստի համապատասխան փաստաթղթերն ու ծանոթանա իր պարտավորություններին, ներառյալ նոր պահանջները, որոնք սահմանվում են ՀՀ օրենսդրության փոփոխություններով։ Պետական եկամուտների կոմիտեն պարտավոր է տրամադրել բոլոր անհրաժեշտ տեղեկությունները և աջակցություն, որպեսզի հարկ վճարողը կարողանա իր իրավունքները պաշտպանել։
Հարկային պարտավորությունների գանձման գործընթացում հանդիպող ընդհանուր դժվարություններ
Հարկային պարտավորությունների գանձման գործընթացն առնչվում է մի շարք դժվարությունների, որոնք կարող են ազդել ինչպես հարկ վճարողին, այնպես էլ պետությանը։ Հաճախ, ֆիզիկական անձի կողմից փաստաթղթերի պատրաստման և ներկայացման ընթացքում կարող են տեղի ունենալ սխալներ, ինչպիսիք են լրացված հայտի սխալները կամ կորուստները։ Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն և համոզվեն, որ բոլոր պահանջվող տեղեկությունները տրամադրվում են ճիշտ և ամբողջական։
Գանձման գործընթացի ընթացքում հարկ վճարողը կարող է նաև դիմակայել վարչական որոշումներին կամ ծանուցումներին, որոնք կարող են հանգեցնել իրավական վիճակի բարդացման։ Այդ դեպքում հարկ վճարողը իրավունք ունի ներկայացնել բողոքներ կամ դիմելու դատարան, ինչը կարող է շարունակական գործընթաց և լրացուցիչ ծախսեր պահանջել։
Հարկային պարտավորությունների կատարման վերահսկման մեթոդները
ՀՀ ՊԵԿ-ը հարկային պարտավորությունների կատարումը վերահսկելու համար կիրառում է տարբեր մեթոդներ, որոնք ներառում են ինչպես օնլայն, այնպես էլ ավանդական ձևեր։ Այս գործընթացը հնարավորություն է տալիս նկատելու և կանխելու հարկային խարդախությունները։ Այնուամենայնիվ, հարկ վճարողները պետք է գիտակցեն, որ պետական վերահսկողությունը կարող է նաև միայնակ կազմակերպվել իրական ժամանակում՝ այդպիսով արագացնելով որոշումների կայացումը։
Երբ հարկ վճարողը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է ձեռնարկել հարկային պարտավորությունների գանձման տարբեր մեթոդներ, այդ թվում՝ ակտիվ միջոցառումներ, ինչպիսիք են դրամական միջոցների գանձումը բանկային հաշիվից կամ գույքի բռնագանձումը։ Հարկ վճարողները պետք է գիտակցեն, որ իրենց իրավունքները պաշտպանելու համար պետք է անհապաղ կապ հաստատեն պետության համապատասխան մարմինների հետ և ցանկացած իրավիճակում հանդես գան համաձայն ընթացակարգերի։