Արդյունաբերական հարկային պարտավորությունները գանձելու գործընթացը
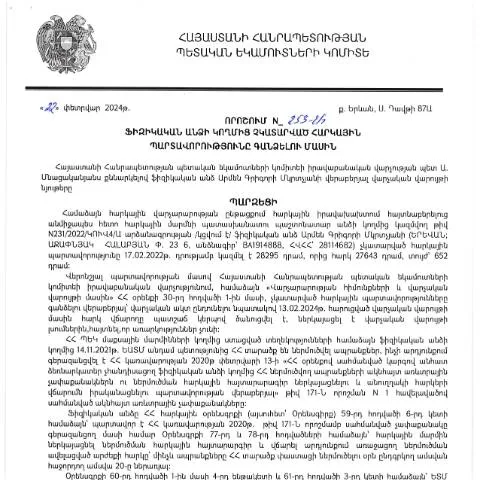
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 253-Ա որոշումը հանդիսանում է կարևոր գործիք, որը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը: Այս որոշման նպատակն է ապահովել, որ բոլոր ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, ենթարկվեն համապատասխան վարչական գործընթացի։
Ո՞վ պետք է ներկայացնի որոշման շրջանակներում հայտ
Այս որոշումն անմիջականորեն վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ վճարներ:
- Նախկինում հարկային պարտավորություն ունեցած անձինք: Այս խմբի մեջ մտնում են նրանք, ովքեր չունեն հաշիվ-ապրանքագրեր կամ չեն լրացրել հարկային հաշվետվությունները:
- Հարկային պարտավորությունները չկատարած անձինք: Անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք համապատասխան ժամկետում:
- Նոր հարկադիր գործողություններ: Նոր պայմաններում, նրանք, ովքեր առաջին անգամ են դիմում հարակից հարկային պարտավորությունների մասին, իսկապես պետք է տեղեկացված լինեն այդ գործընթացի մասին:
Արժեքավոր տեղեկություններ՝ հայտի լրացման համար
Վերոնշյալ որոշման շրջանակներում հայտը ճիշտ և լրիվ լրացնելու համար անհրաժեշտ է հետևել որոշակի կանոնակարգերին:
- Բացի անձնական տվյալներից, պետք է նշել նաև հարկային համարը: Անձի հարկային համարը (ՀՀ ՊԵԿ կողմից տրամադրված) անպայման պետք է հայտում նշվի:
- Հարկային պարտավորությունների մանրամասները: Ուշադրություն պետք է դարձնել, որ հարկային պարտավորությունները պետք է ներկայացվեն ըստ տեսակների:
- Վճարման եղանակները: Եթե պարտավորությունները կարող են վճարվել աստիճանաբար, դա նույնպես պետք է նշվի:
Ինչպես պետք է լրացնել հայտը
Հայտի լրացման գործընթացը ներառում է հետևյալ քայլերը:
- Մուտքագրեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Նշեք ձեր հարկային համարը:
- Քանակով նշեք չկատարված հարկային պարտավորությունները:
- Ներառեք հավաստող փաստաթղթեր, որոնք անհրաժեշտ են ձեր պարտավորությունների մասին տեղեկությունների համար:
Հայտը ներկայացնելու եղանակները
Հայտը կարող է ներկայացվել մի քանի եղանակով, կախված ձեր նախընտրությունից և հնարավորություններից:
- Էլեկտրոնային եղանակ: Անձը կարող է օգտվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններից, մուտք գործելով իր անձնական հաշվին:
- Պատարած առաքում: Հայտը կարող է ուղարկվել փոստով, ներկայացնելով մինչև նշված ժամկետը:
- Անձամբ ներկայացնում: Հայտը կարող է ներկայացվել նաև ՀՀ ՊԵԿ առարկայական բաժիններ իրատեսորեն:
Ժամանակացույց՝ հայտի ներկայացման համար
Հայտը ներկայացնելու պահին ուշադիր եղեք ժամկետներին:
- Ներկայացման վերջնաժամկետ: Հայտի ներկայացման վերջնաժամկետը պետք է պարզել որոշման հայտարարության մեջ, որի 依据 պետք է լինի այն պաշտոնական օրենթախոսի պարունակությունը:
- Հայտի ընդունման ժամանակահատված: Հայտը ընդունվում է մինչև 10 աշխատանքային օր:
- Հայտի ընդունման հետևանքները: Երբ հայտը հաստատվում է, ընտրվում է համապատասխան վճարման գործողություն:
Ինչ անել՝ մերժման կամ սխալների դեպքում
Եթե հայտն ինչ-որ պատճառով մերժվում է, կարևոր է, որ դուք իմանաք համապատասխան գործողությունները:
- Ամենաառաջին՝ կապնվել է հարկային ծառայության հետ: Դուք կարող եք կապվել հարկային աշխատակցի հետ՝ պարզելու մերժման պատճառները:
- Սխալի ուղղում: Եթե մերժումը պայմանավորված է լրացված սխալներով, դուք կարող եք հետաձգված ժամկետում նորից ներկայացնել հայտը:
- Վիճաբանելու գործընթաց: Եթե կարծում եք, որ մերժումը անարդարացի է, կարող եք դիմել վերաքննիչ մարմնին:
Ահա անհրաժեշտ փաստաթղթերը հայտի համար
Հայտը ուղարկելու համար անհրաժեշտ է պատրաստել որոշակի փաստաթղթեր, որոնք կաջակցեն ձեր հայտին:
| Փաստաթուղթ | Նկարագրություն | Նշումներ |
|---|---|---|
| Անձնագիրը | Օգտագործել անձնագրի պատճենը | Փաստաթուղթը պետք է լինի օրինական |
| Հարկային հաշվետվություններ | Նշել հարկային պարտավորությունների վերաբերյալ տեղեկատվություն | Համապատասխան հարկային հաշվետվություններ |
| Հաստատող փաստաթղթեր | Ներդնել պարտավորությունների մասին տեղեկություն | Շատ կարևոր է ապահովել փաստաթղթերի իսկությունը |
Առավելություններն ու ռիսկերը
Հայտի ներկայացման գործընթացը բավականին կարևոր է, և դրա իրականացումը ունի իր առավելություններն ու ռիսկերը:
- Առավելություն: Չկատարված հարկային պարտավորությունների վերաբերյալ տեղեկությունների շուտափույթ հավաքումը:
- Ռիսկ: Եթե ժամանակին չհանձնեք հայտը, կարող եք ենթարկվել վարչական պատասխանատվության:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության 253-Ա որոշումը հանդիսանում է կարևոր միավոր, որն օգնում է ֆիզիկական անձանց կարգավորել իրենց հարկային պարտավորությունները։ Անհրաժեշտ է հետևել բոլոր ներկայացված պահանջներին և ժամկետներին՝ ապահովելու համար, որ գործընթացը լինի արդյունավետ և անխափան:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 253-Ա որոշումը կարևոր քայլ է հարկային դաշտում և ենթադրում է նկատի առնել մի շարք գործընթացներ, որոնք վերլուծելու են հարկատուների կողմից հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային մարմնի կողմից հարկատուի հաշվառման տվյալները ստուգելով, որի արդյունքում պարզվում են պակասորդները։ Այս գործընթացը ընդգրկում է տարբեր քայլեր՝ սկսած նախազգուշացնող նամակներից մինչև հարկային պարտավորությունների գանձման պաշտոնական գործընթացը:
Ըստ իրավունքների և պարտականությունների, հարկատուները պարտավոր են ներկայացնել իրենց հարկային հաշվետվությունները ժամանակին և վճարել հարկերը։ Եթե հարկատուն չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ն կարող է ձեռնարկել իրավական միջոցներ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների՝ սկսած տուգանքներից մինչև դատական պահանջներ։ ՀՀ հարկային օրենսդրությունը նախատեսում է, որ հարկային պարտավորությունների չկատարումն ունի ինչպես ֆինանսական, այնպես էլ իրավական հետևանքներ:
Առաջին հերթին, հարկային մարմինները կարող են կիրառել ֆինանսական տուգանքներ, որոնք կախված են չկատարված պարտավորությունների չափից և տևողությունից: Բացի այդ, հարկ մարմինները կարող են բարձրացնել հարկային պարտքը՝ ընդգրկելով նաև տոկոսներ:
Իրավական հետևանքների մասով, հարկային պարտավորությունների չկատարումը կարող է բերել հարկային մարմինների կողմից հարկային վարույթների հարուցման՝ ուղղված պարտավորությունների պարտադիր կատարմանը։ Սա կարող է ներառել նաև մի շարք միջոցառումներ, ինչպիսիք են հարկային գանձումների իրականացումը հարկատուի ակտիվների նկատմամբ:
Հարկային պարտավորությունների վերահսկողության մեխանիզմները
ՀՀ ՊԵԿ-ն ունի մի շարք մեխանիզմներ, որոնց միջոցով իրականացնում է հարկային պարտավորությունների վերահսկողություն: Այս մեխանիզմները ներառում են հարկային ստուգումներ, փաստաթղթերի վերլուծություն և տեղեկատվության համեմատական ուսումնասիրություն:
Հարկային ստուգումները, որոնք կիրառում են պետական վերահսկողության մարմինները, նպատակ ունեն պարզել հարկային պարտավորությունների իրականացմանը վերաբերող փաստերը և տվյալները: Ստուգումները կարող են լինել պլանավորված կամ ոչ պլանավորված տվյալների հիման վրա:
Բացի այդ, ՀՀ ՊԵԿ-ն մշտական կերպով ուսումնասիրում է հարկային օրենքների կիրառումը և իրականացնում է տեղեկատվական սերունդներ՝ նպատակ ունենալով բարձրացնել հարկային գիտակցությունը և պարտավորությունների կատարումը:
Ընդհանուր առմամբ, ՀՀ ՊԵԿ-ն աշխատում է փորձնական մեթոդների միջոցով բարելավելու հարկային պարտավորությունների կատարումը, ինչպիսիք են էլեկտրոնային համակարգերի կիրառումը, որոնք հնարավորություն են տալիս հարկատուներին օգտվել ինտերնետ ծառայություններից և արագ իրականացնել հարկային վճարումները: