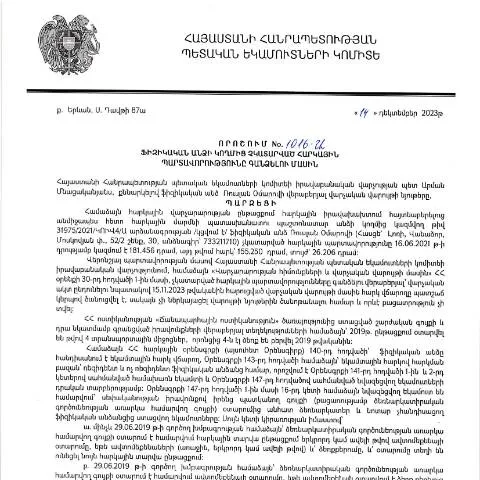
Դիտարկում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման մասին
Մարդկանց ու ընկերությունների համար հարկային պարտավորությունների կատարումը միշտ եղել է կարևորագույն հարց։ Սակայն ոչ միշտ են բոլոր քաղաքացիները կատարում իրենց պարտավորությունները։ Դրա հետևանքով կարող են առաջանում հարկային պարտավորությունների չկատարման դեպքեր, որոնք պահանջում են հատուկ կարգավորումներ ու ընթացակարգեր։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.12.2023թ. որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման պրոցեսը։ Արագ ծանոթանանք, թե ինչ է իրենից ներկայացնում այս որոշումը և ինչ քայլեր պետք է ձեռնարկեն նրա կիրառման համար։
Անհրաժեշտ ընթացակարգերը
Այս որոշման նպատակը հարկային պարտավորությունների չկատարման դեպքերի պատկերը տրամադրելն է, և դրա շրջանակներում առաջանում են մի շարք կարեւոր հարցեր՝ թե ովքեր կարող են դիմել, ինչպես լրացնել և որտեղ ներկայացնել դիմումները։
Ովքեր են դիմում ներկայացնողները
Կառավարության որոշման շրջանակներում դիմում կարող են ներկայացնել հետևյալ խմբերի ֆիզիկական անձիք՝
- Ցանկություն ունեցող քաղաքացիներ, ովքեր չգիտեն իրենց հարկային պարտավորությունների մասին;
- Անձինք, որոնց հարկային պարտավորությունները չկան՝ հիմնված իրավաբանորեն հաստատված փաստաթղթերի վրա;
- Ֆիզիկական անձինք, ովքեր արդեն իսկ տուգանքի կամ պարտատոմսի ենթարկվել են, բայց ցանկանում են լուծել հարցը խաղաղ մթնոլորտում;
Փաստաթղթերի և տեղեկությունների անհրաժեշտություն
Դիմումն լրացնելու համար անհրաժեշտ է հավաքել որոշակի փաստաթղթերը, որոնց ցանկը ներառում է, սակայն սահմանափակված չէ՝
- Անձնագիր կամ նույնականացման այլ փաստաթուղթ;
- Հարկային վճարումների պատմություն, եթե առկա է;
- Այլ տվյալներ, որոնք կարող են օգտակար լինել հարցի լուծման համար;
Դիմումի լրացման և ներկայացման ընթացակարգ
Դիմումը լրացնելիս և ներկայացնելիս պետք է հետևել որոշակի քայլերի, որոնք կնպաստեն արագ և արդյունավետ ընթացակարգի իրականացմանը։
Դիմումի լրացման ձեւաչափ
Դիմումը պետք է լրացվի ՀՀ ՊԵԿ պաշտոնական կայքէջից ներբեռնելու միջոցով և ներկայացվի հետևյալ ձևաչափով՝
- Անվանում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»;
- Անձնագրի տվյալները՝ անվան, ազգանվան, ծննդյան ամսաթվի պատշաճ ձևով;
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ՝ գանձման հայեցակարգով;
Ելքի ժամկետները
Դիմումը ներկայացնելու դեպքում պետք է հաշվի առնել, որ ընթացակարգերի իրականացման ժամկետները փոխվում են, այստեղից էլ՝
- Դիմումը պետք է ներկայացվի 30 աշխատանքային օրվա ընթացքում;
- Ամփոփման գործընթացը կարող է տևել մինչև 60 աշխատանքային օր;
Անհրաժեշտ տեղեկատվության տրամադրում ադմինիստրացիայի կողմից
Դիմումը ներկայացնելուց հետո, դիմողը կարող է ակնկալել պատասխան՝ նշված ժամկետների ընթացքում։ Կարևոր է նշել, որ որոշման մասին տեղեկատվությունը հրատարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը հնարավորություն է տալիս ստուգել դիմումը։
Ինչպես ստուգել դիմումի կարգավիճակը
Դիմողը կարող է հետևել դիմումի կարգավիճակին՝
- Գրանցվելուց հետո ձեր ստացած գրանցման կոդը օգտագործելով;
- ՀՀ ՊԵԿ պաշտոնական կայքում մուտք գործելով և գանձման գործընթացի հետևումով;
Դիմումի հնարավոր հետևանքները
Դիմումը հաջողությամբ իրականացնելու դեպքում անհատը կարող է ակնկալել, որ իր հարկային պարտավորությունները՝
- Կդիմագրվեն ըստ սահմանված կարգի;
- Չնայած պատասխանները կարող են լինել տարբեր՝ կախված յուրաքանչյուր դեպքից;
Հնարավոր խնդիրներ և լուծումներ
Որոշ դեպքերում, դիմումը կարող է մերժվել՝ տարբեր պատճառներով, ինչը կարող է հանգեցնել հարկային պարտավորությունների սաստկացման։ Այսպիսով, հարկավոր է նախապես ուսումնասիրել բոլոր փաստաթղթերը և հավաքագրել անհրաժեշտ տվյալները, որպեսզի մանրամասն ներկայացնեն խնդիրը։
Գործողությունների հերթափոխը
Հնարավորություն կա նաև դիմողի կողմից ձեռք բերված տեղեկություններն առկախելու և դրանց հիման վրա նոր դիմում ներկայացնելու՝
- Եթե նախորդ դիմումը մերժվել է;
- Այլ նմանատիպ խնդիրների միջոցով, որոնք կարող են առաջանալ;
Փաստաթղթերի հավատարմագրում
Դիմումի ներկայացման գործընթացը կարող է պահանջել նաև փաստաթղթերի հավատարմագրման գործընթաց, որի շրջանակներում դիմողը պետք է փոխհատուցի իրավաբանական և լրացուցիչ հարկային ծառայությունների համար:
Հավատարմագրման շրջանները
- Այլ կարևոր փաստաթղթերի առկայության դեպքում, որոնք կարող են պահանջվել քննության ընթացքում;
- Բոլոր փաստաթղթերը պետք է լինեն ստուգված և մաքուր՝ ըստ համապատասխան օրենքների;
Այսպիսի կարգավորումները կարող են լինել բարդ, սակայն ճիշտ տեղեկատվություն ունենալը և անհրաժեշտ քայլերի ձեռնարկումը կարող է օգնել պարզեցնել գործընթացը։
Դիմման ընթացիկ վիճակը՝ շփման հնարավորությունները
Դիմողը կարող է նաև կապվել ՀՀ ՊԵԿ հետ՝ հեռախոսով կամ էլեկտրա̃նային փոստով, որպեսզի ստանա լրացուցիչ տեղեկություններ դիմումի ընթացքի մասին:
Հիշեք՝ դիմումը ճիշտ և ժամանակին ներկայացնելը կարող է էական նշանակություն ունենալ՝ ձեր պարտավորությունների կատարմանը:
Վարկված հարկային պարտավորությունների կատարման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության 1016-Ա որոշման համաձայն, ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվել, իսկ դրանց գանձման գործընթացը ենթադրում է մի շարք կարևոր քայլեր։ Ուրեմն, հարկային պարտավորությունների իրականացումը հետևյալ փուլերով է նախատեսված:
- Հարկային պարտավորությունների վերագնահատում: Նախ պարզ է պետք անել, թե որ հարկային պարտավորություններն են չկատարվել, դրանց չափը և ժամկետները։ Այդ նպատակով հարկատուն պետք է տրամադրի համապատասխան փաստաթղթեր և տվյալներ ՀՀ ՊԵԿ-ին։
- Աջակցություն և խորհրդատվություն: Հարկային պարտավորությունների կատարման պահանջը կարող է լինել բարդ, և հարկատուն կարող է դիմել մասնագիտական խորհրդատվություն ստանալու համար։ ՀՀ ՊԵԿ կայքում կան բազմաթիվ ռեսուրսներ, որոնք կարող են օգնել բարձրացնել հարկային գիտելիքները։
- Վճարման պայմաններ: Կառավարությունը հաճախ ստեղծում է հեշտացված պայմաններ պարտավորությունների կատարելու համար, որոնց շնորհիվ հարկատուները կարող են օգտվել արտոնություններից կամ ճկուն վճարման համակարգերից։
Անձնական տվյալների պաշտպանություն և հարկային գաղտնիություն
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև անձնական տվյալների պաշտպանություն։ ՀՀ ՊԵԿ-ն պարտավորվում է պահպանել հարկատուների անձնական տվյալների գաղտնիությունը և այն չի կարող օգտագործվել այլ նպատակների համար։ Այսինքն՝ ցանկացած տեղեկություն, որը հավաքվում է հարկային պարտավորությունների կատարման ընթացքում, պետք է պահպանվի օրենքի սահմաններում:
Արժևորելով անձնական տվյալների պաշտպանությունը, ՀՀ ՊԵԿ-ը կիրառել է թվային կարգավորումներ, որոնք հնարավորություն են տալիս հարկատուների տվյալները պաշտպանել խախտումներից:
Ավելի քան հարկային պարտավորություններ՝ պարտավորությունների կատարումը:
Բացի հարկային պարտավորությունները կատարելուց, ֆիզիկական անձինք կարող են նաև ենթարկվել այլ ֆինանսական պարտավորությունների, ինչպիսիք են սոցիալական ապահովության վճարները կամ այլ պետական պարտավորություններ։ Այս հանգամանքը կարևոր է հաշվի առնել, երբ խոսվում է հարկային պարտավորությունների կատարման մասին:
Կառավարությունը մշտապես աշխատում է բարելավել հարկային համակարգը, այնուամենայնիվ, հարկատուների համար կարևոր է գիտակցել, որ ցանկացած պարտավորություն պետք է կատարվի ժամանակին՝ խուսափելու համար պատժամիջոցներից: