Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
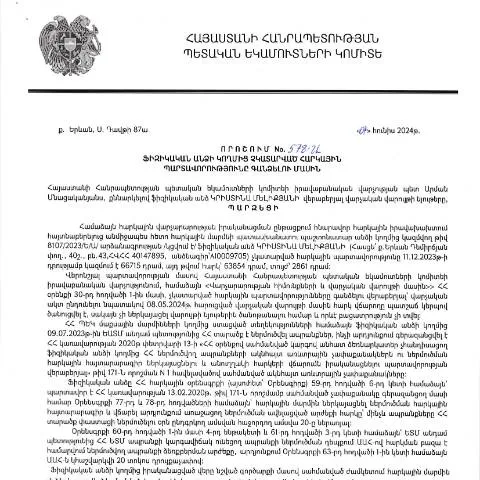
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը քաղաքական և տնտեսական գործընթացի մի կարևոր մասն է, որը ուղղված է պետական բյուջեի համալրմանը։ 2024 թ. հունիսի 7-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 578-Ա որոշումը կարևոր քայլ է այս ոլորտում, որն հստակեցնում է հարկային պարտավորությունների վճարման գործընթացը և ժամկետները:
Ովքե՞ր են կայացնում փաստաթուղթը և ինչ նպատակներ ունի
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր կարող են ունենալ հարկային պարտավորություններ, որոնք չեն կատարվել նախատեսված ժամկետներում։ Դա կարող է լինել, օրինակ, կուտակված հարկային պարտավորությունը, որի վերաբերյալ հարկային մարմինը նպատակ ունի իրականացնել գանձման գործընթաց։ Այսպիսով, փաստաթղթի հիմնական նպատակներից է:
- արգսիրել պարտավորությունների կատարումը;
- հիմնավորել հարկային մարմինների գործողությունները;
- ավելի արդյունավետ կերպով հավաքել հարկային եկամուտներ պետական բյուջե:
Կարգավորող իրավական շրջանակը և պատմությունը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ վարչական գործընթացի մասին օրենքով (HO-139-N), որը փոփոխվել է 2025 թվականին։ Այս օրենքը նպատակ ունի պարզեցնել վարչական գործընթացները, ապահովել քաղաքացիների իրավունքները և ապահովել օրենքի գերակայությունը։ Նրա հիման վրա են մշակվել նաև բազմաթիվ ենթանորմատիվ ակտեր, այդ թվում՝ վերոնշյալ որոշումը:
Փաստաթղթի լրացման և ներկայացման ընթացակարգը
Դիմումատուները պետք է ուշադիր ուսումնասիրեն փաստաթղթի պահանջները, քանի որ դրա ճիշտ լրացումը կարևոր է գործընթացի հաջողության համար:
Դիմումի կառուցվածքը
Փաստաթուղթը պետք է պարունակի հետևյալ տվյալները:
- Անձի տվյալներ (ներառյալ ՀՀ ՀՎՀՀ և անձնագրի տվյալները);
- Հարկային պարտավորությունների տեսակը և գումարը;
- Հարկային մարմնի անունը, որը հանդես է եկել գանձման պահանջով;
- Հայցի հիմքերը և հիմնավորում;
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման համար ձևակերպվող դիմումը ներկայացվում է առցանց կամ անձամբ՝ ՀՀ ՊԵԿ համապատասխան վարչություն:
Ներկայացման ալիքները և դրանց տարբերությունները
Դիմումը կարող է ներկայացվել երեք տարբեր եղանակներով:
- Առցանց հարթակ: Սույնօրինակ դիմումը կարելի է ներկայացնել առցանց ծառայությունների միջոցով՝ utilizando электронные подписи и идентификационные карты:
- Անձամբ՝ համապատասխան գրասենյակում:
- Փոստային ուղարկում: Սակայն այս մեթոդը խորհուրդ չի տրվում, քանի որ կարող են լինել ուշացումներ:
Անհրաժեշտ փաստաթղթերը և հավելվածները
Հարկային մարմնին ներկայացվող դիմումի հետ դուք պետք է հավելեք հետևյալ փաստաթղթերը:
- Որոշակի հարկային պարտավորությունների հիմքը հաստատող փաստաթուղթ;
- Շահութաբերության դյուրանցում;
- Տվյալ անձի իրավաբանական փաստաթղթերը:
Այս փաստաթղթերի պատշաճ հավաքը և ներկայացումը հնարավորություն կտա խուսափել հետագա խնդիրներից:
Ավելի ուշ գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինը կատարում է ուսումնասիրություն, որի ընթացքում կարող են լինել հետևյալ քայլերը:
- Ստուգում՝ ներկայացված փաստաթղթերի համապատասխանությունը;
- Պատասխան՝ ՀՀ ՊԵԿ կողմից ներկայացված բողոքները կամ պահանջները;
- Գանձման գործընթացի իրականացմանը; հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը ունի մի շարք առանձնահատկություններ, որոնք այն բնորոշում են:
- Անգամ եթե պարտավորությունը վճարելու ժամկետը անցել է, հարկային մարմինը կարող է առաջարկել պայմաններ այն կատարելու համար:
- Դիմումատուն ունի իրավունք՝ ստանալու պարզաբանումներ, եթե այն չի համաձայնվում հարկային մարմնի որոշման հետ:
- Հարկային մարմինը պարտավոր է տրամադրել անհրաժեշտ աջակցություն պարտավորությունների կատարման ընթացքում:
Ի՞նչ է տարբերվում այս փաստաթուղթը հարակից մյուս ձևերից
Այս որոշումն ունի իր յուրահատուկ առանձնահատկությունները, որոնք այն տարբերում են մյուս հնարավոր դիմումներից:
- Այն նպատակաուղղված է միայն հարկային պարտավորությունների գանձման գործընթացի համար;
- Որոշման հիման վրա կարող են ծագել ուրիշ իրավական հետևանքներ;
- Այն չի կիրառվում հարկային արտոնությունների կամ այլ կարգերով կապված դիմումների համար:
Դիմումի ստացումը և ընթացքի վերահսկումը
Դիմումի ընդունման սանդղակների հետևում հաստատուն գործընթաց է, որը հնարավորություն է տալիս հետևելու դիմումի վիճակին:
Դիմումատուները կարող են ստանալ տեղեկություններ՝ դիմումը ստանալու ընթացքում, ինչպիսիք են.
- Որ փուլում է դիմումը;
- Այս պահին ինչ հարցեր են առաջացել;
- Որոշման սպասվող օրը:
Այս տեղեկատվության ստացումը հնարավոր է իրականացնել նաև առցանց համակարգերի միջոցով:
Նախագծի ավարտը և իրավական հետևանքները
Այս որոշման ավարտն ու իրավական հետևանքները կախված են ինչպես դիմումատուի գործողություններից, այնպես էլ հարկային մարմնի կայացրած որոշումներից:
Դիմումատուն կարող է ակնկալել.
- Հայաստանի Հանրապետության օրենսդրության շրջանակներում պարտավորությունների կատարումը;
- Երբեմն՝ հարկային արտոնությունների տրամադրում;
- Հարկային պարտավորությունների անբավարարության դեպքում՝ հարկային պարտադրանքներ:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարևոր նշանակություն ունի Հայաստանի Հանրապետության համար՝ նպաստելով պետական բյուջեի համալրմանը և օրենքի գերակայությանը:
Հարկային պարտավորությունների հավաքման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված 07.06.2024 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 578-Ա որոշումը կարևորագույն փաստաթուղթ է, որը նպատակ ունի կարգավորել ոչ միայն պարտավորությունների հավաքման մեթոդներն, այլև ներկայացնել իրավական շրջանակներ, որոնց վրա հիմնված հնարավոր են հարկային պարտավորությունների կատարումը:
Այս որոշման հիմքում դրված են ՀՀ հարկային օրենսդրության պահանջները, որոնք վերաբերում են ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարումը: Մասնավորապես, հարկային մարմինները իրավունք ունեն հրաժարվել հարկային պարտավորություններից, եթե դրանք չեն կատարվում սահմանված ժամկետներում և ըստ սահմանված կարգի:
Հարկային պարտավորությունների հավաքման գործընթացն իրականացվում է մի շարք փուլերով. առաջին հերթին, հարկային մարմինը պետք է տեղեկացնի հարկ վճարողին կատարած պարտավորությունների մասին: Եթե հարկ վճարողը դեռ չի կատարում իր պարտավորությունները, հաջորդ քայլը պահանջվում է կազմել համապատասխան իրավական փաստաթուղթ, որը պետք է ներկայացվի դատարանում:
Մինչդեռ հարկային պարտավորությունների հավաքման գործընթացը պետք է իրականացվի օրենսդրության շրջանակներում, հարկավոր է նաև հաշվի առնել, որ որոշ դեպքերում հարկ վճարողը կարող է օգտվել հարկային արտոնություններից կամ վարկավորման ծրագրերից, եթե դրանք ընձեռված են օրենսդրությամբ:
Հարկային պարտավորությունների չկատարածության հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր հետևանքների, որոնք կարող են ունենալ ոչ միայն ֆինանսական, այլև իրավական բնույթ: ՊԵԿ-ի 578-Ա որոշումը շեշտադրում է, որ հարկ վճարողների համար ուշացումները կարող են հանգեցնել տուգանքների, ինչպես նաև այլ միջոցների կիրառման:
Առաջին հերթին, հարկ վճարողը, ով չի կատարել իր պարտավորությունները, ենթարկվում է տուգանքի, որը հաշվարկվում է ոչ միայն չկատարած հարկի, այլև դրա ուշացման ժամկետների հիմքում: Այսպիսով, հարկ վճարողը ոչ միայն պարտավոր է վճարել չկատարված հարկը, այլև հավելյալ գումար, որը կազմում է տուգանքը:
Միաժամանակ, հարկային մարմինը կարող է սկսել դատական գործընթացներ, որոնք կարող են հանգեցնել հարկ վճարողի գույքի բռնագանձման: Այսպիսով, հարկային պարտավորությունների չկատարվածությունը կարող է հանգեցնել նաև ֆինանսական և իրավական հետևանքների, ինչպես նաև վնասի պատճառման այլ անձանց:
Հարկավոր է նշել, որ հարկ վճարողները կարող են ունենալ հնարավորություն վիճարկել հարկային մարմնի որոշումը կամ դրա հիման վրա իրականացվող գործողությունները դատարանում, եթե նրանք կարծում են, որ իրենց իրավունքը խախտվել է:
Հարկային վարչությանը դիմելու ընթացակարգը
Եթե հարկ վճարողը ցանկանում է վիճարկել ՀՀ ՊԵԿ իրավաբանական վարչության կայացած որոշումը, նա պետք է հետևի որոշակի ընթացակարգի, որը առավելագույնս արագ և արդյունավետ կերպով կարող է լուծել նրա խնդիրները: Սահմանված է, որ հարկ վճարողը պետք է ներկայացնի համապատասխան բողոք, որն անհրաժեշտ է ձևավորել ըստ սահմանված նորմերի:
Բողոքում մանրամասնորեն պետք է ներկայացված լինի բոլոր այն փաստերը և հիմնավորումներն, որոնք վերաբերելու են հարկ պարտավորությունների կատարման հետ կապված խնդիրներին: Հարկ վճարողը պետք է ապահովի, որ բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել իր դիրքորոշմանը, միացվեն բողոքի դիմումին:
Բողոքի դիմումը ներկայացնելու համար հարկ վճարողը կարող է օգտվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս դիմել առցանց, ինչը մեծապես պարզեցնում է գործընթացը: Այս կապակցությամբ հարկ վճարողի կողմից պետք է օգտագործվի էլեկտրոնային ստորագրություն, որը ռուսաստանում համարվում է օրինական:
Եթե բողոքը ընդունվում է, հարկային մարմինը պարտավոր է ըստ օրենքի արձագանքել բողոքին և իրականացնել ուսումնասիրություն: Կարևոր է, որպեսզի բողոքարկման գործընթացը տեղի ունենա օրենքով սահմանված ժամկետներում: