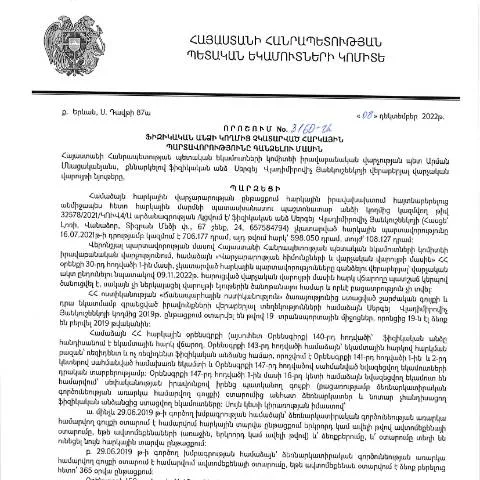
Անհրաժեշտությունը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի դեկտեմբերի 8-ին կայացված որոշումը, որը հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3160-Ա, կարևոր իրավական փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների չկատարման հետևանքները և կարգը դրանց գանձման համար:
Այս որոշումը հաշվի է առնում, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է ունենան համապատասխան տեղեկատվություն և քայլեր ձեռնարկելու հնարավորություն, որպեսզի դրանց պարտավորությունները կատարվեն:
Ովքեր են ենթարկվում այս կարգին
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը վերաբերում է ֆիզիկական անձանց, որոնք ունեն Հայաստանում գոյություն ունեցող հարկային պարտավորություններ:
Հատուկ դեպքեր
- Մասնավոր անձինք՝ ովքեր չեն կատարել իրենց հարկային պարտավորությունները ժամանակին:
- Մանր ձեռնարկատերեր՝ որոնք առնչվում են հարկային վարչության, և նրանց հարկային պարտավորությունները չեն կատարվել:
- Իրավաբանական անձինք՝ որոնք ունեն ֆիզիկական անձանց հարկային պարտավորություններ:
Փաստաթուղթը և դրա նշանակությունը
Այս փաստաթուղթը, որն ընդունվել է կառավարության կողմից, կարգավորում է չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս փաստաթուղթն ունի իրավական ուժ և պարտադիր է բոլոր ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Այն նաև կապ ունի ՀՀ վարչական ընթացակարգերի օրենսդրության հետ, որը նախատեսում է, որ հարկային պարտավորությունների գանձումը տեղի կունենա միայն օրենքով նախատեսված կարգով:
Ուղեցույցներ փաստաթղթի լրացման համար
Փաստաթղթի լրացման գործընթացը պահանջում է զգույշ մոտեցում և կիրառել որոշակի կանոններ:
Բնական անձի տվյալները
- Անուն և ազգանուն՝ լրացնել պետք է ըստ անձնագրի տվյալների:
- Ծննդյան ամսաթիվ՝ նշել ծննդյան ամսաթիվը:
- Հարկային համարը՝ անհրաժեշտ է նշել հարկային համարը (TIN):
Պարտավորությունների նկարագրություն
Ներկայացնել պարտավորությունների 상세 տվյալները, այդ թվում՝ պարտքի չափը, ժամկետները, և նախատեսվող միջնորդությունները:
Դեպոզիտը և ներկայացման կարգը
Փաստաթղթը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան բաժիններին: Կա մի քանի տարբերակ, որով կարելի է ներկայացնել փաստաթուղթը:
- Գրավոր ներկայացում՝ եթե անձը ցանկանում է անձամբ ներկայացնել փաստաթուղթը:
- Էլեկտրոնային ներկայացում՝ օգտագործելով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունները:
- Փոստով ուղարկում՝ փաստաթուղթը կարող է նաև ուղարկվել ՀՀ ՊԵԿ-ի գրասենյակին:
Կառավարության որոշման սահունությունը
Այս վճռով նախատեսված ընթացակարգերը ենթադրում են, որ բոլոր մուծումները պետք է կատարվեն օրենքի համաձայն, իսկ հարկերի գանձման գործընթացը պետք է լինի թափանցիկ և արդար:
Ավելին, որոշման ընդունումը նպատակ ունի պարզեցնել և արագացնել հարկային պարտավորությունների գանձման գործընթացը, այնպես որ քաղաքացիները կարողանան ավելի հեշտությամբ հասկանալ, թե ինչպես պետք է կարգավորեն իրենց պարտավորությունները:
Դատական կարգավորման ընթացքը
Եթե ֆիզիկական անձը չի համաձայնում պարտավորությունների գանձման վերաբերյալ, ապա նա կարող է դիմել առկախմանը կամ դատական հայցով։ Դատական գործընթացը նախատեսում է, որ պետք է ներկայացվեն բոլոր համապատասխան փաստաթղթերը:
Հետագա քայլեր
- Դիմել համապատասխան իրավաբանական ծառայություններին:
- Մտնել ծանոթության գործընթացին՝ դատական որոշումն ու օրենքի սահմանները հասկանալու համար:
- Ներկայացնել անձնական փաստաթղթերը և հարկային ակտերը:
Համեմատություն հարակից փաստաթղթերի հետ
Մարդկանց կողմից հաճախ շփոթի մեջ է հայտնվում այս փաստաթուղթը հարակից այլ փաստաթղթերի հետ, ինչպիսիք են հարկային հայտարարությունները և հարկային ապացույցները:
| Փաստաթուղթ | Նպատակ | Իրավական հիմք |
|---|---|---|
| Տեևման հայտարարություն | Պարտավորությունների հայտարարություն | ՀՀ հարկային օրենսդրություն |
| Հարկային պարտավորությունների գանձման մասին որոշում | Պարտավորությունների գանձում | ՀՀ ՊԵԿ որոշում |
| Հարկային ապացույց | Փաստաթղթերի հավաստում | ՀՀ վարչական օրենսդրություն |
Կարևոր նշանակություն և հետևանքներ
Այս որոշումը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, պետք է գիտակցի իր պատասխանատվությունը և հետևանքները:
Դա ներառում է վարչական տուգանքներ, ինչպես նաև ավելի լուրջ իրավաբանական հետևանքներ, եթե պարտավորությունները չկատարվեն:
Առաջարկվում է նաև, որ հարկային պարտավորությունների սահմանները դիտարկվեն ուշադիր, որպեսզի հարկահավաքչի կողմից կայացված որոշումները լինեն արդար և հիմնավորված:
Եզրափակիչ հիշեցում
ՀՀ ՊԵԿ կողմից հրատարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3160-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը տրամադրում է ուղեցույցներ և աստիճաններ հարկային պարտավորությունների գանձման համար:
Միասնաբար, այն նպատակ ունի ապահովել հարկային վարչության գործառնությունների թափանցիկությունն ու արդարությունը, ինչպես նաև օգնել քաղաքացիներին հասկանալու իրենց իրավական պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի սահմանած որոշումը, որով սահմանված են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման կանոնները, պարունակում է մի շարք կարևոր առանձնահատկություններ, որոնք վերաբերում են ոչ միայն հարկ վճարողների իրավունքներին, այլև պարտավորություններին: Տրամադրված կարգավորումները ենթադրում են, որ հարկ վճարողները կարող են դիմել հարկային մարմնին՝ իրենց պարտավորությունների կատարումը պարզաբանելու կամ պահանջվող տեղեկությունները ստանալու համար:
Այս գործընթացում կարևորվում է նաև հարկ վճարողների իրավունքը՝ ներկայացնելու իրենց տեսակետները և փաստերը, որոնք կարող են ազդել պարտավորությունների գանձման վրա: Հարկային մարմիններն obliged են հաշվի առնել փաստերը և տրամադրել հիմնավորված պատասխաններ:
Բողոքարկման գործընթաց և իրավական պաշտպանության մեթոդներ
Վերոնշյալ որոշումն առնչվում է նաև բողոքարկման գործընթացին, որը հնարավորություն է տալիս ֆիզիկական անձանց պաշտպանում իրենց իրավունքները: Հարկային պարտավորությունների գանձման որոշման դեպքում հարկ վճարողները կարող են բողոքարկել ՀՀ ՊԵԿ-ի նկատմամբ և պահանջել վերանայելու իրենց գործը: Բողոքարկման գործընթացը իրականացվում է ՊԵԿ-ի համապատասխան ծառայության միջոցով, որտեղ հարկ վճարողները կարող են ներկայացնել իրենց պնդումները:
Երբ բողոքարկումները չեն հանգեցնում ցանկալի արդյունքի, հարկ վճարողները կարող են դիմել դատարան և օգտագործել իրենց իրավական պաշտպանության մեթոդները: Սա թույլ է տալիս հարկ վճարողներին ապահովել իրենց իրավունքների պաշտպանությունը և ստանալ արդար դատաքննություն:
Ծանուցումների և տեղեկատվության տրամադրման կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև պատշաճ ծանուցումների տրամադրումը հարկ վճարողներին: ՀՀ ՊԵԿ-ը պատասխանատու է տեղեկատվության տրամադրման համար, որը կարող է ներառել պարտավորությունների չափը, փոխանցման ժամկետները և այլ կարևոր տեղեկություններ: Ծանուցումները պետք է գտնվեն հասանելի ձևաչափով, իսկ հարկ վճարողները պետք է ունենան հնարավորություն տեղեկանալ իրենց պարտավորությունների մասին:
Այս տեղեկատվությունը, որը հասանելի է նաև էլեկտրոնային ձևաչափով, կարող է զգալիորեն հեշտացնել գործընթացը և նվազեցնել ընդհատումները հարկ վճարողների կողմից: Ի լրումն, հարկ վճարողները պետք է ունենան մուտք դեպի իրենց տվյալները՝ օգտվելով էլեկտրոնային ստորագրության և անձնական համարի միջոցով: