Նոր որոշման առանձնահատկությունները և ենթադրություններ
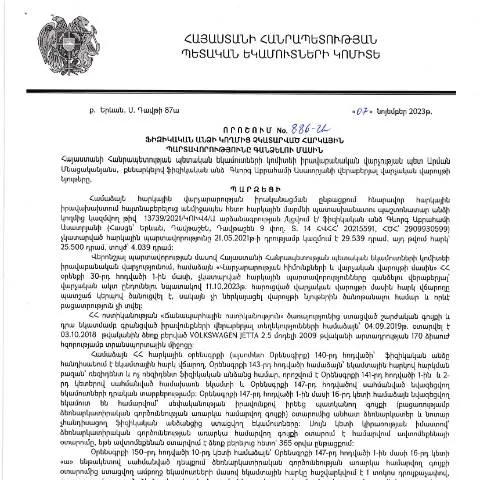
2023 թվականի նոյեմբերի 7-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 886-Ա որոշումը վերանայում է իրենց հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ կիրառվող վարչական ընթացակարգերը: Այս որոշումը ներկայացնում է նոր մոտեցում, որը նպատակ ունի բարելավել հարկերի հավաքման գործընթացը և բարձրացնել հարկային մշակույթը:
Ավելի մանրամասն՝ որոշման նպատակները
Այս որոշման հիմնական նպատակներից մեկն է ապահովել, որ ֆիզիկական անձինք տեղյակ լինեն իրենց հարկային պարտավորությունների մասին և կատարեն դրանք ժամանակին: Գանձումը իրականացվում է վարչական կարգով, ինչը նշանակում է, որ ֆիզիկական անձինք կարող են հանդիպել հարկային պարտավորությունների իրականացման հետ կապված տարբեր խնդիրների:
Դրանով հանդերձ, որոշումը գործում է մի շարք առանձնահատկություններով, որոնք կարեւոր են հաշվի առնելու համար:
Ովքե՞ր են ենթարկվում այս որոշմանը
Այս նոր որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք չեն կատարում իրենց հարկային պարտավորությունները Հայաստանի Հանրապետության օրենսդրության համաձայն: Այն անձինք, որոնք ունեն հետևյալ վիճակները, պետք է ուշադրություն դարձնեն:
- Այն քաղաքացիներ, ովքեր չեն վճարել իրենց հարկերը ըստ սահմանված ժամկետների:
- Ֆիզիկական անձինք, որոնց նկատմամբ հաճախակի կիրառվում են վարչական տույժեր:
- Բարձր ռիսկային հարկ վճարողներ, որոնց նկատմամբ իրականացվում են հարկային ստուգումներ:
Այս ուղղությամբ կարևոր է ընդգծել, որ որոշումը չի վերաբերում այն անձանց, ովքեր ունեն շարժառիթների կամ հանգամանքների պատճառով հարկային պարտավորություններ չեն կատարել:
Որոշումն առավել լայն տեսանկյունից
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 886-Ա որոշումը միանում է դրամահավաքի հասկացության՝ իրավաբանական և ֆիզիկական անձանց հարկային պարտավորությունները ավելի արդյունավետ հավաքելու նպատակով իրականացվող այլ ընթացակարգերի շարքին: Այս որոշումը նպաստում է կենսունակ հարկային միջավայրի ձևավորմանը:
Նույնիսկ պատահական հարկ վճարողների համար այս որոշումը կարող է լինել նախազգուշացում, որը կարող է խուսափել հնարավոր հետագայում առաջացած տույժերից:
Որոշման իրականացումն ու ընթացակարգեր
Այս որոշման կիրառումը ենթադրում է մի քանի կարևոր քայլեր, որոնք պետք է կատարել ֆիզիկական անձինք:
- Ուսումնասիրել ոլորտային օրենքները և կարգավորումները:
- Ավելի շատ տեղեկություններ ստանալու համար դիմել համապատասխան հարկային մարմիններին:
- Որոշման ուժի մեջ մտնելուց հետո հնարավորինս շուտ կատարել բոլոր հարկային պարտավորությունները:
Այս քայլերը կարևոր են, որպեսզի քաղաքացիները կարողանան մեկ նպատակային դաշտում ձեռք բերել իրենց իրավունքներն ու պարտականությունները:
Դիմումի ձևաթուղթը և լրացման կարգը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում նախատեսվում է դիմումի ներկայացման ձևաթուղթ, որը պետք է արտացոլի բոլոր պահանջվող տեղեկությունները:
- Գանձվող հարկի տեսակը: Պարտադիր է նշել, թե որ հարկի նկատմամբ է իրականացվում գանձումը:
- Պարտքի չափը: Անհրաժեշտ է նշել գանձվող հարկի գումարը:
- Անձի տվյալները: Կանցնեք ձեր տեղեկությունները, ներառյալ անուն, ազգանուն, հետադարձ կապի տվյալները:
Ֆորման լրացնելուց հետո այն պետք է ներկայացվի Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե:
Ձևաթղթի ներկայացման ճանապարհները
Դիմումի ձևաթուղթը կարելի է ներկայացնել մի քանի տարբերակով:
- Նրանք, ովքեր ցանկանում են դիմել առցանց: Կարող եք օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը, անցնելով համապատասխան բաժին:
- Փաստաթղթի ներկայացումը։ Եթե նախընտրում եք ավանդական դիրքորոշումն, դիմումը կարող եք ներկայացնել տեղական հարկային մարմնին:
Հարկային մարմինները պարտավոր են կատարել դիմումի արագ մշակումը և տրամադրել հանրային պատասխան:
Ծառայություններից օգտվելու իրավունքներ
Ֆիզիկական անձինք, ովքեր լրացրել և ներկայացրել են դիմումի ձևաթուղթը, ունեն իրավունքներ, որոնք վերաբերում են:
- Հարկային հաշվետվությունների ստացմանը: Դուք կարող եք ստանալ տեղեկություններ ձեր հարկային պարտավորությունների մասին:
- Աջակցության տրամադրմանը: Հայաստանում գործող հարկային մարմինները պատրաստ են տրամադրել խորհրդատվություն և աջակցություն:
Այս իրավունքները կարևոր են, որպեսզի քաղաքացիները կարողանան լիարժեք տեղեկացված լինել իրենց պարտավորությունների մասին:
Ամփոփում՝ դիմումի հետ կապված խնդիրներ
Եթե դիմումի ներկայացման ժամանակ առաջանում են խնդիրներ, ֆիզիկական անձինք պետք է իմանան, թե ինչ քայլեր պետք է ձեռնարկեն:
- Սխալների վերացում: Եթե լրացման ընթացքում սխալներ եք հայտնաբերել, անհրաժեշտ է նորից լրացնել դիմումը:
- Դիմումի մերժում: Եթե դիմումը մերժված է, կապնվեք հարկային մարմնի հետ, որպեսզի պարզեք պատճառները:
ՀՀ ՊԵԿ-ն առաջարկում է բազմակողմանի աջակցություն՝ այդ հարցերի լուծման համար:
Եզրափակիչ մտքեր
Այս նոր կարգավորումը, իր սահմանումներով և պահանջներով, միտված է բարելավելու հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից: Այն կարևոր դեր է խաղում ոչ միայն պետական բյուջեի համալրման, այլ նաև հարկային գիտակցության բարձրացման գործում:
Հարկ է նշել, որ սա երկարաժամկետ միտում է, որը նպատակ ունի ապահովել արդար և կայուն հարկային միջավայր:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ հարկային օրենսդրության և վարչական գործընթացների վրա, որոնք սահմանում են ֆիզիկական անձանց պատասխանատվությունը, երբ նրանք չեն կատարում իրենց հարկային պարտավորությունները: 886-Ա որոշումը մասնավորապես վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել հարկային վճարումներ, և ՀՀ ՊԵԿ-ը միաժամանակ իրականացնում է համապատասխան գործողություններ պարտավորությունների գանձման համար:
Այն պահից, երբ որոշումը ուժի մեջ է մտնում, հարկ վճարողին տրամադրվում է հստակ ժամանակահատված՝ պարտավորությունների կատարումը համար: Այս ժամանակահատվածը կարող է տարբեր լինել կախված պարտավորությունների տեսակից և օրենսդրական կարգից:
Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր, որոնք պետք է վճարվեն պետությանը: ՀՀ ՊԵԿ-ը կարող է կիրառել տարբեր մեթոդներ պարտավորությունների գանձման համար, այդ թվում՝ սեփականության վրա իրավունքի կիրառում, փաստաթղթավորման հարկային պարտավորությունների ընթացակարգերի միջոցով:
ՀՀ ՊԵԿ իրավաբանական վարչության դերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային օրենսդրության կիրառման իրավական հարցերի համար, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացի իրավական ապահովման համար: Այս վարչության միջոցով իրականացվում են նաև հարկային նորմեր և իրավական ակտերի մեկնաբանությունները:
Հատուկ դեպքերում, երբ հարկ վճարողի կողմից հարկային պարտավորությունները կատարվում են ուշացված կամ ոչ լիարժեք, իրավաբանական վարչությունը կարող է նախաձեռնել իրավական գործընթացներ նշված դեպքերով: Այս գործընթացները կարող են ներառել հարկային իրավունքի խախտման համար պատժամիջոցների կիրառումը, ինչպես նաև վճարումների պարտադիր գանձումը:
Ավելին, վարչությունը հաճախ համագործակցում է այլ պետական մարմինների հետ՝ ապահովելու համար, որ բոլոր հարկային պարտավորությունները կատարելու գործընթացները լինեն արդյունավետ, թափանցիկ և օրինական:
Հարկային պարտավորությունների կատարման վերահսկողություն
Հարկային պարտավորությունների կատարման վերահսկողությունը կարևոր դեր ունի պետական բյուջեի ֆինանսավորման և տնտեսության առողջ զարգացման ապահովման համար: ՀՀ ՊԵԿ-ը իրականացնում է մշտական վերահսկողություն՝ օգտագործելով տարբեր մեթոդներ, այդ թվում՝ հարկային ստուգումներ, փաստաթղթերի վավերացում և հարկային հաշվետվությունների վերլուծություն:
Վերահսկողության շրջանակներում հարկային մարմինները կարող են կիրառել էլեկտրոնային համակարգեր, որոնք հնարավորություն են տալիս արդյունավետ վերահսկելու վարկերի և պարտավորությունների կատարումը: Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն իրենց փաստաթղթերի և հաշվետվությունների ճշտության հանդեպ, քանի որ դրանց սխալները կարող են հանգեցնել ֆինանսական խոչընդոտների:
ՀՀ ՊԵԿ-ը նաև իրականացնում է կրթական և տեղեկատվական ծրագրեր, որոնց նպատակն է բարձրացնել հարկ վճարողների գիտակցությունը՝ հարկային պարտավորությունների կատարման կարևորության մասին, ինչպես նաև նրանց իրավունքների և պարտականությունների վերաբերյալ: