Ներդաշնակություն հարկային պարտավորությունների ոլորտում
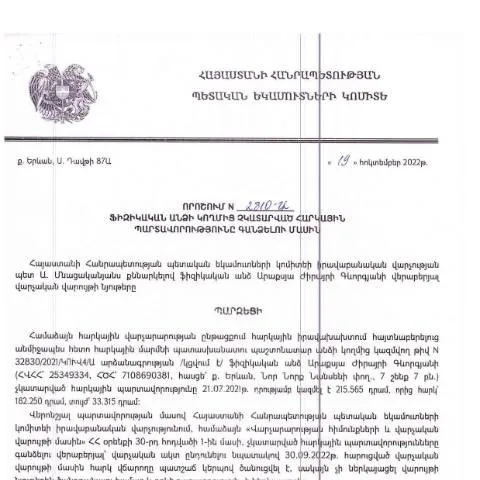
Հայաստանում հարկային պարտավորությունների կատարման գործընթացը կարևոր դեր ունի պետական բյուջեի կատարման և տնտեսական կայունության համար: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 թիվ 2810-Ա որոշումը հանդիսանում է ընթացակարգի մի մաս, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը:
Դրական ազդեցությունը քաղաքացիների վրա
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության, այլև քաղաքացիների համար: Ֆինանսական առողջություն ապահովելու նպատակով, հարկերի своевարակի կատարումը նպաստում է հասարակական ծառայությունների և ենթակառուցվածքների բարելավմանը:
- Իսպանական համաձայնագրերի շրջանակներում՝ հարկերի բաղադրիչը կազմում է պետական բյուջեի հիմնական մասը:
- Ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների ոչ կատարման դեպքում հնարավոր են պակասումների և վարչական պատասխանատվությունների առաջացման վտանգները:
Որոնք են ընթացակարգի հիմնական կետերն ու ժամկետները
Այս որոշման հիման վրա իրականացվող գործընթացները ներառում են որոշակի ժամկետներ, որոնք պետք է պահպանվեն:
| Նկարագրություն | Ժամկետ |
|---|---|
| Ծրագրի մեկնարկ | Զեկուցագրի ներկայացումից հետո 7 օր |
| Հարկային պարտավորությունների գանձումը | 30 օր |
| Դիմումի վերանայում | 45 օր |
Ինչ անել մերժման կամ բացթողումների դեպքում
Որպեսզի քաղաքացիները կարողանան խուսափել հնարավոր խնդիրներից, կարևոր է կատարել ճիշտ լրացում և ապահովել բոլոր պահանջվող փաստաթղթերի ներկայությունը:
- Վերանայել մերժման պատճառները:
- Դիմել գրավոր բողոք ներկայացնելու համար:
- Երրորդ կողմի օգնություն խնդրել՝ մասնագիտական խորհրդատվություն ստանալու նպատակով:
Ֆորմայի մանրամասներ. քայլ առ քայլ
Մանրամասն ուսումնասիրելով ֆորմայի լրացման ընթացակարգը, կարելի է պարզել, թե ինչ դաշտեր պետք է լրացնել և ինչպես:
- Անուն և ազգանուն: Պետք է լրացնել հասկանալով, որ անճշտությունները կարող են հանգեցնել խնդիրների:
- Հարկային համարը: Սա կարևոր է որոշման ընթացքներում:
- Պարտքը: Օրինակ, սահմանված ժամկետներում պարտքի չափը:
Արտակարգ դեպքեր և բացառություններ
Ինչպես ցանկացած համակարգում, հարկային պարտավորությունների գանձման գործընթացը կարող է ենթարկվել բացառությունների:
- Օտարերկրյա քաղաքացիներ՝ որոնք պարտավոր են ներկայացնել հատուկ փաստաթղթեր:
- Ամուսնացած քաղաքացիներ՝ որոնք կարող են դիմել համատեղ հարկային հաշվառման:
- Մինորներ և հաշմանդամություն ունեցող անձինք:
Արդյունքները՝ տվյալների մշակման ընթացքում
Հարկային պարտավորությունների կատարումը բերելու է հետևանքների, որոնք կարող են լինել դրական կամ բացասական:
- Դրական հետևանքներ են՝ բյուջեի համալրում և հասարակական ծառայությունների բարելավում:
- Բացասական հետևանքներ են՝ վարչական տուգանքներ և պարտքերի ավելացում:
Ընդհանուր գործողություններ և տեղեկություններ
Կառավարության որոշման հետ կապված գործողությունները պետք է իրականացվեն հետևյալ քայլերով:
- Ֆորմայի լրացում և ներկայացում:
- Վերահսկողական մարմնից արձագանք սպասել:
- Հնարավոր մերժումների դեպքում համապատասխան ընթացակարգեր ձեռնարկել:
Այն դեպքում, երբ դուք պետք է լրացնեք և ներկայացնեք կայացված որոշման հիման վրա որևէ հետագա փաստաթուղթ, անհրաժեշտ է ունենալ ձեր անձնագրային տվյալները, հարկային համարը և ըստ անհրաժեշտության՝ հավելյալ փաստաթղթեր:
Ավելացված հարկային պարտավորությունների կատարումը և նրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2810-Ա որոշումը կարևոր նշանակություն ունի հարկային համակարգի համար, քանի որ այն նպատակում է հարկային պարտավորությունների կատարումը և վերջիններիս ներգրավում պետական բյուջե:
Այս որոշումը հաստատում է այն գործիքները, որոնք ՀՀ ՊԵԿ-ն օգտագործում է հարկ վճարողների պարտավորությունների կատարումը վերահսկելու և հարկային եկամուտների ավելացման համար: Դրանով իսկ, վարչություն նախատեսել է հարկային պարտավորությունների կատարումը խթանելու տարբեր մեխանիզմներ, այդ թվում՝ պարտադիր գանձումները, որոնք կարող են կիրառվել այն ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարումը բխում է կառավարության կողմից իրականացվող քաղաքականությունից, որը ուղղված է տնտեսության կայունացմանը և եկամուտների բարձրացմանը: Այս նպատակով հարկային վարչությունները պարտավոր են ժամանակին և օպերատիվ կերպով արձագանքել չկատարված պարտավորություններին:
Վարչական գործընթացի քայլերը որոշման շրջանակներում
Վարչական գործընթացում, որը ենթադրում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման կիրառումը, կարևոր է որոշակի քայլերի հաջորդականությունը: Նախ, հարկ վճարողը պետք է ստանա ծանուցում իր պարտավորությունների մասին:
Ծանուցումը, ըստ օրենքի, պետք է լինի հստակ և մանրամասն, նշելով փողերի գումարը, ժամկետները և նախատեսվող տույժերի չափը: Ծանուցման ստացումից հետո հարկ վճարողը ունի իրավունք՝ ներկայացնելու իր մեկնաբանությունները կամ պահանջները, ինչը հնարավորություն է տալիս լուծել վիճարկումային իրավիճակները:
Հաջորդ քայլը վերաբերում է պարտադիր վճարումների կատարմանը, որը կարող է իրականացվել ոչ միայն այդ պարտավորությունների կատարումը, այլ նաև կարող են կիրառվել վարչական տույժեր և կանխարգելիչ միջոցառումներ այն ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Վերջում, հարկ վճարողի կողմից պարտավորությունների կատարման հետ կապված խնդիրները կարող են լուծվել դատական կարգով, ինչը ստեղծում է լրացուցիչ հնարավորություն՝ պաշտպանել իրենց իրավունքները:
Հարկային պարտավորությունների չկատարումը և նրա հետևանքները
Հայաստանում, որտեղ հարկային հիմքերը հիմնված են օրենքի վրա, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների: Առաջին հերթին, հարկ վճարողները կարող են ենթարկվել ֆինանսական տույժերի, որոնք նախատեսված են ՀՀ օրենսդրությամբ:
Այս տույժերը, որպես կանոն, հաշվարկվում են չկատարված պարտավորությունների վրա, և նրանց նպատակն է խթանել հարկ վճարողների պարտավորությունների կատարումը: Նրանք, ովքեր կրկնակի անգամ չեն կատարում իրենց հարկային պարտավորությունները, կարող են նաև կորցնել որոշակի արտոնություններ, որոնք նախատեսված են օրենքով:
Ընդ որում, հարկային պարտավորությունների չկատարումը կարող է ազդեցություն ունենալ նաև սոցիալական ապահովության վրա, քանի որ իրենք չեն մասնակցում պետական բյուջեի ձևավորմանը, ինչը կարող է հանգեցնել սոցիալական ծրագրերի ֆինանսավորման պակասի:
Դրա հետևանքով, հարկ վճարողները պետք է մրցունակ լինեն՝ կատարելու իրենց պարտավորությունները, քանի որ հարկային վարչությունները մշտապես վերահսկում են այդ գործընթացները և կարող են ձեռնարկել համապատասխան միջոցներ՝ հարկային պարտավորությունների կատարման ուղղությամբ: