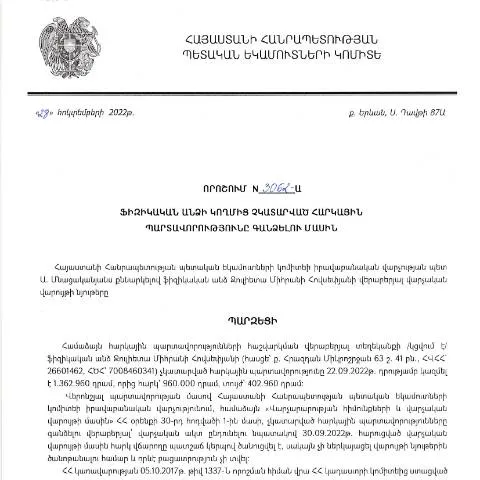
Ամփոփում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
2022 թվականի հոկտեմբերի 28-ին Հայաստանի Հանրապետության Կառավարության որոշմամբ ընդունված թիվ 3062-Ա փաստաթուղթը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգը։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի փետրվարի 7-ին, նախատեսում է վարչական մեխանիզմներ, որոնք ուղղված են հարկային պարտավորությունների չկատարման դեպքերում հարկային պարտավորությունների գանձմանը։
Որոնք են որոշման նպատակներն ու նշանակությունը
Այս որոշումը հանդիսանում է մի կարևոր քայլ, որը նպատակ ունի բարելավել հարկային համակարգի կատարողականությունը և արդյունավետությունը։ Այն նախատեսում է:
- Հարկային պարտավորությունների ժամկետների կրճատում, ինչը նպաստում է պետական բյուջեի համալրմանը։
- Հարկային պարտավորությունների նկատմամբ վարչական պատժամիջոցների կիրառման պարզեցում։
- Ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգի թափանցիկություն և կանխատեսելիություն։
Ովքեր են իրավասու ներկայացնել այս փաստաթուղթը
Այս որոշման շրջանակներում փաստաթղթի իրականացումն ու իրականացումը վերապահված է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այստեղ ներառված են ինչպես անհատ ձեռներեցները, այնպես էլ սովորական քաղաքացիները, որոնց նկատմամբ արձակվել են հարկային պարտավորությունների մասին ծանուցումներ:
Ֆիզիկական անձանց հարկային պարտավորությունների կատարման ընթացակարգը
Դիտարկվող որոշման շրջանակներում ֆիզիկական անձինք պարտավոր են ներկայացնել հարկային պարտավորությունների կատարման մասին փաստաթղթեր, որոնք կարող են ներառել հարկային հայտարարագրեր, վճարման վկայականներ և նմանատիպ այլ փաստաթղթեր:
Սահմանամերձ շրջանների առանձնահատկություններ
Դիտարկված որոշումն ունի առանձնահատուկ նշանակություն նաև սահմանամերձ շրջանների բնակիչների համար, քանի որ այդ տարածքներում հաճախ հանդիպում են հարկային պարտավորությունների կատարումների հետ կապված տարբեր դժվարություններ:
- Հարկային համակարգի բազմազանության և դժվարությունների ստիպված լինելը կարող է հանգեցնել ավելի մեծ պարտավորությունների acumulatie-ի:
- Սահմանամերձ բնակավայրերում բնակվող անձինք մասնավորապես իրավունք ունեն օգտվելու լրացուցիչ պայմաններից:
Ինչպես լրացնել փաստաթուղթը
Հարկային պարտավորությունների կատարման համար անհրաժեշտ է լրացնել համապատասխան ձևաթուղթ, որը պետք է ներկայացնել նախատեսված ժամկետներում:
Փաստաթղթի լրացման քայլերը
- Սկզբում անհրաժեշտ է հավաքել բոլոր անհրաժեշտ տվյալները, որոնք կհամապատասխանեն հարկային պարտավորությունները:
- Լրացնել հարկային ձևաթուղթը, օգտագործելով պետական կարգապահական պահանջները:
- Ներկայացնել փաստաթուղթը համապատասխան հարկային մարմիններին:
Թերթարկման ու ներկայացման գործընթացը
Փաստաթղթի ներկայացման համար կարող են օգտագործվել տարբեր ալիքներ, այդ թվում:
- Առցանց ծառայություններ, որոնք հասանելի են ՀՀ ՊԵԿ կայքում:
- Պատրաստի վրա լրացված փաստաթղթի ներկայացում հարկային մարմիններին:
- Ֆիզիկական անձանց համար նախատեսված ծառայություններասրահ:
Թերթարկման ժամանակահատվածը
Այս գործընթացը սկսվում է որոշման ընդունման պահից և շարունակվում մինչև նշված պարտավորությունների կատարման վերջնաժամկետը:
Դեպի մշակման հաջորդ քայլեր
Որոշման ընդունումից հետո, հարկային մարմինները պարտավոր են դիտարկել ներկայացված փաստաթղթերը, և, եթե անհրաժեշտ է, դիմել լրացուցիչ տեղեկությունների համար:
Ներկայացման արդյունքները
Հարկային մարմինները, ուսումնասիրելով ներկայացված փաստաթղթերը, կարող են:
- Հաստատել պարտավորությունների կատարումը և ծանուցել ֆիզիկական անձանց:
- Հնարավոր է նաև վարչական պատասխանատվության սահմանում լուրջ դեպքերի համար:
Հարկային բացառությունները
Որոշման ներքո կան նաև բացառություններ, որոնք վերաբերում են որոշ ֆիզիկական անձանցերի, որոնք կարող են բացառվել հարկային պարտավորությունների կատարումից:
Այս բացառությունները կարող են կախված լինել նրանց սոցիալական և տնտեսական վիճակից:Արդյունավետությունը և հետևանքները
Այս որոշման ներդրումը նպատակ ունի ոչ միայն հարկային պարտավորությունների կատարման արդյունավետության բարձրացմանը, այլև՝ ընդհանուր տնտեսական վարքագծի բարելավմանը:
Հայաստանի Հանրապետության Կառավարությունը հավաստիացնում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է հավատարիմ լինի իր հարկային պարտավորություններին, ինչը կնպաստի պետական բյուջեի համալրմանը:
Այլ կարևոր հարցեր
Բացի նշված հարցերից, հարկային մարմիններն ունեն նաև այլ հարցեր, որոնք կարող են առաջանալ՝ կապված հարկային պարտավորությունների հետ:
Այսօրինակ հարցերը կարող են ներառել:
- Հարկային հայտարարագրերի ժամկետներ և թերությունները:
- Այլ վարչական գործընթացների համակցություն:
Այս բոլոր հարցերը պետք է լուծվեն իրավասու մարմինների կողմից, որպեսզի ապահովվի օրենքի գերակայությունը և հարկային կարգապահությունը Հայաստանում:
Դրա ազդեցությունը հարկային պարտավորությունների կատարմանը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 28.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3062-Ա որոշումն ունի մի շարք կարևոր հետևանքներ, որոնք ազդում են ոչ միայն ֆիզիկական անձանց, այլ նաև ամբողջ հարկային համակարգի վրա: Այս կարգավորումը նպատակ ունի խթանել հարկերի հավասարաչափ և օրինական գանձումը, ինչը, ի վերջո, նպաստում է պետական բյուջեի համալրմանը:
Այս որոշմամբ հաստատված ընթացակարգը, մասնավորապես, հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ կերպով իրականացնել չկատարված հարկային պարտավորությունների գանձումը, ինչը, իր հերթին, նվազեցնում է հարկային խուսափողականության ռիսկերը: Ցանկացած ֆիզիկական անձ՝ անկախ նրա սոցիալ-տնտեսական կարգավիճակից, պետք է գիտակցի հարկային պարտավորությունների կատարման կարևորությունը և համապատասխան գործողություններ ձեռնարկի ժամանակին վճարելու համար:
Հայաստանի Հանրապետության հարկային օրենսդրության արդիականացումը
ՀՀ ՊԵԿ-ի ընդունած նոր որոշումները և մոտեցումները, այդ թվում՝ նշված 3062-Ա որոշումը, մաս են կազմում հարկային օրենսդրության արդիականացման գործընթացին: Այս գործընթացի նպատակն է ստեղծել արդյունավետ և թափանցիկ հարկային համակարգ, որը կհամապատասխանի միջազգային ստանդարտներին: Դա ներառում է նաև հարկային օրենքների պարզեցումը, որպեսզի դրանք դարձնեն առավել հասկանալի և մատչելի բոլոր հարկ վճարողների համար:
Արդիականացումը պահանջում է նաև տեխնոլոգիական նորամուծություններ, որոնք հնարավորություն կտան հարկային մարմիններին ավելի արագ և արդյունավետ կերպով մշակումներ իրականացնել: Մասնավորապես, անհրաժեշտ է ներդնել էլեկտրոնային ծառայություններ, որոնք թույլ կտան ֆիզիկական անձանց հեշտությամբ ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկություններ, ինչպես նաև կատարել վճարումներ առանց որևէ բարդությունների:
Հարկային պարտավորությունների գանձման գործընթացի հատուկ առանձնահատկությունները
Ըստ 3062-Ա որոշման, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք հատուկ կանոններ և ընթացակարգեր, որոնք պարտադիր են յուրաքանչյուր ֆիզիկական անձի համար: Նախ, հարկ վճարողները պետք է լինեն տեղեկացված իրենց պարտավորությունների մասին, ինչի համար հարկային մարմինները պարտավոր են տրամադրել համապատասխան տեղեկություններ:
Դրանից հետո, եթե հարկ վճարողները չեն կատարում իրենց պարտավորությունները, կիրառվում են գանձման հատուկ մեթոդներ, որոնց թվում են՝ հարկային հաշվետվությունների ներկայացման ժամկետների հստակեցումը և պարտադիր տվյալների թարմացումը: Այս գործընթացը կարող է ներառել նաև հաշվարկման և վճարման մանրամասները, որոնք անհրաժեշտ է պահպանել հարկային մարմինների կողմից:
Հարկային վարչությունները պետք է խստորեն հետևեն ամփոփ տեղեկություններին, որպեսզի կարողանան ժամանակին արձագանքել և ապահովել հարկային պարտավորությունների կատարման գործընթացը: Այդուհանդերձ, այս գործընթացները ավելի արդյունավետ դարձնելու նպատակով, հարկային մարմինները պետք է ներդնեն նաև էլեկտրոնային համակարգեր, որոնք թույլ կտան իրական ժամանակում վերահսկել և արձանագրել հարկային պարտավորությունների կատարման վիճակը: