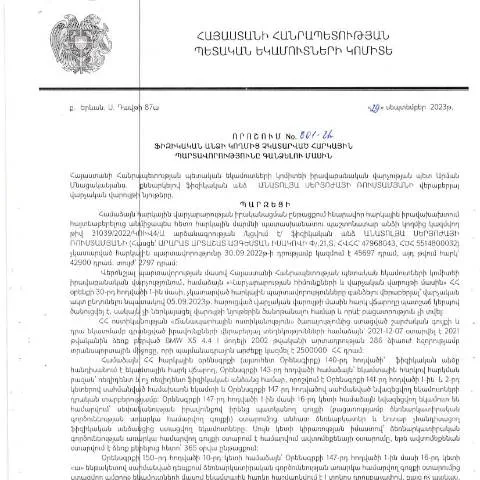
Նոր կառավարության որոշման կարևորությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի սեպտեմբերի 29-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 801-Ա որոշումը ամրագրում է այն իրավական հիմքերը, որոնք անհրաժեշտ են հարկային պարտավորությունների արդյունավետ գանձման համար: Այս փաստաթուղթը կարևոր դեր է խաղում պետական բյուջեի լրացման և հարկային դաշտի համակարգման համատեքստում:
Դասակարգում և պաշտոնական բնութագրում
Նշված որոշումը վերաբերում է ֆիզիկական անձանց՝ հատկապես նրանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դրա միջոցով պետությունը ունի հնարավորություն հարկային պարտավորությունների գանձման ձևաչափը համակարգելու և պարզեցնելու:
Հարկային պարտավորություններն ընդգրկում են մասնավորապես եկամտային հարկերը, շահութահարկերը և այլ պետական հարկեր, որոնք պարտադիր են յուրաքանչյուր քաղաքացու համար:
Ո՞վ է պարտավոր ներկայացնել կարգավորիչ փաստաթուղթը
Այս որոշման շրջանակներում հարկային պարտավորություններն իրականացնող ֆիզիկական անձինք պարտավոր են ներկայացնել համապատասխան փաստաթուղթ: Սովորաբար, այդպիսի անձինք են:
- Քաղաքացիներ, ովքեր ունեցել են եկամուտներ, սակայն չեն ներկայացրել հարկային հայտարարագրեր:
- Պետական հաստատությունների ծառայողներ, որոնք չեն կատարել իրենց պարտավորությունները:
- Նույնիսկ անհատ ձեռնարկատերեր, ովքեր չեն վճարել հարկերը:
Փաստաթղթի ներկայացման ընթացակարգերը
Վերը նշված որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել տարբեր ձևերով:
- Էլեկտրոնային համակարգի միջոցով:
- Պաշտոնական գրասենյակներում:
- Փաստաթղթային ձևով՝ փոստային ծառայությունների միջոցով:
Այս տարբերակները թույլ են տալիս քաղաքացիներին ընտրել նրանց համար առավել հարմար եղանակը:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 801-Ա որոշման կարգադրությամբ սահմանվում է, որ փաստաթուղթը պետք է լրացվի հետևյալ հիմնական կետերով:
Փաստաթղթի լրացման հիմնական կետերը.- Անուն և ազգանուն
- Նվազագույն ծանոթության համար անհրաժեշտ տվյալներ:
- Հարկային պարտավորությունների տեսակներն ու չափերը:
- Պարկի վերադարձման տեղեկություններ:
Դիտարկելով, որ հարկային պարտավորությունների գանձման գործընթացը խորը իրավական և ֆինանսական գործողություն է, անհրաժեշտ է, որ բոլոր տվյալները լինեն ճշգրտված և հիմնավոր:
Փաստաթղթի ներկայացման ձևաչափը
Կառավարության որոշման շրջանակներում ներկայացվող փաստաթուղթը պետք է ունենա 16-համարանիշային աղյուսակ, որը հաստատում է դիմումատուի նույնականացումը:
Այս համակարգը հնարավորություն է տալիս արագ և արդյունավետ կերպով վերահսկել ներկայացված փաստաթղթերի ստուգումը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա նրան կարող են սպառնալ հետևյալ հետևանքները:
- Տուգանքների կիրառումը:
- Դատարանի դատական վարույթ:
- Հարկային պարտավորությունների ծավալների ավելացում:
Այսպիսով, հարկային պարտավորությունների ոչ կատարումը կարող է հանգեցնել ոչ միայն ֆինանսական վնասների, այլև իրավաբանական պրոցեսների:
Կայուն ժամանակացույց՝ հարկային պարտավորությունների գանձման գործընթացում
Այս որոշումը գործում է 2023թ.-ի սեպտեմբերի 29-ից, իսկ դրա իրականացումը և հարկային պարտավորությունների գանձման ընթացակարգերը սահմանափակվում են ժամանակային շրջանակներով:
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 2023թ. հոկտեմբերի 1-ից մինչև 2024թ. հունվարի 31-ը |
| Հարկային պարտավորությունների պարզաբանում | 2024թ. փետրվարի 1-ից մինչև 2024թ. ապրիլի 30-ը |
| Հարկային պարտավորությունների ստուգում | 2024թ. մայիսի 1-ից մինչև 2024թ. օգոստոսի 31-ը |
Նշված ժամանակացույցը նշանավորում է, որ քաղաքացիները պետք է ուշադիր հետևեն իրենց պարտավորություններին և ժամանակին կատարեն անհրաժեշտ գործողությունները:
Արդյունքների հետևում և վերահսկողական մեխանիզմներ
Նոր որոշման շրջանակներում տեղ գտած վերահսկողական մեխանիզմները նպատակ ունեն կարգավորել հարկային պարտավորությունների կատարման գործընթացը՝ ապահովելով, որ բոլոր քաղաքացիները կատարեն իրենց պարտավորությունները:
Այդ մեխանիզմները ներառում են:
- Ձեռնարկությունների և կազմակերպությունների վերահսկում
- Հարկային վարչության կողմից իրականացվող մշտադիտարկում
- Քաղաքացիների իրավունքների պաշտպանություն՝ իրավական միջոցներով:
Այս բոլոր գործընթացները նպաստում են հարկային քաղաքականության կայունացմանը և պետական բյուջեի լրացմանը:
Հարկային պարտավորությունների կատարելության անհրաժեշտությունը
Նոր կառավարության որոշման ընդունումը ցույց է տալիս, որ հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն անհատի, այլև պետության համար: Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկերը ոչ միայն պետության եկամուտն են, այլև հասարակության զարգացման միջոց:
Վերջում, հարկերի վճարումը թույլ է տալիս երկրին իրականացնել սոցիալական ծրագրեր, կրթական նախագծեր, և առողջապահական ծառայություններ:
Այսպիսով, յուրաքանչյուր քաղաքացի պետք է իր մասին մտածի և ակտիվ մասնակցի պետության զարգացման գործընթացներում:
Շարունակական սկիզբ՝ հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 29.09.2023 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 801-Ա որոշումը կարևոր քայլ է հարկային համակարգի կայունության ապահովման և հարկային պարտավորությունների կատարումը խթանելու ուղղությամբ: Այս որոշման նպատակն է բարձրացնել հարկային գիտակցությունը ֆիզիկական անձանց շրջանում և խրախուսել նրանց պատասխանատվությունը հարկային պարտավորությունների նկատմամբ:
Ընդ որում, հարկային պարտավորությունների կատարման գործընթացը ներառում է մի շարք քայլեր, որոնք հարկատուներն անհրաժեշտ է իմանան: Դրանք ներառում են հարկային հայտարարագրերի լրացում, հարկային պարտավորությունների կատարման ժամկետների պահպանման կարևորությունը, ինչպես նաև հարկային մարմինների կողմից իրականացվող վերահսկողության մեխանիզմները: Հարկատուները պետք է ուշադիր լինեն իրենց պարտավորությունների կատարման ժամանակ, քանի որ օրենսդրությամբ նախատեսված ժամկետների խախտումը կարող է հանգեցնել վարչական պատժի:
Հարկային պարտավորությունների գանձումն ու վարչական اعتراضները
ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը կարող է ենթակա լինել վարչական اعتراضների: Հարկատուները, ովքեր չեն համաձայնվում PԵԿ-ի որոշման հետ, ունեն իրավունիր ներկայացնել վարչական اعتراض՝ նշված որոշման դեմ: Վարչական اعتراضը պետք է ներկայացվի 30 օրերի ընթացքում՝ որոշման հրապարակումից հետո:
Հարկատուները պետք է նշեն իրենց անհամաձայնության պատճառները, ինչպես նաև ներկայացնեն համապատասխան փաստաթղթերը, որոնք կարող են աջակցել իրենց դիրքորոշումը: Օրինակ, եթե հարկատուն կարծում է, որ հարկային պարտավորությունները հաշվարկվել են սխալ, պետք է ներկայացնի համապատասխան հաշվարկային փաստաթղթեր, որոնք կձևավորեն նրանց դիրքորոշումը: Վարչական اعتراضի գործընթացը հստակեցված է ՀՀ վարչական դատավարության օրենսդրությամբ:
Իրավական հետևանքները հարկային պարտավորությունների չկատարման դեպքում
Հայաստանի Հանրապետության օրենքների համաձայն, ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների: Առաջինը, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների և որոշումների, որոնք կարող են բարահողակի ազդեցություն ունենալ հարկատուի ֆինանսական իրավիճակի վրա:
Միաժամանակ, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց, որի շրջանակներում կարող են կիրառվել միջոցներ, ինչպիսիք են կապիտալային գույքի նկատմամբ պահանջադրված միջոցները: Հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել դատարանի դիմումի ներկայացման, որը կարող է հանգեցնել հարկատուի ակտիվների սառեցման կամ տիրապետման:
Հարկային պարտավորությունների չկատարումը առանձին դեպքերում կարող է նաև հանգեցնել քրեական պատասխանատվության, եթե տեղի ունենա վնաս է ներկայացված պետական բյուջեին: Հետևաբար, հարկատուներն անհրաժեշտ է, որ ուշադիր լինեն իրենց հարկային պարտավորությունների կատարման նկատմամբ, որպեսզի խուսափեն իրավաբանական հետևանքներից: