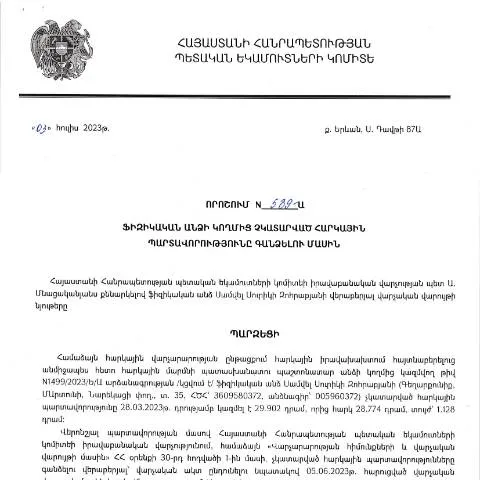
Հարկային պարտավորությունների հավաքագրումը. Օրենքի հիմքեր
2023 թվականի հուլիսի 3-ի ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 589-Ա որոշումը նպատակ ունի կարգավորելու ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների հավաքագրման գործընթացը։ Այս որոշումն իր մեջ ներառում է հստակ չափանիշներ և ընթացակարգեր, որոնց շնորհիվ հարկային մարմինները կարող են արդյունավետ ձևով իրականացնել հարկային պարտավորությունների հավաքագրումը։
Օրենսդրական շրջանակ
Քաղաքացիական օրենսգրքի և հարկային օրենսդրության համաձայն, հարկային պարտավորություններն այն պարտավորությունն են, որոնք քաղաքացիները պետք է կատարեն պետությանը՝ վճարելով համապատասխան հարկերը։ Որոշման ընդունելով՝ կառավարությունը նպատակ է հետապնդում բարելավել հարկային վարչարարությունը և նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը։
Ովքե՞ր են պատասխանատու հարկային պարտավորությունների հավաքագրման համար
Հարկային պարտավորությունների հավաքագրումը կարող է իրականացվել ինչպես պետական մարմինների, այնպես էլ հարկ վճարողների կողմից։ Իրավաբանական և ֆիզիկական անձինք, ինչպես նաև կազմակերպությունները, որոնք ունեն պարտավորություններ, ենթակա են այս գործընթացին։
Պարտադիր պահանջներ
- Հայաստանի Հանրապետության քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ:
- Իրավաբանական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Սեփականատերերը, ովքեր չեն ներկայացրել հարկային հաշվետվություններ:
Հարկային պարտավորությունների հավաքագրելու գործընթացը
Հարկային պարտավորությունների հավաքագրումը սկսվում է համապատասխան փաստաթղթերի ներկայացմամբ, որոնք պետք է ունենան մի քանի հիմնական տարրեր։ Այս փաստաթղթերը ենթակա են ներկայացման ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) համապատասխան վարչությանը։
Փաստաթղթերի ցանկ
Քաղաքացիները պետք է տրամադրեն հետևյալ փաստաթղթերը.
- Հարկային հաշվետվություն՝ ճիշտ լրացված:
- Հարկային պարտավորությունների ցուցակ:
- Այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են հաստատել հարկային պարտավորությունների առկայությունը:
Ինչպես լրացնել հայտը
Հայտի լրացման գործընթացը կարևոր է, որպեսզի հարկ վճարողները կարողանան խուսափել սխալներից, որոնք կարող են հանգեցնել պարտավորությունների լրացուցիչ ժամկետների կամ տուգանքների:
Հայտի բաղադրիչները
| Հայտի բաժին | Նկարագրություն | Նմուշ |
|---|---|---|
| Անուն | Նկարագրեք ձեր ամբողջական անունը | Անուն Ազգանուն |
| Հարկային համարը | Նշեք ձեր հարկային համարը | 3609580372 |
| Կոնտակտային տվյալներ | Նշեք ձեր հեռախոսահամարը կամ էլ հասցեն | +374 60 84 46 57 |
Դեպոզիտ և ընթացակարգեր
Հայտը լրացնելուց հետո հարկ վճարողները պետք է այն ներկայացնեն ՀՀ ՊԵԿ համապատասխան վարչությանը։ Հարկային մարմինը գործի ծանոթանալուց հետո հարակից քայլեր է ձեռնարկում՝ գնահատելով ներկայացված փաստաթղթերը:
Ընդունման ժամկետներ
Հայտի ընդունման ժամկետը սահմանվում է օրենքով՝ կախված ներկայացված փաստաթղթերի համալրվածությունից:
Դատավարություն և պարբերականության մոնիտորինգ
Հարկային մարմինները պարտավոր են կազմակերպել քաղաքացիների կողմից ներկայացված հայտերի մշտադիտարկում։ Տվյալները կարող են օնլայն տարբերակով վերահսկվել՝ օգտագործելով էլեկտրոնային ստորագրություն և QR կոդեր:
Օնլայն հասանելիություն
- Որպեսզի հետևեք ձեր հայտի կարգավիճակին, օգտվեք էլեկտրոնային ծառայություններից:
- Գրանցվեք ՀՀ ՊԵԿ պաշտոնական կայքում:
- Միացեք ձեր անձնական էջին և ստացեք տեղեկություններ ձեր հայտի մասին:
Իրավունքներ և պարտականություններ
Հարկ վճարողները, որոնք ներկայացրել են իրենց հայտերը, ունեն իրավունքը ստանալու գրավոր պատասխանի՝ իրենց հայտի կարգավիճակի վերաբերյալ:
Պարտավորություններ
Քաղաքացիները պարտավոր են պահպանել ներկայացված փաստաթղթերի պատճենները և զեկուցել ցանկացած փոփոխության մասին:
Մասնավոր դեպքեր և բացառություններ
Այս որոշումը կիրառվում է բոլոր քաղաքացիների նկատմամբ, սակայն կան որոշ բացառություններ:
Ետասահմանի քաղաքացիներ
Եվրոպայում կամ այլ երկրներում գտնվող մարդիկ կարող են դիմել ՀՀ MFA-ի միջոցով, որպեսզի ստացեն անհրաժեշտ փաստաթղթեր:
Հատուկ վիճակներ
- Մինորներ՝ ծնողների կամ օրինական ներկայացուցիչների միջոցով:
- Խնդիր ունեցող անձինք՝ համապատասխան փաստաթղթերի ներկայացմամբ:
Հարկային պարտավորությունների չկատարումը. Արդյունքներ
Եթե հարկ վճարողները չեն կատարում իրենց պարտավորությունները, ապա կարող են ի հայտ գալ հետևյալ հետևանքները:
Տուգանքներ և պատժամիջոցներ
- Հարկային պարտավորության չկատարման դեպքում հնարավոր են տուգանքներ:
- Հայտի ուշացնելու կամ սխալ լրացնելու դեպքում կարող են կիրառվել նաև այլ պատժամիջոցներ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 03.07.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է որոշ կարևոր քայլեր, որոնք պետք է կատարել հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումը սահմանում է, թե ինչպես պետք է իրականացվի պարտավորությունների գանձման գործընթացը, ինչպիսի փաստաթղթերի հավաքագրում է անհրաժեշտ, ինչպես նաև ճշտում է գործողությունների հաջորդականությունը:
Առաջին հերթին, հարկ վճարողը պետք է տեղյակ լինի, որ վճարումների մարման վերաբերյալ ծանուցումը կարող է ուղարկվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով: Հարկ վճարողը պարտավոր է արձագանքել ծանուցմանը և իր պարզաբանումները ներկայացնել ՀՀ ՊԵԿ, եթե ընդունում է պարտավորությունները: Սա կարող է տեղի ունենալ եռօրյա ժամկետում:
Եթե հարկ վճարողը չի արձագանքում կամ չի կատարում պարտավորությունները, ապա ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթացը գանձման կարգով: Այս դեպքում հարկ վճարողը պետք է ունենա նաև հնարավորություն ներկայացնելու իր հակափաստարկները, որոնք նաև պետք է կանոնակարգվեն ըստ ՀՀ վարչական իրավունքի:
Հարկային պարտավորությունների գանձման պայմանները
ՀՀ ՊԵԿ իրավաբանական վարչության 589-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը որոշակի պայմանների է ենթակա, որոնց ի հայտ գալուց հետո միայն կարող են փակվել ֆինանսական պարտավորությունները: Այդ պայմաններից մեկն է, որ պարտավորությունները պետք է լինեն բավարար չափով հաստատված և փաստորեն արձանագրած, ինչը էլի ենթադրում է համապատասխան փաստաթղթերի առկայություն:
Նախքան հարկային պարտավորությունները գանձելը, վարչությունը պետք է հաստատի, որ պարտավորությունները կարող են վերանալու կամ չեն կարող այլևս պահանջվել: Այս առումով, հարկ վճարողը կարող է ներկայացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն, որ պարտավորությունները լուծված են կամ չեն կարող պահանջվել, օրինակ՝ վճարումների ապացույցներ:
Ավելին, պետք է նաև հաշվի առնել, որ որոշ դեպքերում կարող են կիրառվել անհատական որոշումներ, որոնք վերաբերում են որոշակի իրավիճակների կամ եկամուտների աղբյուրների: Այդ դեպքում հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ և ներկայացնել իր խնդրանքը, ինչը կարող է հանգեցնել հարկային պարտավորությունների վերանայման:
Վիճելի և հակադարձման իրավունքներ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում նաև հարկ վճարողների պաշտպանական իրավունքների ապահովումը: 589-Ա որոշման շրջանակներում ստեղծվում են նաև վիճելի և հակադարձման իրավունքներ, որոնք թույլ են տալիս հարկ վճարողին պաշտպանել իր իրավունքները:
Հարկ վճարողը ունի իրավունք ներկայացնելու հակափաստարկներ, եթե считает, что налоговые обязательства были неправомерно назначены или сумма обязательств не соответствует действительности: В этом случае налогоплательщик должен предоставить соответствующие доказательства и документы, подтверждающие его позицию:
Եթե հարկ վճարողը չի համաձայնվում ՀՀ ՊԵԿ որոշման հետ, նա կարող է դիմել վերաքննիչ մարմնին կամ դատարանին, որտեղ կքննարկվի հարցի արդարացիությունը: Այս գործընթացը կարող է ունենալ նշանակալի նշանակություն հարկ վճարողի համար, քանի որ թույլ է տալիս կրճատել հարկային պարտավորությունները կամ վերացնել դրանք լրիվությամբ: