Բիզնես գործընթացներն ու հարկային պարտավորությունները
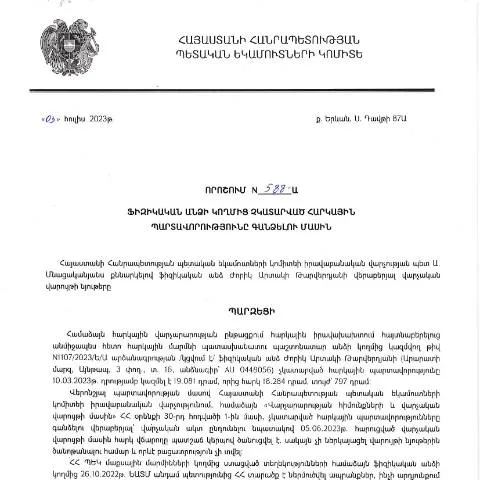
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023թ. հուլիսի 3-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 588-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը: Այն բերում է տարբեր բիզնես գործընթացներ և հարկային պարտավորությունների իրականացման արդյունավետություն:
Ո՞վ է պատասխանատու փաստաթղթի ներկայացման համար
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացում ներգրավված են տարբեր ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Յուրաքանչյուր ֆիզիկական անձ, ով պարտավորություններ ունի, պետք է ներկայացնի համապատասխան փաստաթղթեր:
Հարկային պարտավորություններ ունեցող անձանց շրջանակ
- Իրավաբանական անձինք, որոնք չեն կատարել հարկային վճարումները:
- Ֆիզիկական անձինք, որոնք չեն հայտարարագրել իրենց եկամուտները:
- Անձանց, ովքեր հարցերից խնդիրներ ունեն հարկային մարմինների հետ:
Պարտադիր տեղեկատվություն փաստաթղթում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման վերաբերյալ դիմումը պետք է պարունակի որոշակի տեղեկատվություն:
- Հարկային համարը: Այս թիվը պետք է լինի ճշգրիտ, քանի որ այն օգտագործվում է տվյալ անձի հարկային պատմության xácման համար:
- Անանունությունը: Անհրաժեշտ է նշել, թե տվյալ անձը ինչի համար է դիմում։ Կարևոր է նշել, թե որ հարկային պարտավորությունն է չկատարվել:
- Աջակցող փաստաթղթեր: Հարցի լուծման համար պետք է ներկայացնել համապատասխան փաստաթղթեր:
Ինչպե՞ս լրացնել փաստաթուղթը
Դիմումը լրացնելիս, կարևոր է ուշադրություն դարձնել մի քանի կետերի վրա:
- Հիմնական տեղեկություններ: լրացնել այն դաշտերը, որոնք պահանջվում են՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասները: նշեք, թե որ պարտավորությունները չեն կատարվել և ինչ պատճառներով:
- Փաստաթղթերի ներկայացում: համոզվեք, որ բոլոր անհրաժեշտ փաստաթղթերը միացված են դիմումին:
Բաժիններ, որոնք կարող են պատճառ հանդիսանալ մերժման
Դիմումը կարող է մերժվել մի շարք պատճառներով, այդ թվում:
- Անվճար կամ անհիմն փաստաթղթեր:
- լրագրված կամ սխալ տեղեկատվություն:
- Հարկային համարը, որը չի կարող պատկերվել համակարգում:
Օգտագործման ժամկետներ և հաջորդ քայլեր
Այս փաստաթղթի ներկայացման ժամկետները և հաջորդ գործողությունները, որոնցից կարելի է օգտվել:
| Ժամկետ | Գործողություն |
|---|---|
| 2023թ. հուլիսի 3-ից | Փաստաթղթի ներկայացում պարտադիր է |
| 2023թ. օգոստոսի 15 | Հարկային մարմինն ընտրելու է վճարումների կարգավորումը |
Հարկային պարտավորությունների նմուշներ
Հարկային պարտավորությունները, որոնք կարող են ներառվել այս որոշման շրջանակներում:
- Վճարման պարտավորություններ
- Հարկային նկատառումներ
- Հետաքրքրված կողմերի պահանջներ
Ռազմավարություններ և միջոցներ
Ֆիզիկական անձը կարող է ստեղծել մի շարք ռազմավարություններ, որոնք կօգնեն հարցերի լուծման շուրջ:
- Լիարժեք ու հիմնավոր փաստաթղթեր: Հնարավորինս ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել:
- Իրավաբանական օգնություն: Մասնագիտական խորհրդատվություն ստանալ իրավաբաններից:
- Հնարավորությունները բացահայտել: Հարկային մարմինների հետ համագործակցել:
Դիմումի ներկայացման հետ կապված հատուկ փուլեր
Այս փաստաթուղթը նույնպես ներառում է մի շարք հատուկ փուլեր, որոնք պետք է հաշվի առնել:
- Հավաքագրում: Այժմ հաստատված տեղեկությունները պետք է հավաքագրվեն:
- Վերլուծություն: Հարկային մարմինները վերլուծում են ներկայացված տեղեկությունները:
- Հսկողություն: Ռազմավարական փուլում իրականացվում է վերահսկողություն:
Ձեռնարկվող գործողությունները, եթե մերժվի դիմումը
Հնարավոր է, որ դիմումը մերժվի, և այդ դեպքում հարկավոր է ձեռնարկել որոշակի գործողություններ:
- Վերականգնել փաստաթուղթը՝ շտկելով բոլոր մերժման պատճառները:
- Նորից ներկայացնել դիմումը՝ հավելելով նոր փաստաթղթեր:
- Հնարավորության դեպքում դիմել վերաքննիչ ատյան:
Կայունյան խնդիրները և դրանց լուծումները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 588-Ա որոշումը մի շարք կայուն խնդիրներ է առաջացնում, որոնք վերաբերում են հարկային պարտավորությունների կատարումը չկատարած ֆիզիկական անձանց իրավական կարգավիճակին: Այս որոշման շրջանակներում, հարկային պարտավորությունները չկատարած անձինք կարող են հանդիպել մի շարք խնդիրների, որոնք պահանջում են մանրամասն ուսումնասիրություն:
Առաջին հերթին, հարկային պարտավորությունները չկատարելու հետևանքով առաջացած ֆինանսական պարտքերը կարող են այս անձանց համար խոչընդոտ հանդիսանալ բանկային համակարգում գործարք կամ վարկ ստանալու հարցում: Սակայն, կանխիկ գումարների տեղափոխման և ծախսերի կառավարման մեջ, այս պարտավորությունները կարող են բացասաբար ազդել նրանց ֆինանսական կենսունակության վրա:
Երկրորդ, հարկային վարչության կողմից իրականացվող ֆինանսական պարտավորությունների գանձման գործընթացը կարող է հանգեցնել իրավաբանական հետևանքների: Կախված պարտավորությունների չափից և պարտքի չկատարելու դրդապատճառներից, այդ անձինք կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է լինել նաև քրեական հանցագործության սահմաններում:
Այս խնդիրները լուծելու համար, ՀՀ ՊԵԿ-ն առաջարկում է հարկային պարտավորությունները մեկուսացնելու և ֆիզիկական անձանց իրավական կարգավիճակը կարգավորելու մի շարք մեթոդներ: Մասնավորապես, առաջարկվում է վճարային պլաներ մշակել, որոնք հնարավորություն կտան անձանց ձգել պարտավորությունների կատարումը համապատասխան ժամկետներում:
Հարկային վերադարձի գործընթացը և ժամանակահատվածներ
ՀՀ հարկային օրենսդրությունը նախատեսում է, որ ֆիզիկական անձինք, ովքեր չեն կարող կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հարկային վերադարձի գործընթացին: Այս գործընթացը կարող է իրականացվել բացառապես إلكترոնային եղանակով, և պահանջում է որոշակի փաստաթղթերի տրամադրում:
Հարկային վերադարձի համար անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը՝ հարկային հաշվետվություններ, եկամուտների ապացույցներ, ինչպես նաև պահանջվող լրացուցիչ փաստաթղթեր, որոնք կարող են հանգեցնել վերադարձի հաստատման:
Վերադարձի գործընթացը, որպես կանոն, կարող է տևել մոտ 30 օրից 90 օր, կախված ներկայացված փաստաթղթերի համալրվածության և ներկայացման ժամկետից: Սա կարևոր հանգամանք է, որը պետք է հաշվի առնվի ֆիզիկական անձանց կողմից, ովքեր ցանկանում են օգտվել հարկային վերադարձից:
Խորհուրդ է տրվում մշտապես հետևել ՊԵԿ-ի պաշտոնական կայքին՝ նորացված տեղեկատվության և ժամկետների վերաբերյալ, քանի որ այդ ոլորտում կարող են լինել փոփոխություններ:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունները իրականացնելիս, ֆիզիկական անձիք կարող են դիմել մի շարք ընտրաներով ընթացակարգերի, որոնք նախատեսված են ՀՀ օրենսդրությամբ: Այս ընթացակարգերը ներառում են որոշակի հարկային հաշվետվությունների տրամադրում, հարկային հաշիվների վճարումներ և այլ գործընթացներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը հեշտացնելու:
Այս ամենի արդյունքում, հարկային պարտավորությունները կատարելը կարող է հնարավորություն տալ ֆիզիկական անձանց օգտվել մի շարք առավելություններից, ինչպես օրինակ՝ զեղչեր, հակառակ դեպքում՝ հարկային վարչության կողմից իրականացվող պարտավորությունների գանձման գործընթացը կարող է հանգեցնել ֆինանսական և իրավաբանական հետևանքների:
Անհրաժեշտ է հիշել, որ ֆիզիկական անձանց հարկային պարտավորությունները միշտ պետք է կատարվեն ժամանակին, քանի որ ուշացման դեպքում կարող են կիրառվել վարչական տուգանքներ՝ կախված հարկային օրենսդրության պահանջներից:
Այսպիսով, հարկային պարտավորությունները կատարելը ժամանակին և ճիշտ կազմակերպված կարող է լինել շատ կարևոր քայլ, որպեսզի խուսափեն ֆինանսական վնասներից և իրավաբանական խնդիրներից: