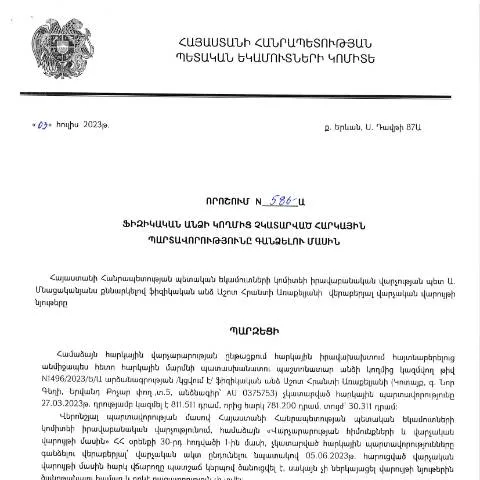
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 586-Ա որոշումը գործընթացի օրինական շրջանակներն ու ծրագրերը սահմանում է, որոնք թույլ են տալիս պետական մարմիններին հետևել հարկային պարտավորությունների կատարմանը:
Դիմումի գրանցված անձանց կարգը՝ պարտավորությունների անհետացման հանգամանքով
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Նման դեպքերում հարկային մարմինները պարտավոր են նախապես տեղեկացնել՝ նշելով պահանջվող իրադարձությունները:
- Առանձնատներ: 18 տարին լրացած ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Նվազագույն պահանջներ: Հարկային պարտավորությունների չկատարումը, պետական մարմինների պահանջների անտեսումը:
Դիմումի տրման գործընթաց
Դիմումը ներկայացվում է համապատասխան հարկային վարչությանը, որը վերահսկում է տվյալ ֆիզիկական անձի հարկային պարտավորությունները:
- Դիմումի նախապատրաստում: Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Հրապարակայնություն: Դիմումը կարող է ներկայացվել էլեկտրոնային ձևով՝ օգտագործելով միացնող սարքերը:
- Դիմումի ստացման հաստատում: Հարկային մարմինները պարտավոր են տրամադրել հաստատում:
Պրոցեսի առանձնահատկությունները և հնարավորությունները
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ՝ կախված ներկայացված փաստաթղթերի ամբողջականությունից և ժամանակին:
| Հնարավորություն | Նկարագրություն |
|---|---|
| Որպես հիմնական մարտահրավեր. | Հարկային պարտավորությունների հետաձգումը և դրանց չկատարումը: |
| Երկարաձիգ գործընթաց | Ձեռակցված փաստաթղթերի ստուգման անհրաժեշտություն: |
Հարկային պարտավորությունների վերացման պայմանները
Առավել կարևոր է հասկանալ, որ որոշ դեպքերում հարկային պարտավորությունների վերացումը հնարավոր է:
- Հարկային չարաշահումների բացակայություն: Եթե ֆիզիկական անձը չի ունեցել հարկային խախտումներ:
- Ինչպես որակի վերահսկել: Հարկային մարմինները պետք է ստուգեն լրացված տեղեկությունները:
Հիմնական քայլերը՝ պահանջների մշակումը
- Տեղեկությունների հավաքում՝ անձի մասին:
- Բոլոր պարտավորությունների շտկում:
- Վճարման հաստատման գործընթաց:
Անհրաժեշտ փաստաթղթերը՝ դիմումն ուղարկելու համար
Դիմումն ուղարկելու համար անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր: Ներկայացնում ենք էլենարկույին հիմնական սկզբունքները:
- Հարկային հաշվետվություններ: Որոնք հավաստում են հարկային պարտավորությունների լրացումը:
- Անձը հաստատող փաստաթուղթ: Օրինակ, անձնագիր կամ այլ փաստաթուղթ:
Մասնագիտական խորհրդատվություն՝ ամեն քայլում
Ֆիզիկական անձինք, որոնք դիմում են հարկային մարմիններին, պետք է ապահովեն մասնագիտական աջակցություն, որպեսզի ճիշտ լրացնեն բոլոր հայտերը:
Ժամկետները և ժամկետները՝ դիմումի մշակման համար
Դիմումի մշակման ժամանակը կարող է տևել տարբեր ժամանակահատվածներ, այնպես էլ կախված փաստաթղթերի ամբողջականությունից:
- Դիմումի ընդունման ժամկետը: 30 օր:
- Ակնկալվող պատասխան: 15-30 օր:
Հնարավոր խնդիրները՝ դիմումի ընթացքում
Հասկանալի է, որ դիմումը կարող է հետաձգվել, եթե փաստաթղթերը չեն բավարարում պահանջներին:
Հարկային պարտավորությունների վերացման իրավական հիմքերը
Այս գործընթացն ունի իր օրինական հիմքերը, որոնք հաստատում են կրկնակի հարկման կանխարգելումը:
- Հարկային օրենսդրություն: ՀՀ օրենսդրությունը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունները:
- Պետական մարմինների գործառույթների բացատրություն: Պետական մարմինները պարտավոր են հետևել օրենքի պահանջներին:
Միավորումների մասնակցություն՝ գործընթացների բարելավման համար
Ֆիզիկական անձանց կողմից միջոցառումները կարող են կազմակերպվել կողակիցների և մասնագիտական կազմակերպությունների մասնակցությամբ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 586-Ա որոշումը նշում է հարկային պարտավորությունների գանձման գործընթացի կարևորությունը, որն ուղղված է քաղաքացիների հարկային գիտակցության բարձրացմանը և հարկային պարտավորությունների կատարողականության բարելավմանը:
Ծրագիրը նախատեսում է մի շարք քայլեր, որոնք օգնում են քաղաքացիներին հասկանալ իրենց հարկային պարտավորությունները, ինչպես նաև մեթոդոլոգիա, թե ինչպես պետք է գործողություններ ձեռնարկվեն հարկային պարտավորությունների կատարումը ապահովելու համար:
Առաջին հերթին, հարկ վճարող անձինք պարտավոր են ծանոթանալ իրենց հարկային պարտավորություններին՝ հիմնվելով Հարկային օրենսդրության վրա և ներկայիս հարկային համակարգի օրենքներին:
Ավելին, հանձնարարությունն ընդգրկում է նաև հարկային պարտավորությունների փաստացիության ստուգում, որը կարող է իրականացվել կարիք ունենալու դեպքում: Այսպիսով, ՊԵԿ-ը պարտավոր է ապահովել, որ քաղաքացիները ստանան բոլոր անհրաժեշտ տեղեկությունները՝ ինչպես իրենց պարտավորությունների վերաբերյալ, այնպես էլ դրանց կատարումից խուսափելու հետևանքների մասին:
Ծանուցման գործընթացի առանձնահատկությունները
Նշված որոշման շրջանակներում երկրորդ կարևոր բաղադրիչը ծանուցման գործընթացն է, որը նախատեսում է հարկ վճարողների տեղեկացնելը իրենց պարտավորությունների մասին: Այս գործընթացը ներառում է մի քանի փուլ:
Առաջին փուլում հարկ վճարողը ստանում է պաշտոնական ծանուցում, որը պարունակում է գործարքի մանրամասները, ինչպես նաև հարկային պարտավորությունների գումարը: Ծանուցումը կարող է տրամադրվել ինչպես փոստով, այնպես էլ էլեկտրոնային եղանակով, ինչը մեծապես հեշտացնում է քաղաքացիների աշխատանքը:
Մյուս կողմից, հարկ վճարողը պետք է պատասխանել ծանուցմանը, ներկայացնելով իր տեսակետը կամ լուծումներ առաջարկելով: Ծանուցման պատասխանները պետք է ներկայացվեն 10 աշխատանքային օրվա ընթացքում՝ ելնելով օրենքի պահանջներից:
Եթե հարկ վճարողը չի արձագանքում, ՊԵԿ-ը կարող է շարժվել հարկային պարտավորությունների գանձման գործընթացի հաջորդ փուլերին, որտեղ կիրառվում են իրավաբանական միջոցներ, այդ թվում՝ դատական հայցեր:
Հարկային պարտավորությունների վերանայում և վիճարկման գործընթացը
Հարկային պարտավորությունների վերաբերմունքը կարևոր քայլերից մեկն է, որը նշված է 586-Ա որոշման մեջ: Այս գործընթացը սպասարկում է ոլորտի մասնագետներին և քաղաքացիներին, ովքեր ցանկանում են վիճարկել իրենց հարկային պարտավորությունները:
Ավելի կոնկրետ, եթե հարկ վճարողը կարծում է, որ իր հարկային պարտավորությունները սխալ են գնահատվել, նա կարող է դիմել վերանայման գործընթացին՝ ներկայացնելով համապատասխան փաստաթղթերը և հիմնավորումները: Վիճարկումը պետք է ներկայացվի հարկային մարմնին 30 աշխատանքային օրվա ընթացքում՝ որոշման ընդունումից հետո:
Հարկային մարմինը պարտավոր է իրականացնել մանրամասն ստուգումներ և գնահատել պետական սեկրետարի հիմնավորումները, իսկ որոշումն ընդունելուց հետո պետք է տրամադրվի գրավոր տեղեկություն՝ մերժման կամ դրական արձագանքի ձևով:
Այս գործընթացը կարևոր է նաև այն տեսանկյունից, որ այն ապահովում է քաղաքացիների իրավունքներին պաշտպանության մեխանիզմ: