Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

Հարկային պարտավորությունների գանձման գործընթացի մանրամասները ՀՀ ՊԵԿ

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: Հարկային պարտավորությունների գանձման գործընթացի մանրամասները ՀՀ ՊԵԿ — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Հարկային պարտավորությունների գանձման գործընթացի մանրամասները

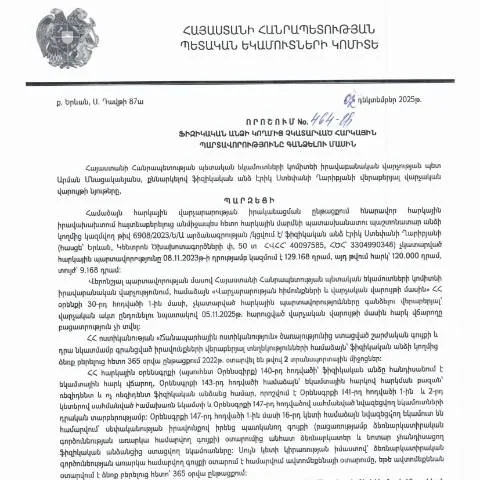
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 464-Ա որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների գանձման գործընթացը։ ՀՀ ՊԵԿ իրավաբանական վարչությունը սահմանում է մի շարք քայլեր, որոնք պետք է հետևել՝ սկսած հարկ վճարողի տեղեկությունների հավաքումից մինչև պարտավորությունների գանձումը։ Այս գործընթացը ներառում է նաև հարկ վճարողի իրավունքների և պարտականությունների պարզաբանումը, ինչպես նաև հնարավոր բողոքարկման մեխանիզմների կիրառումը։ Հարկ վճարողները, ովքեր չեն կատարել իրենց պարտականությունները, պետք է առանձնացնեն իրենց ֆինանսական վիճակը և արգելքների հեռացման համար անհրաժեշտ միջոցները։

Աջակցություն հարկ վճարողներին՝ հարկային պարտավորությունների կատարման մեջ

ՀՀ ՊԵԿ իրավաբանական վարչությունը, ինչպես նաև այլ վարչական մարմիններ, տրամադրում են աջակցություն հարկ վճարողներին՝ հարկային պարտավորությունները կատարման գործընթացում։ Սա ներառում է խորհրդատվություններ, ինչպես նաև տեղեկություններ, որոնք կարող են օգնել անհատներին ճիշտ կողմնորոշվել հարկային համակարգում։ Բացի այդ, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ անձնական հաշվետվությունների և տեղեկատվության ստացման համար, ինչը կնպաստի նրանց պարտավորությունների կատարումն արագացնելու և խուսափելու խախտումներից։

Հարկային պարտավորությունների գանձման հետ կապված բողոքարկման կարգը

Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում բողոքարկման կարգը։ Եթե հարկ վճարողը չունի համաձայնություն ՊԵԿ-ի կողմից կայացված որոշման վերաբերյալ, նա իրավունք ունի ներկայացնել բողոք՝ նշված որոշման դեմ։ Հայաստանի Հանրապետության վարչական ընթացակարգի օրենսգրքի համաձայն՝ բողոքարկումը պետք է ներկայացվի 30 օրերի ընթացքում՝ որոշման ընդունումից հետո, և այն պետք է մանրամասն նկարագրի բողոքարկման պատճառները։ Բողոքարկման գործընթացը կարող է իրականացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևաչափով, ինչը նույնպես նպաստում է գործընթացի արագությանը և թափանցիկությանը։

Հաճախ տրվող հարցեր

Ինչպե՞ս է իրականացվում հարկային պարտավորությունների գանձման գործընթացը:

Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի տեղեկությունների հավաքումից և ներառում է մի շարք քայլեր մինչև պարտավորությունների գանձումը:

Ո՞վ է պատասխանատու այդ գործընթացի համար:

ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի իրականացման համար:

Ինչպիսի՞ իրավունքներ ունի հարկ վճարողը:

Հարկ վճարողը ունի իր իրավունքների և պարտականությունների պարզաբանում, ինչպես նաև բողոքարկման իրավունք:

Որո՞նք են բողոքարկման մեխանիզմները:

Բողոքարկման մեխանիզմները ներառում են իրավական վարչության կողմից տրամադրվող տեղեկատվությունը և համապատասխան դիմումների ներկայացումը:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1025-Ա որոշում (Գոռ Վրուշի Ղարիբյան, ՀՎՀՀ՝ 26590976, ՀԾՀ՝ 3611760218) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 12․02․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 428-Ա որոշում (Արտաշես Սմբաթի Ստեփանյան, ՀՎՀՀ՝ 20242343, ՀԾՀ՝ 1811930360) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 02․12․2025թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.12.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 461-Ա որոշում (Վարդան Ֆահրադի Վարդանյան, ՀՎՀՀ՝ 28053196, ՀԾՀ՝ 3111760472) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 12․12․2025թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 333-Ա որոշում (Վարդան Հարությունի Ավետիսյան, ՀՎՀՀ՝ 40038581, ՀԾՀ՝ 1707920753) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 02․09․2025թ․)

Հարկեր և հարկային քաղաքականություն