Ներածություն՝ հարկային պարտավորությունների կատարումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի իրավական պարտավորությունն է: Հարկային պարտավորությունների չկատարման դեպքում պետությունը կարող է ձեռնարկել հարկային պարտավորությունների գանձման գործընթաց՝ կիրառելով համապատասխան վարչական միջոցներ: Այս որոշման ընդունումը նպատակ է հետապնդում ապահովել հարկային արդյունավետ համակարգ և նպաստել հարկային տնտեսական քաղաքականության իրականացմանը:
Առաջին քայլը՝ ձևը լրացնելիս
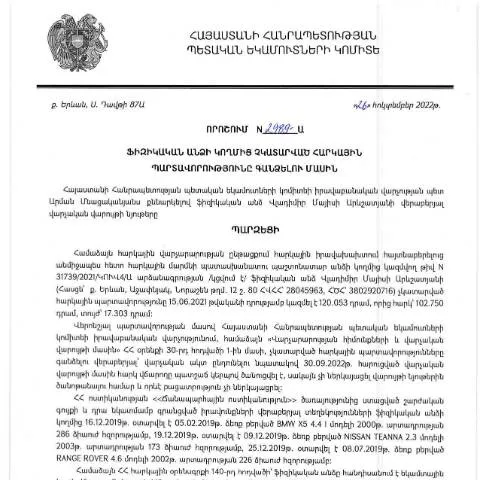
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 26.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2989-Ա որոշումը նախատեսում է իրավական գործընթաց, որը սկսում է ֆիզիկական անձից, ով չի կատարել իրեն սահմանված հարկային պարտավորությունները:
Դրանք կարող են լինել՝
- Անհատ ձեռնարկատերեր
- Գործունեություն իրականացնող ֆիզիկական անձինք
- Անձինք, ովքեր չեն ներկայացրել հարկային հայտեր
Ովքեր կարող են դիմել
Տվյալ որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Սակայն, կան նաև բացառություններ, ինչպիսիք են՝
- Ներքին ջրաշերտի բարձրացման կամ բնական աղետի հետևանքով վնասի ենթարկված անձինք
- Թողարկման գտնվող ֆիզիկական անձինք՝ սահմանված ընթացակարգերով
Հարկային պարտավորությունների գանձման ընթացակարգը
Այս որոշումը մտնում է գործողության մեջ, երբ հարկային պարտավորությունները չի կատարվել: Ֆիզիկական անձը, ով ճանաչված է որպես հարկային պարտավորության պարտապան, պետք է ապահովի համապատասխան փաստատուփը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել տեսակի ձևերի լրացումը, ինչը մանրամասնորեն ներկայացվում է ստորև:
Ծրագրավորումն ու կազմաձեւը
Ֆորման լրացնելիս պետք է կիրառել հետևյալ քայլերը:
- Ֆորմայի ստացում՝ հանրային ծառայությունների կայքից:
- Ֆորմայի ճիշտ լրացում՝ բոլոր անհրաժեշտ տվյալներով:
- Ֆորմայի ներկայացում ՀՀ ՊԵԿ-ին՝ էլեկտրոնային ձևով կամ անձամբ:
Դիմումի տեխնիկական կողմերը
Ֆորմայի տեխնիկական կողմերը կարևոր են, որպեսզի գործընթացը արդյունավետ լինի:
- Ֆորման ներկայացվում է ֆորմատի տեքստային դաշտերով, որոնց միջոցով պետք է նշվեն անձնական տվյալները:
- Արգելվում է սխալ լրացում, այնպես որ պետք է իմանալ, որ յուրաքանչյուր քառակուսի պետք է լրացվի ըստ նշված պահանջների:
- Ինչպես նաև պետք է իմանալ, որ որոշ կատեգորիաների համար կարող են լինել լրացուցիչ պահանջներ կամ սահմանված ժամանակահատվածներ:
Պատասխանատու մարմինների գործերը
Այս ձևի ներկայացման ժամանակ, պատասխանատու մարմինները՝ ՀՀ ՊԵԿ-ը, պետք է ստուգեն:
- Չափազանց շատ մուտքագրված տվյալները
- Վավերականությունը և փաստաթղթերի առկայությունը
Հանրային ծառայությունների բլոկի գործառույթները
ՀՀ ՊԵԿ-ի պաշտոնական կայքում կարգավորվում են նաև հանրային ծառայությունների բլոկները, որոնք կօգնեն գործընթացի մեջ:
- Էլեկտրոնային համակարգերի իրականացման և վերահսկման ծառայություններ
- Անձնական հաշիվների կառավարում
Արժեքների համակարգը
Իրականացման գործընթացում հարկային պարտավորությունները պետք է մարվեն Հայաստանի Հանրապետության դրամական արժույթով:
| Մասնակից | Պարտավորությունը | Ամենամեծ գումարը |
|---|---|---|
| Անձնական | Հարկային պարտավորություններ | Սահմանված քանակ |
| Անհատ ձեռնարկատեր | Կիրառելի ծախսեր | Սահմանված քանակ |
Հայտարարությունների լոգիստիկայի գործընթացը
Այն փաստը, որ դիմումը համապատասխանում է օրենքին, ոչ միայն կարևոր է, այլև պետք է համապատասխանեցնել ոչ միայն օրենքային հիմքերին, այլև գործնական իրականացմանը:
Ֆիզիկական անձը, որին վերաբերում է վճարված հարկերի վերադարձը, կարող է դիմել նաև համապատասխան մարմիններին:
Գործընթացի հետագա քայլերը
Գանձման գործընթացն իր մեջ ներառում է նաև վերջնական հաշվետվություն, որը ներկայացվում է:
- Մասնակիցների կազմում
- Պետք է ապահովվի վճարների վերջնական սահմանը
Առկա խնդիրները և սպասվող արձագանքները
Հաճախ հանդիպող հարցերից է՝ ինչ անել, եթե ձևի լրացումը տեղի չունեցավ մթնոլորտում:
Դիմորդները պետք է ստուգեն, թե ինչ փուլում է գտնվում նրանց դիմումը, և կարող են դիմել ՀՀ ՊԵԿ-ին:
Արդյունքում սպասվող պատասխանները
Խնդիրների լուծման ժամանակ պետք է սպասել համապատասխան մարմնի արձագանքին:
- Որպեսզի արդյունքները լինեն արդյունավետ
- Պետք է հաշվի առնել նաև ժամանակահատվածները
Հարկային պարտավորությունների փոխանցման գործընթացները
Հարկային պարտավորությունների վերադարձը և դրա ընթացակարգերը ստեղծում են նաև պատասխանատվություն:
Այդ իսկ պատճառով դիմորդը պետք է իրազեկված լինի:
Կայուն գործընթացների ապահովումը
Որպեսզի գործընթացը լինի կայուն, հարկավոր է հաշվի առնել նաև հետևյալը:
- Ունենալ բոլոր պահանջվող փաստաթղթերը
- Հետևել գործընթացի զարգացմանը
Եզրափակիչ նկատառումներ
Դիտարկված որոշումը կարևոր է բիզնեսի և անհատների համար, ովքեր ուզում են պահպանել իրենց հարկային կարգավիճակը, և իրավական համակարգն ապահովելու համար:
Օգտագործելով վերոնշյալ տեղեկությունները, դուք կարող եք պատրաստ լինել այս գործընթացին և մարդավարի ձևով կատարել ձեր հարկային պարտավորությունները:
Խորհուրդներ և առաջարկություններ հարկային պարտավորությունների կատարողներին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ընդգծում է հարկային կարգավորումների պահպանման կարևորությունը։ Սրանով պայմանավորված, հարկ վճարողները պետք է ունենան որոշակի գիտելիքներ և պատրաստվածություն՝ իրենց պարտավորությունները կատարելիս:
Առաջարկվում է նախապես ուսումնասիրել ծնունդի օրից սկսած հարկային պարտավորությունները, որպեսզի հնարավորինս խուսափեն պատիժներից: Խորհուրդ է տրվում նաև օգտագործել առցանց ծառայությունները, որոնք մատչելի են ՀՀ ՊԵԿ պաշտոնական կայքում՝ ավելորդ ժամանակի և ֆինանսական կորուստներից խուսափելու համար:
Հարկային պարտավորությունները կատարելու գործում կարևոր է նաև ճիշտ հաշվարկ կատարել՝ հաշվի առնելով բոլոր հարկային հարկադրանքները։ Սրա համար պետք է ծանոթանալ հարկային օրենսդրությանը և այն փոփոխություններին, որոնք կարող են ազդել պարտավորությունների վրա:
Տվյալ փաստաթղթի ազդեցությունը դաշնային և տեղական մակարդակներին
Հարկային պարտավորությունները գանձելու մասին թիվ 2989-Ա որոշումը, բացի ֆիզիկական անձանց վրա ազդեցություն ունենալուց, նույնպես ազդեցություն է ունենում դաշնային և տեղական մակարդակներում։ Այս կատարումը կարող է հանգեցնել վերին հարկային քաղաքականության փոփոխությունների, եթե մեծ թվով քաղաքացիներ չեն կատարում իրենց պարտավորությունները:
Տեղական ինքնակառավարման մարմինները նույնպես կարող են խստացնել իրենց հարկային պահանջները՝ արձագանքելով այդ որոշմանը: Սա նշանակում է, որ հարկային պարտավորությունները կատարելու անկարողությունը կարող է ունենալ լայնածավալ հետեւանքներ, որոնք կտրուկ կհանգեցնեն հարկային կառավարման համակարգի փոփոխությունների:
Վիճակագրական տվյալները ցույց են տալիս, որ նման որոշումների արդյունքում, հաճախ վերջինները կարող են հանգեցնել նաև հարկային թերզարգացման վիճակների՝ որևէ նոր հարկային պարտավորությունների ստեղծման պատճառ հանդիսանալով:
Այլընտրանքային լուծումներ պարտավորությունների կատարումը հեշտացնելու համար
Ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները կարող են լուծվել տարբեր ձևերով, որոնք չեն ենթադրում անմիջական վճարում։ Օրինակ, քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ ներկայացված հետաձգումների կամ վճարման շիտակի խնդրանքներ, որոնք կարող են աջակցել նրանց ֆինանսական ծանրաբեռնվածության նվազեցման հարցում:
Այլընտրանքային լուծումներից մեկն էլ կարող է լինել հարկային խորհրդատվությունը մասնագետների կողմից, ովքեր կարող են առաջարկել համապատասխան վճարման պլաններ։ Ավելին, հաճախակի կազմակերպվում են նաև հարկային կրթական ծրագրեր, որոնք նպաստում են քաղաքացիների հարկային գիտակցությանը և կարող են խթանել դրանց ֆինանսական շահավետությունը:
Տեխնոլոգիական առաջընթացը նույնպես հնարավորություն է տալիս քաղաքացիներին օգտվել էլեկտրոնային ծառայություններից՝ 24/7 հասանելիությամբ, ինչը նշանակում է, որ հարկային պարտավորությունները կարող են կատարվել ցանկացած պահի՝ առանց հերթերի և լրացուցիչ ժամանակի ծախսի: