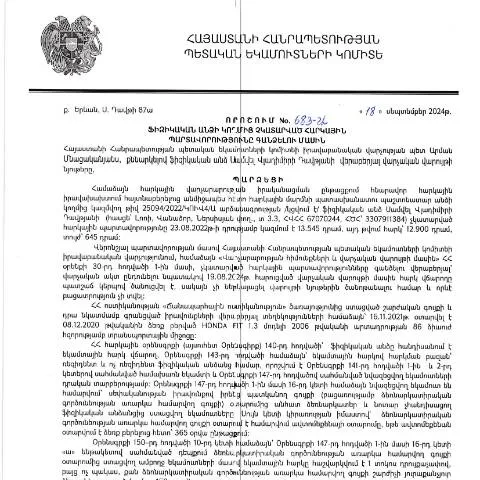
Դրամական պարտավորությունների կատարումը՝ նոր կարգավորում
2024 թվականի սեպտեմբերի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 683-Ա որոշումը կարևոր նշանակություն ունի բոլոր այն ֆիզիկական անձանց համար, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
Փաստաթղթի առանձնահատկությունները
Այս որոշումը, առաջին հերթին, նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը, որում ընդգրկված են ֆիզիկական անձինք, ովքեր ժամանակին չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը միակողմանիորեն սահմանում է, թե ինչպես պետք է իրականացվի ոչ կատարված հարկերի գանձումը:
- Ներդրումներ՝ հարկային պարտավորությունների գանձման գործընթացում:
- Իրավական ընթացակարգերի հստակեցում՝ հարկային պարտավորությունների նկատմամբ:
Որոնք են սահմանված պայմանները
Այս որոշումը նախատեսում է մի շարք պայմաններ, որոնք պետք է քննվի յուրաքանչյուր ֆիզիկական անձի համար, ով պարտավոր է կատարել հարկային վճարումներ:
- Հայաստանի Հանրապետության հարկային օրենսդրությանը համապատասխան պարտավորությունների առկայությունը:
- Չկատարված վճարումների ընդհանուր գումարի հաշվարկ:
- Հարկային մարմինների կողմից իրականացվող ընթացակարգերի առկայությունը:
Դիմումի ներկայացման գործընթացը
Դիմումը պետք է ներկայացվի համապատասխան հարկային մարմնին, որում պարտադիր նշված են հետևյալ տվյալները:
- Հարկային մարմնի անվանումը
- Դիմողի անձնական տվյալները (անուն, ազգանուն, ազգություն)
- Պարտավորությունների մանրամասն շարադրություն
Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ տպագիր տարբերակով:
Էլեկտրոնային դիմումի ներկայացման եղանակներ
Դիմումների էլեկտրոնային ներկայացման համար անհրաժեշտ է ունենալ ՀՀ քաղաքացիների էլեկտրոնային անձնագիր կամ օգտագործել էլեկտրոնային ստորագրություն:
- Ջնջված փաստաթղթերը հանդերձեք QR կոդով:
- Կարևոր է համոզվել, որ դիմումը ճիշտ լրացված է:
Ֆինանսական փաստաթղթերը և դրանց պատրաստումը
Դիմումը ներկայացնելու համար անհրաժեշտ է նախապես հավաքել և պատրաստել համապատասխան ֆինանսական փաստաթղթեր:
- Հարկային պարտավորությունների վերաբերյալ վկայականներ:
- Բանկային փաստաթղթեր, որոնք հաստատում են պարտավորությունների չկատարման փաստը:
Փաստաթղթերի դասակարգում՝ ըստ իրավիճակի
| Իրավիճակ | Պահանջվող փաստաթղթեր |
|---|---|
| Հարկային պարտավորություններ 1 տարի և ավել չկատարված | Պահանջվող բոլոր հարկային փաստաթղթերը և հաշիվները |
| Անհատ ձեռնարկատերերի ոչ կատարված պարտավորություններ | Բանկային փոխանցումների հաստատումներ |
Դիմումի մերժման հնարավոր պատճառները
Նշված դիմումի մերժման մի քանի պատճառ կարող են լինել:
- Քանազրկված փաստաթղթերի առկայություն:
- Հիմնավորումները համապատասխան չեն նախորդ պայմաններին:
Ուղեցույցներ եզրափակիչ փուլում
Փաստաթղթի ներկայացումից հետո հարկային մարմինը պարտավոր է ի պատասխան տրամադրել համապատասխան տեղեկանք՝ դիմումի ընթացքի վերաբերյալ:
- Գործընթացի վերաբերյալ տեղեկությունը ստանալը:
- Իրավական որոշումի ընդունումը:
Եթե դիմումը հաստատվի, դիմողը կստանա համապատասխան տեղեկություններ պարտավորությունների կատարելու մասին:
Եթե դիմումը մերժվի
Երբ դիմումը մերժվում է, պարտավորության կատարումը դեռևս ենթակա է:
- Դիմողը կարող է միջնորդել ավելի բարձր իրավական մարմնի մոտ:
- Տվյալ պահին անհրաժեշտ է վերանայել ամբողջ փաստաթղթաշրջանառությունը:
Եզրափակիչ քայլերը
Փաստաթղթի մշակումը կարող է երկար տևել, սակայն անհրաժեշտ է հետևել ընթացքին:
Փորձեք խստորեն պահպանել ներկայացված կարգերը:
Ավարտելով բոլոր քայլերը, դուք կկարողանաք կարգավորել ձեր հարկային պարտավորությունները:
Դիտարկում բազմաթիվ փաստաթղթերի և ապացույցների ներկայացման անհրաժեշտության մասին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 683-Ա որոշումը ենթադրում է, որ հարկային պարտավորությունները չկատարած ֆիզիկական անձինք պետք է ներկայացնեն տարբեր տեսակի փաստաթղթեր, որոնք վերաբերեն իրենց ֆինանսական վիճակին: Այս գործընթացը կարող է ընդգրկել հարկային հաշվետվություններ, նրա հաշիվ-ֆակտուրաներ, բանկային հաշվեկշիռների դիպլոմներ, և այլ ապացույցներ, որոնք հաստատում են հարկային պարտավորությունների նվազեցումը կամ պայմանները, որոնց պատճառով դրանք չեն կատարվել:
Հարկային վարչությունը հատուկ ուշադրություն է դարձնում ապացույցների ամբողջականությանը և նրանց հավաստիությանը: Ըստ դրա, անհրաժեշտ է, որպեսզի բոլոր ներկայացված փաստաթղթերը լինեն օրինական, իսկ անհարկային նյութերը՝ փաստացիորեն ներկայացվեն: Այդ պատճառով հարկ վճարողները պետք է պատրաստ լինեն միջոցառումներ ձեռնարկելու նրանց ապացուցելու համար, որ իրենք արդարացնում են իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների կատարումը և զեղչերի հնարավորությունները
Այն դեպքում, երբ ֆիզիկական անձը չի կարողանում կատարել իր հարկային պարտավորությունները, նրան կարող են տրամադրել տարբեր զեղչեր կամ վճարման պայմանների փոփոխություններ: ՀՀ ՊԵԿ-ը հաճախ ձեռնարկում է միջոցառումներ՝ հարկ վճարողների համար առավել բարենպաստ պայմաններ ստեղծելու նպատակով: Այդ նպատակով հարկ վճարողները կարող են դիմել համապատասխան պահանջով, ներկայացնելով ապացույցներ իրենց ֆինանսական դժվարությունների վերաբերյալ:
Ամեն տարի ընդունվում են որոշումներ, որոնք ուղղված են հարկային պարտավորությունների մասին առավել արդարացված և մխիթարիչ պայմանների ապահովմանը: Հարկային մարմնի քաղաքականությունն ընդգրկում է նաև այն դեպքերը, երբ ֆիզիկական անձը կարող է դիմել իրավաբանական աջակցության կենտրոններին՝ իր իրավունքների և պարտականությունների վերաբերյալ ավելի մանրամասն տեղեկություններ ստանալու համար:
Հարկային պարտավորությունների իրականացման գործընթացի ժամանակացույցը
ՀՀ ՊԵԿ-ի նախաձեռնած հարկային պարտավորությունների իրականացման գործընթացը ենթադրում է որոշակի ժամանակացույց, որը համաձայնեցված է օրենքի պահանջների հետ: Հարկ վճարողները պետք է հաշվի առնեն բոլոր ժամկետները, որոնք վերաբերում են տեղեկությունների և փաստաթղթերի ներկայացմանը, ինչպես նաև վճարումների կատարմանը:
Հարկային պարտավորությունների իրականացման ժամանակացույցի հիմնական տարրերից են՝ նախնական ծանուցումները, փաստաթղթերի ստուգման ժամկետները, առանձին դեպքերի ընթացքում դատական գործընթացների ժամկետները: Այս ժամանակացույցի պահպանման դեպքում հարկ վճարողները կարող են լրացնել իրենց պարտավորությունները առանց ավելորդ ֆինանսական հետևանքների: