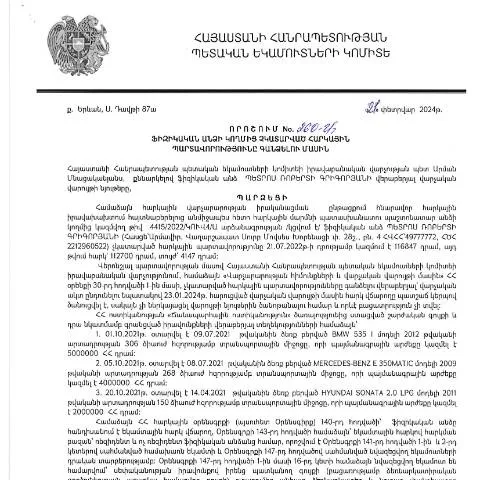
Հարկային պարտավորությունների կատարումը և պետական համագործակցությունը
Յուրաքանչյուր ֆիզիկական անձ, ով որոշ ժամանակահատվածում չի կատարել իր հարկային պարտավորությունները, կարող է մեծ դժվարությունների հանդիպել: Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության, այլև անձի համար, քանի որ դա ապահովում է սոցիալական պատասխանատվությունը և պետության հետ համագործակցությունը:
Այս շրջանակներում, ՀՀ ՊԵԿ իրավաբանական վարչության պետի 21.02.2024թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է գործընթացը, որի միջոցով պարտադիր հարկերը կարող են գանձվել:
Փաստաթղթի դերակատարությունը և նշանակությունը
Դիտարկված որոշումը ունի մի շարք կարևոր նշանակալիքներ. այն նախատեսում է հարկային պարտավորությունների կատարումը, իսկ նաև տրամադրում է օրենքով նախատեսված իրավապահ միջոցներ:
- Հարկային պարտավորության գանձում: Որոշումն նախատեսում է, որ պետությունը ունի իրավունք պահանջել հարկային պարտավորությունները:
- Իրավական հիմքերը: Այս որոշումը հիմնված է ՀՀ գործող օրենսդրության վրա, որը կարգավորում է հարկային հարաբերությունները:
Համակարգային գործընթացը. Ինչ պետք է անի Ֆիզիկական անձը
Ֆիզիկական անձը, ով ստանում է հաղորդման տեղեկագիր, պետք է ձեռնարկի մի քանի քայլեր:
- Պարզել պարտավորության չափը և ժամկետները:
- Հավաքել անհրաժեշտ փաստաթղթեր, որոնք կարող են ներառել:
- Անձնագրի պատճեն:
- Հարկային հաշվետվություններ:
- Նմանատիպ դասակարգումներ:
- Ներկայացնել փաստաթղթերը պատասխանատու մարմնին:
Հարկային պարտավորությունների հետ կապված վարչական ընթացակարգերը
Հարկային պարտավորությունների կատարումն իրականացվում է վարչական ընթացակարգերի միջոցով, որոնք պետք է իրականացվեն ժամանակին:
Հարկային մարմինները պարտավոր են հաշվի առնել և արձագանքել յուրաքանչյուր դիմումի:
Իրավական հիմքերըԱյս գործընթացը կարգավորվում է ՀՀ վարչական իրավակարգավորման օրենսգրքով, որը տալիս է քաղաքացիներին իրավունքը դիմել ՀՀ ՊԵԿ-ին:
Փաստաթղթի լրացման պարզեցված կարգը
Դիտարկված փաստաթուղթը պարունակում է մի շարք կարևոր բաժիններ, որոնք պետք է լրացվեն զգուշությամբ:
| Բաժին | Նկարագրություն | Մշակման կարգը |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի ամբողջական անունը | Լրացուցիչ տվյալներ՝ ըստ անձնագրի |
| Հարկային պարտավորության չափը | Հարկային պարտավորությունների ընդհանուր գումարը | Մշտապես հավաստել պետության կողմից |
| Հայտարարության ամսաթիվը | Հայտարարության ներկայացման օր | Պետք է համընկնի փաստաթղթի փաստացի ձեւակերպման ամսաթվի հետ |
Փաստաթղթի ներկայացման տարբերակները
Ֆիզիկական անձը կարող է ներկայացնել փաստաթուղթը մի քանի տարբերակով:
- Հայտարարության առցանց ներկայացում: Առցանց ծառայությունների միջոցով, օգտագործելով ID քարտ և էլեկտրոնային ստորագրություն.
- Չափահաս անձի միջոցով: Անձամբ ներկայացնելով հարկային մարմնին:
- Իրավաբան կամ խորհրդատուի միջոցով: Իրավաբանի օգնությամբ ներկայացնել:
Ինչը կարող է տեղի ունենալ, եթե պարտավորությունները չեն կատարվում
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող են լինել հետևյալ հետևանքները:
- Տուգանքներ: Ներառված են հնարավոր ֆինանսական տուգանքներ:
- Դատական ընթացակարգեր: Պետությունը կարող է սկսվել դատական գործընթաց:
- Անձնական տվյալների չհամապատասխանություն: Դարձյալ կարող է առաջացնել անհարմարություններ:
Այլ կարևոր տեղեկություններ և խորհուրդներ
Ֆիզիկական անձին խորհուրդ է տրվում միշտ հետևել իր հարկային պարտավորություններին, քանի որ դրանք ամուր կապ ունեն պետական պատասխանատվության հետ:
Վստահ լինելն այդ գործընթացի մեջ կարող է էապես նվազեցնել իրավաբանական և ֆինանսական ռիսկերը:
Թուրքական հարկային պարտավորությունների լուծման գործընթաց
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 260-Ա որոշման համաձայն, ՀՀ ՊԵԿ իրավաբանական վարչությունն իր աշխատանքներում օգտագործում է հատուկ մեթոդաբանություն՝ հարկային պարտավորությունների գանձման գործընթացում: Այդ մեթոդաբանությունը ներառում է որոշակի քայլեր՝ հարկ վճարողներին անժամկետ պարտավորությունների վերաբերյալ տեղեկացնելու համար:
Պոստարկղային հաղորդագրությունները, ինչպիսիք են «Չկատարված հարկային պարտավորությունների մասին» ծանուցումները, ուղարկվում են յուրաքանչյուր հարկ վճարողի հասցեով: Դրանցում նշվում են չկատարված հարկերի տեսակը, գումարը, նաև ժամկետները, մինչև երբ հարկ է կատարել պարտավորությունները: Հարկ վճարողները նաև իրավունք ունեն դիմել ՀՀ ՊԵԿ իրավաբանական վարչություն, որպեսզի պարզաբանեն իրենց պարտավորությունները և հնարավոր լուծումները:
Հարկային պարտավորությունների վերանայում և բողոքարկում
Հարկ վճարողները, ովքեր կարծում են, որ իրենց պարտավորությունները չեն համապատասխանում իրականությանը, կարող են դիմել վերանայման կամ բողոքարկման գործընթացի միջոցով: Դիմումները ներկայացնելու համար հարկ վճարողները պետք է հետևեն որոշակի կարգապահական կանոններին:
Առաջին քայլը հանդիսանում է համապատասխան փաստաթղթերի հավաքումը, որոնց մեջ պետք է ներառվեն նախորդ հարկային հաշվետվությունները, վճարների ապացույցները և այլ կարևոր փաստաթղթեր: Դրանք ներկայացվում են ՀՀ ՊԵԿ իրավաբանական վարչություն՝ ուղեկցված բողոքի գրությամբ, որտեղ մանրամասն ներկայացվում է բողոքի պատճառը:
Բողոքարկման գործընթացն իրականացվում է օրենքի շրջանակներում, իսկ ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է արձագանքել բողոքներին ոչ ավելի քան 30 աշխատանքային օրվա ընթացքում: Եթե որոշումը հարկ վճարողի համար ոչ նպաստավոր է, ապա նա ունի իրավունք դիմելու դատարան, որտեղ կարող է ներկայացնել իր դիրքորոշումը:
Իրավաբանական վարչության իրավասությունները և թիմի կազմ»
ՀՀ ՊԵԿ իրավաբանական վարչությունը ներկայացնում է կառույց, որն ունակ է լուծել հարկային պարտավորությունների գանձման և վերահսկման մի շարք հարցեր: Այդ վարչությունում աշխատում են բարձր որակավորում ունեցող մասնագետներ, ովքեր տիրապետում են հարկային օրենսդրության, թվային տեխնոլոգիաների և իրավաբանական գործընթացների ոլորտների համապարփակ գիտելիքներին:
Վարչության գործառույթներից են նաև հարկային disputes-ների լուծումը, հարկային վարչարարության իրականացումը և հարկ վճարողների համար իրավական խորհրդատվություն տրամադրելը: Տեղական և միջազգային փորձառությունը, որը երկիրը ներդնում է հարկային համակարգում, թույլ է տալիս իդենտիֆիկացնել և լուծել իրական խնդիրները:
Վարչության աշխատանքները նաև ներառում են իրավաբանական փաստաթղթերի մշակումը, ինչպիսիք են հարկային պայմանագրերը, հայտարարությունները և այլ իրավական ակտեր, որոնք օգնում են ապահովել հարկային կարգապահությունը և օրինականությունը: