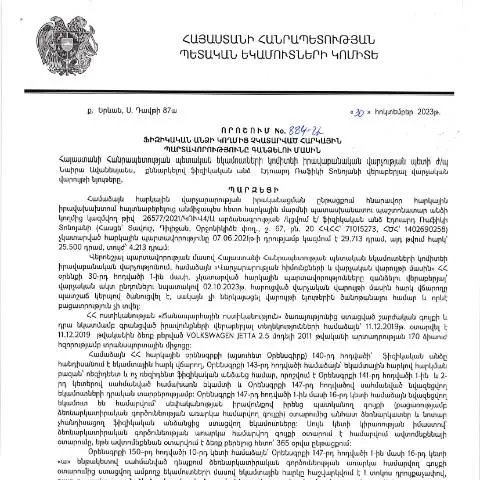
Հիմնավորումն ու պատմությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 30.10.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 884-Ա որոշումը իհարկե, կարևոր փաստաթուղթ է, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը Հայաստանում: Այս որոշումը ընդունվել է կառավարության կողմից՝ հաշվի առնելով հարկային օրենսդրության համակարգի բարելավման և հարկային պարտավորությունների կատարումն ապահովելու անհրաժեշտությունը:
Քաղաքացիների հարկային պարտավորությունների չկատարման դեպքերը հաճախ հանգեցում են հարկային վարչության կողմից համարժեք միջոցառումների ձեռնարկմանը, ինչի նպատակը պետական բյուջեին վնասի հասցնելու կանխարգելումն է:
Ովքեր են հանդիսանում դիմումի ներկայացնողները
Դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դրանք կարող են լինել:
- Հարկ վճարողներ, որոնք ունեն դիմելիք պարտականություններ, ինչպես օրինակ՝ եկամտային հարկ, սոցիալական ապահովության վճարներ և այլն:
- Անձանց խմբեր, որոնք ունեն հարկային պարտավորություններ, սակայն տարբեր պատճառներով չեն կատարել դրանք:
Հարկային պարտավորությունների ժամանակին և ճիշտ կատարման բացակայությունը կարող է հանգեցնել ոչ միայն դրամական տուգանքների, այլև այլ իրավական հետևանքների:
Դիմումի կառուցվածքը
Դիմումի ձևը բաղկացած է մի շարք հիմնական բաժիններից, որոնք անհրաժեշտ է լրացնել համապատասխան տեղեկատվությամբ:
| Բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի ամբողջական անունը | Հաճախ սխալ գրանցումներ |
| Հարկային նույնականացման համարը | Հարկային ուրվագիծը, որը տրամադրվում է ՀՀ ՊԵԿ կողմից | Սխալ կամ բացակայող համարը կարող է բերել խնդրի |
| Պարտավորության տեսակը | Կոնկրետ պարտավորության տեսակ, որը պետք է վճարվի | Չնշելը կարող է առաջացնել շփոթություն |
| Վճարման ամսաթիվը | Պարտավորության կատարելու վերջնաժամկետը | Նախկին ամսաթիվը կամ հնարավոր ուշացում |
Լրացնելիս անհրաժեշտ է լինել շատ ուշադիր, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժմանը:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը ներկայացնելու համար կարող եք օգտագործել էլեկտրոնային ծառայությունները՝ ՀՀ ՊԵԿ պաշտոնական կայքում: Սա առաջարկում է արագ, պարզ և ապահով գործընթաց, որը թույլ է տալիս ձեզ լիարժեք վերահսկել ձեր զեկույցների վիճակը:
- Ներբեռնել լրացված դիմումը՝ PDF ձևաչափով:
- Մուտք գործել ձեր անձնական հաշիվը ՀՀ ՊԵԿ կայքում:
- Քայլ առ քայլ հետևել ներկայացման հրահանգներին:
- Պահպանել դիմումի հետադարձ կապի համար ստացված QR կոդը:
Դիմումը հաջողությամբ ներկայացնելուց հետո, հարկային վարչությունը կատարում է այն մշակում և տրամադրում է հաստատում կամ մերժում:
Ինչպես արձագանքել մերժման դեպքում
Եթե դիմումը մերժվել է, հարկավոր է ստանալ հիմնավորումը՝ այն կարող է լինել ինչպես սխալ լրացված տվյալներում, այնպես էլ անհրաժեշտ փաստաթղթերի բացակայության պատճառով: Այս դեպքում կարող եք:
- Նորից զննարկել և կատարել անհրաժեշտ փոփոխությունները:
- Անհրաժեշտ փաստաթղթերը լրացնել և ներկայացնել:
- Դիմել կրկնակի դիմում կամ հիշեցնել ձեր իրավունքի մասին:
Մի դադարեք պայքարել, եթե կարծում եք, որ մերժումը անհիմն է: Հնարավորություն ունեք նաև դիմել վերևի ատյաններին:
Պատրաստման ծախսերը և ժամկետները
Դիմումների սպասարկման գործընթացում կարող են լինել որոշակի ծախսեր: Ընդհանուր առմամբ, դիմումները ներկայացնելու համար ֆինանսական ծախսեր չեն նախատեսում, սակայն, եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր, դրանց պատրաստման ծախսերը կարող են տարբեր լինել:
Լիարժեք գործընթացը կարող է տևել 5-10 աշխատանքային օր:
Անհրաժեշտ փաստաթղթերը ըստ իրավիճակի
Դիմելու համար անհրաժեշտ փաստաթղթերը կարող են տարբերվել կախված հանգամանքներից:
- Չկատարված պարտավորությունների դեպքում: հարկային հաշվետվություններ, եկամտային փաստաթղթեր:
- Անձնագրի կորուստ: դրան կցված փաստաթղթեր, որոնք հաստատում են անձի նույնականությունը:
- Բացահայտումներ: Բոլոր համապատասխան փաստաթղթերը, որոնք կարող են աջակցել ձեր դեպքին:
Հնարավոր բացառություններ և առանձնահատկություններ
Այս որոշումն ունի որոշ բացառություններ: Օրինակ, եթե ֆիզիկական անձը գտնվում է արտերկրում և նրանից պահանջվում է լրացնել դիմումը, նա կարող է տեղափոխել գործընթացը՝ դիմելով ՀՀ դեսպանությանը:
Ավելին, որոշակի բացառություններ կարող են լինել նաև որոշակի հոգեկան կամ ֆիզիկական պայմանների դեպքում:
Հարկային վարչությունը միշտ պատրաստ է առաջարկել աջակցություն, եթե դիմումատուն ունի հատուկ պահանջներ:
Ավարտական եզրակացություն
Այս հայտարարությունը կարևոր քայլ է հարկային պարտավորությունների կատարման գործընթացի արդյունավետության բարձրացման համար: Այն հնարավորություն է տալիս ֆիզիկական անձանց հասկանալու իրենց իրավունքներն ու պարտականությունները, և պատշաճ կերպով արձանագրելու իրենց հարկային պարտավորությունները:
Միշտ հիշեք, որ ցանկացած որոշում, որը կայացվում է հարկային վարչության կողմից, կարող է ունենալ երկարաժամկետ ազդեցություն ձեր ֆինանսական նկատառումների վրա:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ներառում է հարկային պարտավորությունների չկատարման դեպքերը, կարևոր նշանակություն ունի Հայաստանի հարկային համակարգում։ Գանձումը կարող է իրականացվել մի շարք մեթոդներով՝ կախված տվյալ անձի ֆինանսական վիճակից, նրա գործունեության բնույթից և հայտարարված եկամտից։
Այնպիսի իրավիճակներում, երբ անձը դեռևս չի կատարել իր հարկային պարտավորությունները, հարկային մարմինները կարող են կիրառել վարչական միջոցներ, այդ թվում՝ վարչական տուգանքներ և ինքուրույն գանձման գործընթաց՝ հիմնված հարկային օրենսդրության դրույթների վրա։ Կարևոր է, որ հարկ վճարողը գիտակցի իր իրավական պարտավորությունները և ժամանակին կատարի դրանք, որպեսզի խուսափի ավելացվող տույժերից կամ իրավական խնդիրներից։
Խնդրի լուծման համար հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ համապատասխան ծառայություններին՝ առաջարկելով իր ֆինանսական վիճակի մանրամասները և հնարավորություն ունենալու դեպքում քննարկելու պարտավորությունների կատարումը վճարման ժամանակացույցով։ Ակնհայտ է, որ անհրաժեշտ է սերտորեն համագործակցել հարկային մարմինների հետ և տրամադրել բոլոր պահանջվող տեղեկությունները, որպեսզի հարցը հնարավորինս արագ լուծվի և չտեղափոխվի ծայրահեղ միջոցների, ինչպիսիք են գույքի բռնագանձումը։
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է ոչ միայն պարտավորությունների գանձման մեթոդներն ու ընթացակարգերը, այլև հարկ վճարողների իրավունքներն ու պարտականությունները։ ՀՀ վարչական իրավակարգի օրենսգրքի (HO-139-N, փոփոխված 2025թ.) սահմանադրական սկզբունքները պարտավորեցնում են հարկային մարմիններին ապահովել հարկ վճարողների իրավունքը՝ իրազեկ լինելու, պաշտպանվելու և առարկելու իր պարտավորությունների դեմ՝ օրենքով սահմանված կարգով։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկ վճարողի հանդեպ ձևավորվում է պարտավորություն և նա չի կատարում այն՝ սահմանված ժամկետներում։ Հարկային մարմինները, կանխելու համար հարկային բարդությունները, պարտավոր են իրազեկել անձին կազմված որոշման մասին, ինչպես նաև տրամադրել համապատասխան փաստաթղթեր՝ նրա պարտավորությունները կատարելու հնարավորությունների վերաբերյալ։
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունած որոշումը ունի ոչ միայն վարչական, այլև իրավաբանական կարեւորություն, քանի որ այն հաստատում է, որ հարկ վճարողի պարտավորությունները չեն կարող անտեսվել, և հարկային մարմիններն ունեն լիազորություն՝ դրանք գանձելու հարցում։
Ֆիզիկական անձանց իրավունքները և պարտականությունները հարկային համակարգում
Ֆիզիկական անձինք, ովքեր գործունեություն են ծավալում կամ ստանում են եկամուտ, պարտավոր են ժամանակին հայտարարագրել իրենց եկամուտները և կատարենք հարկային պարտավորությունները: ՀՀ օրենսդրությամբ նախատեսված են նաև սպառնալիքներն ու պատասխանատվությունները, որոնք կարող են կիրառվել այնպիսի անձանց նկատմամբ, ովքեր չեն ենթարկվում հարկային օրենսդրությանը: Հարկ վճարողները ունեն նաև իրավունքներ, որոնք պաշտպանված են օրենքով։
Հարկ վճարողները պետք է իմանան, որ նրանք ունեն իրավունք ստանալու տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև պահանջելու հաշվետվություններ և փաստաթղթեր՝ իրենց պարտավորությունների կատարման վերաբերյալ: Հարկային մարմիններն արդյունավետ գործելաոճեր ունեն, որոնք թույլ են տալիս հարկ վճարողներին ստանալ անհրաժեշտ աջակցությունը և տեղեկատվությունը, որպեսզի նրանք կարողանան ճիշտ կատարել իրենց պարտականությունները:
Այսպիսով, հարկ վճարողը, հանդես գալով որպես իրավասու կողմ, կարող է դիմել ՀՀ ՊԵԿ և պահանջել իրենց իրավունքի պաշտպանություն, եթե կարծում են, որ իրենց հարկային պարտավորությունների նկատմամբ որոշումներ են ընդունվել առանց այդ մասին տեղեկացնելու: