Դիզելային վառելիքի մնացորդների հարկման գործընթացը
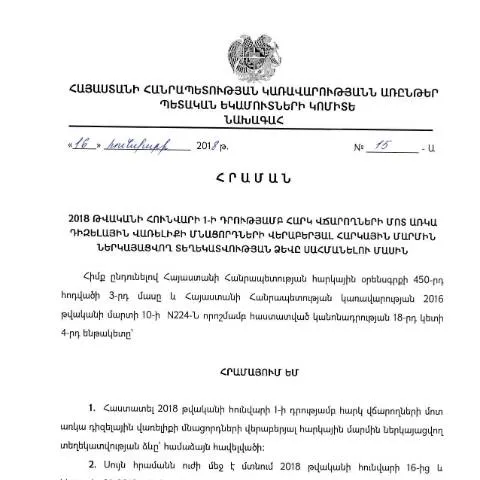
Հայաստանի Հանրապետությունում դիզելային վառելիքի մնացորդները հարկման պարտավորություն են առաջացնում հարկ վճարողների համար։ 2018 թվականի հունվարի 1-ի դրությամբ հարկ վճարողների մոտ առկա դիզելային վառելիքի մնացորդների մասին տեղեկատվություն տրամադրելու համար նախատեսված է ՀՀ ԿԱ ՊԵԿ նախագահի 16.01.2018թ. «2018 թվականի հունվարի 1-ի դրությամբ հարկ վճարողների մոտ առկա դիզելային վառելիքի մնացորդների վերաբերյալ հարկային մարմին ներկայացվող տեղեկատվության ձևը սահմանելու մասին» N15-Ա հրաման։ Այս հրամանով սահմանվում է, թե ովքեր են պարտավոր ներկայացնել տվյալ տեղեկությունները, ինչպես պետք է լրացնել և ներկայացնել ձևը, ինչպես նաև ինչ հետևանքներ կարող են լինել ներկայացված տեղեկատվության համար։
Ովքեր են պարտավոր ներկայացնել ձևը
Դիզելային վառելիքի մնացորդների մասին տեղեկությունը պարտավոր են ներկայացնել այն հարկ վճարողները, ովքեր ունեն դիզելային վառելիք օգտագործող տնտեսվարող գործունեություն։ Նման պարտավորություն կարող է լինել ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց համար։ Հարկ վճարողների շրջանակը ներառում է՝
- Անցկացվող բիզնեսի տեսակ՝ երկրագործություն, արդյունաբերություն, շինարարություն։
- Ապրանքներ, որոնք օգտագործում են դիզելային վառելիք՝ տրանսպորտային միջոցներ, սարքավորումներ։
Այսպիսով, հարկ վճարողները, որոնք օգտագործում են դիզելային վառելիք իրենց գործունեության ընթացքում, պետք է լիազոր կերպով լրացնեն և ներկայացնեն ձևը հարկային մարմիններին։
Հիմնական բաղադրիչներն ու ռուբրիկաները
Դիզելային վառելիքի մնացորդների մասին տեղեկությունը ներկայացնելու համար նախատեսված ձևը ունի մի շարք ռուբրիկաներ, որոնք պետք է լրացվեն՝
- Հարկ վճարողի անվանումը - այստեղ նշվում է թե իրավաբանական, թե ֆիզիկական անձի ամբողջական անվանումը։
- Հարկ վճարողի հաշվեհամարը - հարկ վճարողի հաշվեհամարը պարտադիր է։
- Դիզելային վառելիքի մնացորդներ - տվյալ հատվածը կպորտում է մնացորդների քանակը, որը պետք է ներկայացվի մետրական միավորներով։
- Հարկային տարի - այստեղ նշվում է ներկայացվող հաշվետվության տարի, որը պետք է համընկնի հարկ հարկման տարուան հետ։
Ամեն մի ռուբրիկայի լրացման ժամանակ հարկավոր է ուշադիր լինել։ Օրինակ՝ սխալ հաշված մնացորդները կարող են հանգեցնել վարչական պատասխանատվության։
Ինչպես է իրականացվում ներկայացման գործընթացը
Դիզելային վառելիքի մնացորդների մասին տեղեկատվության ձևը կարող է ներկայացվել հետևյալ եղանակներով՝:- Էլեկտրոնային եղանակով - հարկ վճարողները կարող են օգտվել Հայաստանի Հանրապետության պետական ծառայությունների միասնական կայքից լրացնելու համար։ Սա ապահովում է արագ և արդյունավետ ներկայացում։
- Papier - անհրաժեշտության դեպքում ձևը կարող է լրացվել և ներկայացվել նաև տպված տարբերակով, բայց ավելի երկար ժամանակատար է։
- Գործակալություն - հարկ վճարողները կարող են նաև դիմել իրենց հարկային մարմնում՝ լրացնելու համար անհրաժեշտ տեղեկատվությունը, սակայն սա կարող է հանգեցնել հերթի և սպասման։
Օրենսդրական կարգավորումներ
Այս ձևը ենթարկվում է ՀՀ վարչական ընթացակարգերի օրենսգրքին, որը սահմանում է, թե ինչպես պետք է կազմակերպվեն վարչական գործընթացները, այդ թվում՝ ներկայացրած տեղեկությունները։ Ըստ օրենսդրության, հարկ վճարողները պետք է հետևեն սահմանված ժամկետներին, որպեսզի խուսափեն վարչական պատիժներից:
| Ժամկետ | Գործող օրենսդրություն | Նախատեսված պատիժ |
|---|---|---|
| Հունվարի 1-ից մինչև հունվարի 31 | ՀՀ վարչական ընթացակարգերի օրենսգիրք | Վարչական տուգանք |
| Հաշվետվության ուշացման դեպքում | Հայաստանի Հանրապետության հարկային օրենսդրություն | Տուգանք |
Դիմումի ընթացքի վերահսկում
Ներկայացված տեղեկությունների ընթացքը կարելի է հետևել Հարկային մարմնի համակարգի միջոցով։ Հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց ներկայացրած հայտի կարգավիճակի մասին՝ որպես վարչական պատասխանատվության միջոց։ Նրանք կարող են նաև դիմել իրենց հարկային մարմնին պարզաբանումների համար, եթե առկա են հարցեր կամ անհասկանալի կետեր։
Հատուկ դեպքեր
Տեղեկությունները ներկայացնելիս հնարավոր են հատուկ դեպքեր՝
- Վարձակալող անձինք - նրանք, ովքեր վարձակալում են տեխնիկա, պետք է նաև նշեն, թե արդյոք նրանք օգտագործում են դիզելային վառելիք։
- Մոտոցիկլետներ և մեքենաներ - եթե դիզելային վառելիքը օգտագործվում է մաքսային կամ մասնավոր նպատակներով, հարկավոր է պարզաբանել այդ նպատակները, որպեսզի չլինեն խնդիրներ հետագա վերահսկողության ընթացքում։
Եզրակացություն
Դիզելային վառելիքի մնացորդների մասին տեղեկատվության ներկայացումը հարկ վճարողների համար հանդիսանում է կարևոր գործընթաց, որը նպաստում է երկրի հարկային համակարգի կայունությանը։ Հարկ վճարողները պետք է լինեն ուշադիր՝ լրացնելով N15-Ա ձևը, որպեսզի կարողանան հետևել օրենսդրության պահանջներին և խուսափել դժվարություններ։ Աճող ձևերի ճնշող մեծամասնությունը պետք է ուղարկվի մինչև հունվարի 31-ը, այդ պատճառով հարկ վճարողները պետք է պատրաստ լինեն և ճիշտ լրացնեն բոլոր անհրաժեշտ տեղեկությունները:
Հարկ վճարողների կողմից ներկայացվող տեղեկատվության ձևի պահանջները
ՀՀ ԿԱ ՊԵԿ նախագահի 16.01.2018թ. N15-Ա հրամանը սահմանում է հարկ վճարողների կողմից ներկայացվող տեղեկատվության հատուկ ձևը, որը վերաբերում է դիզելային վառելիքի մնացորդներին: Այս տեղեկատվությունն անհրաժեշտ է հարկային մարմիններին՝ ստուգելու համար հարկ վճարողների՝ դիզելային վառելիքի մասով իրենց պարտավորությունները: Հարկ վճարողները պարտավոր են ներկայացնել մանրամասն տեղեկություններ, որոնք կօգնեն անհատականացնել մնացորդների օգտագործումը և ապահովել համապատասխան հարկային հաշվառումները:
Տեղեկատվության ձևը պետք է ներառի հետևյալ հիմնական տարրերը:
- Հարկ վճարողի անունը և գրանցման համարը (TIN):
- Դիզելային վառելիքի մնացորդների քանակը և արժեքը:
- Մնացորդների աղբյուրն ու օգտագործման նպատակները:
- Պայմանները, որոնց ներքո դիզելային վառելիքը ձեռք է բերվել:
Այս պահանջները իրականացնելու դեպքում հարկ վճարողները կարող են խուսափել վարչական տուգանքներից և ապահովել իրենց ֆինանսական հաշվետվությունների հստակությունը:
Տեղեկատվության ներկայացման ժամկետներն ու ընթացակարգերը
ՀՀ ԿԱ ՊԵԿ-ի N15-Ա հրամանով սահմանված է, որ տեղեկությունները պետք է ներկայացվեն ամեն տարվա հունվարի 31-ին: Սա նշանակում է, որ հարկ վճարողները պետք է պատրաստվեն տվյալ ֆորմային լրացնելու և ներկայացնելու մինչև նշված ժամկետը: Եթե հարկ վճարողը չի կարողանում ներկայացնել տվյալները ժամանակին, կարող են կիրառվել վարչական պատասխանատվության ձևեր, ինչպիսիք են տուգանքները:
Հարկ վճարողները կարող են լրացնել անհրաժեշտ ձևը նաև էլեկտրոնային եղանակով, ինչը օգնում է արագացնել գործընթացները և նվազեցնել վարչական բարդությունները: Ելնելով ՀՀ-ի դիգիալական քաղաքականությունից, հարկ վճարողները խրախուսվում են օգտագործել իրենց էլեկտրոնային ստորագրությունները կամ ID քարտերը՝ այդ կերպ ճիշտ և անվտանգ ներկայացնելով իրենց տեղեկատվությունը:
Հարկային մարմինների պատասխանատվությունը և վերահսկողությունը
ՀՀ ԿԱ ՊԵԿ-ն պատասխանատու է այն տեղեկատվության ստացման, մշակման և վերահսկողության համար, որը ներկայացվում է դիզելային վառելիքի մնացորդների վերաբերյալ:
Հարկային մարմինները պարտավոր են իրականացնել հետևյալ գործողությունները՝ ապահովելու համար, որ հարկ վճարողները կատարում են իրենց պարտավորությունները:
- Ստուգել ներկայացված տեղեկությունների ճշտությունը և լրատվության համապատասխանությունը:
- Կատարել արդյունաբերական ստուգումներ՝ համոզվելու համար, որ հարկ վճարողները իրականացնում են իրենց հայտարարությունները:
- Ուժի մեջ բերել վարչական պատասխանատվություն այն հարկ վճարողների նկատմամբ, որոնք չեն ներկայացնում կամ սխալ տեղեկություններ են ներկայացնում:
Այս գործընթացը կարևոր նշանակություն ունի հարկային համակարգի արդյունավետության և հետևողականության պահպանման համար, ինչը, իր հերթին, նպաստում է պետության բյուջեի համալրմանը: