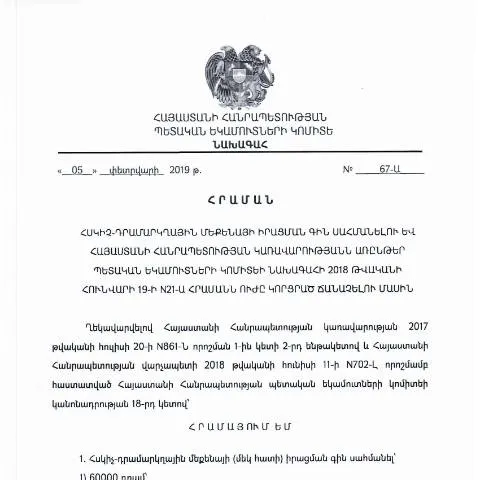
Հսկիչ-դրամարկղային մեքենայի իրացման գին սահմանելու գործընթացը
Հայաստանի Հանրապետությունում, տնտեսվարող սուբյեկտների համար կարևոր նշանակություն ունի հսկիչ-դրամարկղային մեքենաների իրացման գնի սահմանումը: Այս գործընթացը ոչ միայն ապահովում է հարկային հաշվետվողականության սահմանները, այլ նաև նպաստում է տնտեսական թափանցիկության բարձրացմանը:
Տնտեսվարողների իրավունքներն ու պարտականությունները
Դրամարկղային մեքենաների օգտագործումը ենթադրում է մի շարք իրավունքներ ու պարտականություններ, որոնք տնտեսվարողները պարտավոր են կատարել:
- Հարկային հաշվետվություն: Տնտեսվարողները պարտավոր են ներկայացնել իրացման գննակի հաշվետվությունները:
- Թափանցիկություն: Դրամարկղային մեքենաների միջոցով իրականացվող բոլոր գործարքները պետք է արձանագրվեն:
- Տվյալների պահպանություն: Տվյալները պետք է պահպանվեն սահմանված ժամկետներում:
Մասնակցություն և հայտի ներկայացման ընթացակարգը
Այս պաշտոնական փաստաթուղթը, որը կրում է N21-Ն կոդը, նպատակ ունի սահմանել հսկիչ-դրամարկղային մեքենաների իրացման գինը: Այս փաստաթղթի հիման վրա մի շարք քայլեր պետք է իրականացվեն:
- Հայտի պատրաստում: Տնտեսվարողները պետք է պատրաստեն համապատասխան հայտ:
- Հայտի ներկայացում: Հայտը պետք է ներկայացվի ՊԵԿ կազմակերպությանը:
- Հաստատման գործընթաց: Հայտի հաստատումը կարող է տևել որոշ ժամանակ:
Խնդիրների առաջացման դեպքում
Եթե հայտի գործընթացում առաջանում են խնդիրներ, տնտեսվարողները կարող են դիմել համապատասխան մարմիններին՝ իրենց իրավունքների պաշտպանման համար:
- Հետադարձ կապ: Տնտեսվարողները կարող են զանգահարել կամ գրել ՊԵԿ կազմակերպության համապատասխան բաժին:
- Դիտարկումներ: Եթե հարցեր են առաջանում հայտի մշակման ընթացքում, տնտեսվարողները կարող են ակնկալել բացատրություններ:
Նման փաստաթղթերի հետ շփոթություն
Հաճախ տնտեսվարողները շփոթում են N21-Ն տեսակի փաստաթղթերը, ինչպես նաև այլ նմանատիպ հայտերից:
| Փաստաթուղթ | Գործողությունը | Նպատակ |
|---|---|---|
| N21-Ն | Հսկիչ-դրամարկղային մեքենայի իրացում | Գնի սահմանում |
| N22-Ն | Հարկային հաշվետվություն | Հարկային պարտավորությունների կատարում |
Հարկային օրենսդրության փոփոխությունները
Փոփոխությունները հարկային օրենսդրությունում կարող են ազդել N21-Ն ձևի կիրառման վրա: Յուրաքանչյուր տնտեսվարող պետք է լինի տեղեկացված նորարարությունների մասին:
- Մենք պետք է հետևենք: Օրենսդրական փոփոխություններին, որոնք կարող են փոփոխել որոշակի պահանջներ:
- Ընտրեք վստահելի աղբյուրներ: Տեղեկատվությունը ստանալու համար:
Տվյալների պահպանման կարևորությունը
Հսկիչ-դրամարկղային մեքենաների միջոցով հավաքված տվյալները պետք է պահպանվեն: Սա օգնում է ոչ միայն հարկային վերահսկողության ապահովմանը, այլ նաև տնտեսվարողների անվտանգության բարձրացմանը:
- Դիտարկումներ: Գործարքների պահպանման ժամկետներն ու պայմանները:
- Տեղեկատվության անվտանգությունը: Հնարավոր սահմանափակումների մասին:
Որոշումներ և հետևություններ
Այս փաստաթուղթը կապված է բազմաթիվ այլ իրավական դոկումենտների հետ, որոնք կարող են ազդել տնտեսվարողների վարքագծի վրա: Այնուամենայնիվ, N21-Ն փաստաթուղթը հանդիսանում է կարևոր մասն այնքանով, քանի որ այն սահմանում է հսկիչ-դրամարկղային մեքենաների իրացման գինը:
- Անպայման հետևեք: Իրավական փոփոխություններին և անհրաժեշտությանը:
- Դիտարկումնե՛ր: Փաստաթղթի կիրառման նկատմամբ:
Հսկիչ-դրամարկղային մեքենաների օգտագործման օրենսդրական շրջանակը
Հսկիչ-դրամարկղային մեքենաների (ՀԴՄ) օգտագործումը Հայաստանի Հանրապետության վարչական համակարգում կարևոր դեր է խաղում, քանի որ այն հնարավորություն է տալիս վերահսկելու և կարգավորելու առևտրային գործունեությունը: 2019 թվականի փետրվարի 5-ին ՀՀ ՊԵԿ նախագահի N67-Ա հրամանով սահմանված փոփոխությունները վերաբերում են ՀԴՄ-ների իրացման գնի սահմանմանը:
ՀԴՄ-ների գործունեության կարգավորումը իրականացվում է ՀՀ վարչական օրենսդրությամբ, որը հիմք է հանդիսանում հարկային նոր կարգավորման գործընթացների համար: ՀԴՄ-ների օգտագործումը ենթադրում է, որ յուրաքանչյուր առևտրային կազմակերպություն պարտավոր է ունենալ աշխատող ՀԴՄ, որը լուսաբանում է վաճառքի բոլոր գործարքները:
Այսպիսով, հարկային օրենսդրության պահանջները ապահովում են հարկային պարտավորությունների կատարման վերահսկողությունը, ինչը կարեւոր է պետական եկամուտների հավաքագրման համար:
ՀԴՄ-ների ձեռք բերման գործընթաց և պահանջվող փաստաթղթերը
ՀԴՄ-ների ձեռք բերման և գրանցման գործընթացը ենթադրում է որոշակի քայլեր, որոնք պետք է իրականացվեն համապատասխան պետական մարմնի մոտ: Առաջին հերթին, դիմորդը պետք է ներկայացնի տեղեկանքներ, հաստատող փաստաթղթեր, որոնք վկայում են նրա իրավասությունը ստանալ ՀԴՄ:
ՀԴՄ-ների ձեռք բերման համար անհրաժեշտ են հետևյալ փաստաթղթերը:
- Անձնական կամ իրավաբանական անձի փաստաթղթերը, օրինակ՝ պետական գրանցման վկայագիր:
- Հարկային պատմություն, որը ցույց է տալիս մարդկային և ֆինանսական պատասխանատվությունը:
- ՀԴՄ-ի մատակարարի պայմանագիրը, որը հաստատում է սարքի գնման փաստը:
- Ֆինանսական հաշվետվություն, որը ցույց է տալիս կազմակերպության ֆինանսական կայունությունը:
Հարկ է նշել, որ ՀԴՄ-ների ձեռքբերման գործընթացը սահմանում է նաև ժամանակային շեմեր, որոնց շրջանակում պետք է ավարտվի գրանցման գործընթացը:
ՀԴՄ-ների աշխատանքի վերահսկողություն և պատասխանատվություն
ՀՀ ՊԵԿ-ն իրականացնում է ՀԴՄ-ների աշխատանքի վերահսկողություն, որը ներառում է ինչպես տեխնիկական, այնպես էլ հարկային վերահսկողություն: Այս վերահսկողությունը ապահովում է, որ ՀԴՄ-ներն աշխատում են ըստ օրենքի պահանջների և կարգավորումների:
Անխուսափելիորեն, ՀԴՄ-ների աշխատանքի ընթացքում կարող են առաջանալ խախտումներ, որոնք ենթակա են վարչական պատասխանատվության: Այդպիսի խախտումների թվում են՝ ՀԴՄ-ների մաքսանենգ Վերաբերում, սարքի թերի աշխատանք, վաճառքի տվյալների հայտման անճշտություններ:
ՊԵԿ-ն ունի իրավասություն կիրառել վարչական միջոցներ, որոնք կարող են ներառել տուգանքներ և այլ պատժամիջոցներ, որոնք ուղղված են խախտումների կանխմանը և վերահսկմանը:
Մասնավորապես, յուրաքանչյուր կազմակերպություն պարտավոր է ապահովել, որ նրա ՀԴՄ-ները համապատասխանում են տեխնիկական պահանջներին և իրենց գործունեությունը իրականացնում են օրենսդրության սահմաններում: