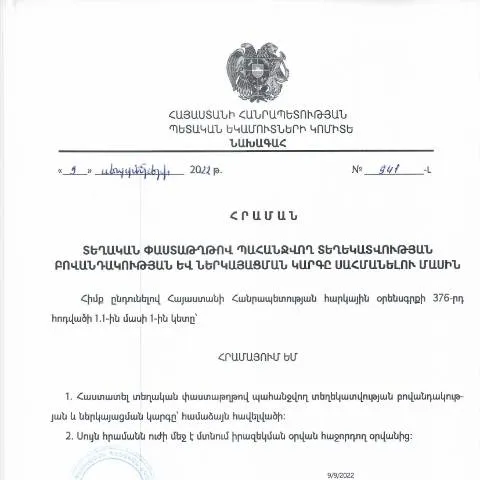
Տեղական փաստաթղթով պահանջվող տեղեկատվության բովանդակության և ներկայացման կարգը
ՀՀ ՊԵԿ նախագահին ուղղված 09.09.2022թ. հրամանով հաստատված «Տեղական փաստաթղթով պահանջվող տեղեկատվության բովանդակության և ներկայացման կարգը սահմանելու մասին» թիվ 941-Լ հրամանը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է ինչպես պետական, այնպես էլ մասնավոր հատվածների կողմից տեղական փաստաթղթերի վերաբերյալ պահանջվող տեղեկատվության ստացման կարգը սահմանելուն: Այս հրամանի միջոցով նպատակ է դրվում նվազեցնել վարչական բեռն ու բարելավել վարչական գործընթացները:
ԴOCUMENTԻ ՌՈԼԸ ԵՎ ԸՆԹԱՑՔԸ
Այս հրամանը կարևոր դեր է խաղում վարչական գործընթացներում: Այն ապահովում է հետևյալ հիմնական կետերը.
- Տեղական փաստաթղթերի պահանջվող տեղեկատվության բովանդակություն: Հրամանում նշված են այն տեղեկությունները, որոնք պետք է ներկայացվեն տեղական փաստաթղթերում:
- Ներկայացման կարգ: Նշվում են այն ընթացակարգերը, որոնց միջոցով պետք է ներկայացվեն փաստաթղթերը:
- Ժամանակացույց: Հրամանում հստակեցվում են ժամկետները, որոնց ընթացքում պետք է իրականացվեն ներկայացման գործընթացները:
Ովքեր պետք է ներկայացնեն փաստաթուղթը
Հրամանի շրջանակներում փաստաթուղթը կարող են ներկայացնել տարբեր խմբեր.
- Հայաստանի Հանրապետության քաղաքացիները, ովքեր պետք է ստանան որոշակի ծառայություններ:
- Իրավաբանական անձինք, որոնք իրականացնում են բիզնես գործունեություն:
- Պետական մարմինները, որոնք պետք է ապահովեն օրենքի և վարչական կարգի պահպանությունը:
Այսպիսով, փաստաթուղթը ներկայացնող անձանց շրջանակը բավական լայն է և ընդգրկում է ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձինք:
Հրաման պատմական համատեքստը
Այս հրամանով իրականացվում է 2020-ին ընդունված վարչական իրավունքի բարեփոխումների նպատակների իրականացմանը նպաստող քայլ, որը հղում է կատարում ՀՀ վարչական գործընթացների արդյունավետությանը և թափանցիկությանը:
Խնդիրն այն է, որ ընթացակարգերը մշտապես վերանայվեն և բարելավվեն, որպեսզի հնարավոր լինի հետևել ժամանակակից պահանջներին:
Տեղիքային փաստաթղթերի առանձնահատկությունները
Տեղական փաստաթղթերը, որոնք պահանջվում են հրամանով, տարբերակում են այն փաստաթղթերից, որոնք կարող են պահանջվել այլ վարչական գործընթացներում:
- Նկարագրություն: Տեղային փաստաթղթերը հաճախ ունենում են ավելի կոնկրետ տեղեկություններ, որոնք վերաբերում են տվյալ տարածաշրջանին:
- Ներկայացման ձևը: Տեղական փաստաթղթերի ներկայացման պահանջները կարող են տարբեր լինել, համապատասխանաբար այն տարածքին, որտեղ դրանք կիրառվում են:
Տեղական փաստաթղթերի ներկայացման կարգը
Տեղական փաստաթղթերի ներկայացման գործընթացը կարող է բաժանվել մի քանի փուլերի:
- Փաստաթղթերի հավաքում: Նախ անհրաժեշտ է հավաքել բոլոր պահանջվող փաստաթղթերը:
- Առցանց ներկայացում: Փաստաթղթերը պետք է ներկայացվեն առցանց՝ օգտագործելով համապատասխան էլեկտրոնային համակարգեր:
- Քննում: Պետական մարմինները պետք է ստուգեն ներկայացված փաստաթղթերը:
- Վճիռ կայացում: Վերջին փուլում կայացվում է որոշում՝ հիմնված ներկայացված փաստաթղթերի շտեմարանին:
Հրավերի դեպքերը
Հրամանը նաև նախատեսում է որոշակի բացառություններ, որոնք վերաբերում են որոշակի անձանց, օրինակ:
- Որոշակի սոցիալական խմբեր: Այն անձինք, ովքեր ունեն հատուկ կարիքներ, կարող են դիմել հատուկ կարգով:
- Ավելի երիտասարդ անձինք: Մինչև 18 տարեկանը լրացած անձինք կարող են փաստաթղթեր ներկայացնել իրենց ծնողների կամ ազգականների միջոցով:
Հրամանի ազդեցությունը կամավորության և բիզնես գործունեության վրա
Քանի որ հրամանը ուղղված է նվազեցնելու վարչական բեռը, այն կարող է ունենալ դրական ազդեցություն ազատ ձեռնարկատիրության վրա:
- Կրճատվում են ժամանակը և միջոցները, որոնք պահանջվում են փաստաթղթերի պատրաստման և ներկայացման համար:
- Բիզնեսներն ավելի հեշտությամբ կարող են կարգավորել իրենց աշխատանքային գործընթացները:
Հրամանի հաջորդ քայլերը
Հրամանի կիրառման արդյունքում սպասվում են նաև որոշակի փոփոխություններ, որոնք կարող են բարելավել վարչական համակարգը:
- Համակարգչային տեխնոլոգիաների օգտագործումը: Հրամանի կիրառման արդյունքում սպասվում է, որ ավելի շատ պետական ծառայություններ կտրամադրվեն առցանց:
- Տվյալների թափանցիկությունն ավելացում: Տեղեկատվության տրամադրումը պետք է լինի պարզ և հասանելի:
Այս հրամանն ապահովում է մեկ քայլ դեպի ավելի բարենպաստ վարչական միջավայր, որը նպաստում է վարչական համակարգի արդյունավետությանը:
Հրամանի բովանդակությունը և նրա նշանակությունը
ՀՀ ՊԵԿ նախագահի 09.09.2022թ. «Տեղական փաստաթղթով պահանջվող տեղեկատվության բովանդակության և ներկայացման կարգը սահմանելու մասին» թիվ 941-Լ հրամանը ներմուծում է մի շարք կարևոր բարեփոխումներ, որոնք ուղղված են հարկման և վարչական գործընթացների պարզեցմանը: Հրամանը նախատեսում է փաստաթղթերի ներկայացման պարզեցված կարգ, որն անխուսափելիորեն ազդում է ինչպես հարկատուների, այնպես էլ պետական մարմինների վրա:
Առաջին հերթին, հրամանով սահմանվում են այն տեղեկատվական պահանջները, որոնք պարտադիր են տրամադրվելու համար: Սա նշանակում է, որ հարկատուները պետք է լինեն տեղեկացված, թե ինչպիսի փաստաթղթեր և տվյալներ են կարող է պահանջվել տարբեր ծառայությունների համար: Այս պահանջների ստեղծումը նպատակ ունի նվազեցնել վարչական բեռը և խուսափել ավելորդ փաստաթղթաշրջանառությունից:
Հրամանի շրջանակներում, կարևոր է նաև փաստաթղթերի ներկայացման ձևը: Ըստ հրամանի, փաստաթղթերն այսօր կարող են ներկայացվել էլեկտրոնային ձևով, ինչը մեծապես կնպաստի գործընթացի արագացմանը և թափանցիկությանը: Բացի այդ, հրամանով նախատեսված են նաև որոշ բացառություններ, որոնք վերաբերում են հատուկ դեպքերից բխող պահանջներին:
Հրամանի կիրառում և արդյունքները
ՊԵԿ նախագահի հրամանի կիրարկումը արդեն իսկ սկսել է արտահայտվել որոշակի դրական արդյունքներով: Հրամանը, իր մեջ պարունակելով նորարարական մոտեցումներ, հնարավորություն է տալիս հարկատուներին ավելի հեշտությամբ հասնել իրենց նպատակներին: Սա խթանում է նաև պետական մարմինների հետ համագործակցության արդյունավետությունը:
Երբ հարկատուները դիմում են տարբեր ծառայությունների համար, նրանք այժմ կարող են ավելի վստահ լինել, որ իրենց ներկայացրած փաստաթղթերը համապատասխան են պահանջված չափանիշներին, ինչի արդյունքում նվազում են մերժումները և լրացուցիչ փաստաթղթերի պահանջները:
Ավելին, հրամանը նաև դրդում է պետական մարմիններին բարձրացնել իրենց ծառայությունների որակը: Այդ պայմաններում, հարկատուները սպասում են ավելի արագ արձագանքման և բարձրակարգ ծառայությունների մատուցման:
Հրամանի արձագանքը հասարակության շրջանում
Հրամանի ընդունմանը հետեւող արձագանքը հասարակության շրջանում բավականին դրական է: Հարկատուները, ովքեր նախկինում բախվել են վարչական բարդությունների, այժմ ավելի վստահ են իրենց ապագա դիմումների նկատմամբ: Այդուհանդերձ, որոշակի շրջանակներում դեռևս կան դժգոհություններ, որոնք վերաբերում են նոր կարգավորումների ամբողջականությանն ու կիրառելիությանը:
Մասնավորապես, որոշ քաղաքացիական կազմակերպություններ հանդես են եկել առաջարկությամբ, որպեսզի ավելացվի մոնիտորինգի մեխանիզմ, որը թույլ կտա հետևել հրամանի կիրարկման ընթացքին և արդյունքներին: Նրանք հավատում են, որ միայն այդ դեպքում հնարավոր կլինի իսկապես գնահատել հրամանի դրական ազդեցությունը:
Նույն ժամանակ, պետական մարմինները պետք է պատրաստ լինեն արձագանքել հանրության առաջ քաշած մտահոգություններին, որպեսզի ապահովեն գործընթացի թափանցիկությունը և անհրաժեշտ փոփոխությունները: Հրամանը, չնայած դրական արձագանքներին, թերևս դեռևս պետք է զարգանա՝ հաշվի առնելով հասարակության խոսքը: