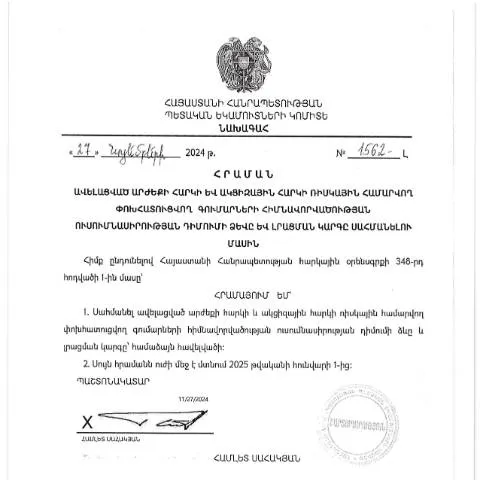
Նվազեցված արժեքի հարկի և ակցիզային հարկի ռիսկային համարվող փոխհատուցվող գումարների հիմնավորվածության ուսումնասիրություն
Հայաստանի Հանրապետության հարկային համակարգը, որը ողջունում է տնտեսության ակտիվություն և աջակցում է բիզնեսի զարգացմանը, ունի որոշակի ընթացակարգեր, որոնց նպատակն է ապահովել հարկային պարտավորությունների և իրավական նորմերի կատարման վերահսկումը: Այդպիսի ընթացակարգերից մեկը ԱԱՀ (Ավելացված արժեքի հարկ) շրջանակում է, որտեղ սոցիալական և տնտեսագիտական արդարացիությունը պահանջում է հիմնավորվածության ուսումնասիրություն:
Ովքեր են ներկայացնում դիմումը
Այս դիմումը, համաձայն ՀՀ ՊԵԿ նախագահի N1562-Լ հրամանի, նախատեսված է այն գծով, որտեղ հարկային մարմինները գնահատում են փոխհատուցվող գումարների հիմնավորվածությունը: Դիմումը կարող են ներկայացնել հետևյալ անձինք.
- Իրավաբանական անձինք, ովքեր ունեն ԱԱՀ-ի հաշվեկշիռային պարտավորություններ:
- Ֆիզիկական անձինք, ովքեր իրականացնում են ձեռնարկատիրական գործունեություն և հաճախակի գործարքներ կատարում:
- Բոլոր այն կազմակերպությունները, որոնք ցանկանում են ստանալ լրացուցիչ փոխհատուցումներ ԱԱՀ-ի շրջանակներում:
Հատուկ դեպքեր և բացառություններ
Կան մի շարք բացառություններ, որտեղ դիմումը ներկայացնելու անհրաժեշտություն չի առաջանում:
- Եթե կազմակերպությունը չունի ԱԱՀ-ի հաշվեկշիռային պարտավորություններ:
- Եթե նախորդ հաշվետու ժամանակահատվածում կազմակերպությունը չի ունեցել ռիսկային համարվող փոխհատուցվող գումարներ:
- Եթե կազմակերպությունը գտնվում է սնանկացման գործընթացում:
Դիմումի հանձնման ժամկետները
Դիմումը պետք է ներկայացվի նախքան հարկային հաշվետու ժամանակահատվածի ավարտը: Համաձայն հռչակագրի, դիմումը կարելի է ներկայացնել ամեն ամիս մինչև 15-րդ օրը:
Ինքնին ուշացումով ներկայացված դիմումերը չեն քննարկվում, ուստի կարևոր է հսկել ժամկետները:
Այն, ինչ հաջորդում է դիմումի ներկայացմանը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները իրականացնում են ուսումնասիրություն, որը տևում է մինչև 30 աշխատանքային օր: Այս ընթացքում նրանք կարող են պահանջել լրացուցիչ փաստաթղթեր կամ հիմնավորումներ:
Որոշումների ընդունման դեպքում, հարկային մարմինը կապվում է դիմողին՝ տրամադրելով համապատասխան տեղեկությունները:
Դիմումի լրացման կարգը
Դիմումը լրացնելիս պետք է ուշադրություն դարձնել որոշակի կետերին, որպեսզի թվերը ճշգրիտ լինեն և պարունակեն համապատասխան տվյալներ:
- Բաժին 1: Այս բաժնում ներկայացվում են դիմողի տվյալները՝ անվանում, ՀԴՄ, էլեկտրոնային հասցեն:
- Բաժին 2: Այստեղ պետք է նշել այն գումարները, որոնք համարվում են ռիսկային:
- Բաժին 3: Պահանջվում են հիմնավորումներ, որոնց հետ կապված են նշված գումարները:
Լրացման վրայի հիմնական թերությունները
Դիմումը լրացնելիս, շատ հաճախ սխալներ են տեղի ունենում, որոնք կարող են հանգեցնել դիմումի մերժմանը:
- Դիմողի տվյալների բացակայությունը կամ սխալները:
- Ռիսկային գումարների չհիմնավորված նշումը:
- Հիմնավորումների բացակայությունը:
Դիմումի ներկայացման ուղիները
Դիմումը կարող է ներկայացվել մի քանի ձևերով, որոնք ունեն իրենց առավելությունները և պակասությունները:
| Ուղի | Նվազագույն առավելությունները | Պակասությունները |
|---|---|---|
| Թղթային ձևով | Ապրանքատեսակների դեմ պայմանների ներկայացման պոտենցիալ | Ուղարկելու ժամանակի երկարությունը և հնարավոր կորուստները: |
| Էլեկտրոնային համակարգ | Ավելի շուտ ստանալու հնարավորություն, արագ պատասխան | Հնարավոր տեխնիկական խնդիրներ: |
| Քաղաքականության կենտրոնում | Բարձր մակարդակի աջակցության հասանելիություն | Մարդկային ռեսուրսների պահանջ: |
Յուրաքանչյուր ուղու առանձնահատկությունները
Թղթային ձևով ներկայացնելու դեպքում, կարևոր է պահպանել բոլոր փաստաթղթերի պատճենները, իսկ էլեկտրոնային ձևով՝ օգտագործել ՀՀ կառավարության էլեկտրոնային համակարգերը:
Քաղաքականության կենտրոնում դիմումներն ընդունվում են միայն աշխատանքային ժամերին, ինչը կարևոր է հաշվի առնել:
Ինչ հետևանքներ կարող են լինել դիմումի մերժման դեպքում
Եթե դիմումը մերժվում է, հարկային մարմինը պարտավոր է պարզաբանել մերժման պատճառները, որպեսզի դիմողը կարողանա կատարել անհրաժեշտ փոփոխություններ և կրկին ներկայացնել այն:
Մերժման դեպքում, դիմողը կարող է դեմադրել և պահանջել վերածնվելու գործընթաց:
Հարկային պարտավորությունների վտանգները
Մերժված դիմումները կարող են հանգեցնել հետևյալ հետևանքների:
- Հարկային պարտավորությունների մեծացում:
- Վճարների արկածային պարտադրումներ:
- Բիզնեսի ընդհատումներ:
Հիմնավորումներ՝ ինչու անհրաժեշտ է դիմել ճիշտ և ժամանակին
Այսօր, երբ հարկային պահանջները խիստ են, անհրաժեշտ է դիմել ճիշտ և ժամանակին՝ խուսափելու համար խնդիրներից:
Հարկային մարմինների հետ համագործակցությունը, ճիշտ հիմնավորումները և ժամանակին ներկայացված դիմումները կարող են նպաստել բիզնեսի կայունության և զարգացմանը:
Համապարփակ աջակցություն
Դիմումը ներկայացնելիս, անհրաժեշտ է կանգնեցնել մասնագիտացված խորհրդատվություն, որը կարող է օգնել բոլոր շարահյուսական հարցերում:
Այդ նպատակի համար կարելի է դիմել հարկային իրավաբանների կամ մասնագետների, ովքեր ծանոթ են ընթացակարգերին:
Ավելացված արժեքի հարկի և ակցիզային հարկի ռիսկային փոխհատուցվող գումարների ուսումնասիրության նպատակները
ՀՀ ՊԵԿ նախագահի 27.11.2024թ. N1562-Լ հրամանով սահմանված դիմումը և դրա լրացման կարգը ունեն մի շարք կարևոր նպատակներ, որոնք ուղղված են հարկային համակարգի արդյունավետությանը և թափանցիկությանը:
Նախ, այս հրամանն առաջարկում է զարգացում և ռիսկային գնահատականների իրականացում, որոնք անհրաժեշտ են այն փոխհատուցվող գումարների համար, որոնք ճանաչվում են որպես ռիսկային։ Սա օգնում է ՊԵԿ-ին ուղղակիորեն կենտրոնանալ բարձր ռիսկի դեպքերի վրա, որոնք կարող են հանգեցնել գանձման կամ հարկային խախտումների:
Շարունակաբար, դիմումը նաև պաշտպանում է սուբյեկտների իրավունքները՝ ապահովելով, որ նրանց կողմից ներկայացված դիմումները գիտականորեն հիմնավորված լինեն։ Հետևաբար, սուբյեկտները պարտավոր են տրամադրել փաստաթղթեր, որոնք ապացուցում են իրենց հայտարարությունները, ինչը հանգեցնում է ավելի մեծ իրավաբանական անվտանգությանը և նվազեցնել հնարավոր տարաձայնությունները:
Այսպիսով, Ն1562-Լ հրամանը բարձրացնում է քաղաքացիական պարտավորությունները և փոխադարձ պատասխանատվությունը՝ կողմերի միջև բարձրացնելով վստահությունը և ֆինանսական հարաբերությունների թափանցիկությունը:
Դիմումի ներկայացման գործընթացի առանձնահատկությունները
Դիմումը ներկայացնելու գործընթացը, որը սահմանված է N1562-Լ հրամանով, ունի մի շարք առանձնահատկություններ, որոնք կառաջարկեն հարկային մարմինների և հարկ վճարողների միջև արդյունավետ փոխգործակցություն:
Առաջին հերթին, դիմումը պետք է իրականացվի էլեկտրոնային եղանակով՝ օգտագործելով հարկ վճարողների անձնական համար (ՀՀԱ) և էլեկտրոնային ստորագրություն։ Սա նշանակում է, որ յուրաքանչյուր հարկ վճարող, նախքան դիմումը ներկայացնելը, պետք է ապահովի, որ իր էլեկտրոնային ստորագրությունը վավեր է և գործող:
Ավելին, դիմումները պետք է լրացվեն հատուկ ձևով՝ պահպանելով բոլոր պահանջները, որոնք նշված են հրամանով։ Սա նշանակում է, որ հարկ վճարողները պետք է ուշադրություն դարձնեն դիմումի բոլոր բաժիններին՝ իսկապես ներկայացնելով բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը:
Հետևաբար, եթե դիմումն անարդյունավետ ծախսվում է կամ լրացվում է սխալ, դա կարող է հանգեցնել ոչ միայն դիմումի մերժման, այլ նաև պատասխանատվության։ Ն1562-Լ հրամանը նաև սահմանում է, որ դիմումի հաշվետվությունները պետք է ներկայացվեն տվյալ ամսվա ընթացքում՝ հաշվի առնելով սահմանված ժամկետները:
Գումարների փոխհատուցման գործընթացի արդյունավետությունը
Խոսելով փոխհատուցման գործընթացի արդյունավետությունից, N1562-Լ հրամանով սահմանված մեթոդները և կարգերը ակնհայտորեն նպատակաուղղված են չարաշահումների նվազեցմանը: Կառավարությունը, բացի էլեկտրոնային դիմումի համակարգից, ստեղծել է նաև մի շարք ստուգողական մեխանիզմներ, որոնք թույլ են տալիս ներառյալ օնլայն մոնիտորինգը:
Այս մեխանիզմները ապահովում են, որ բոլոր ներկայացված փաստաթղթերը անցնեն խիստ ստուգումներ, որոնք կարող են հանգեցնել հակակշիռների թափանցիկության բարձրացման։ Ցանկացած դեպքում, եթե հարկ վճարողը բավարար հիմքեր չունի՝ ստանալու գումարի փոխհատուցում, համակարգը արագորեն կբացահայտի դա:
Եվս մեկ կարևոր аспект է, որ Ն1562-Լ հրամանի կատարման ընթացքում կարող են հաշվի առնվել նաև արդարացված կրած ծախսերը, որոնք արդեն վճարվել են, ինչը թույլ է տալիս հարկ վճարողներին բարձրացնել փոխհատուցման հավանականությունը:
Ավելացնելով այս բոլոր մեթոդները, պետությունը ձգտում է խթանել հարկային մշակույթի բարելավումը, ներառյալ հարկ վճարողի իրավունքների պաշտպանությունը։ Այսպիսով, հարկ վճարողները ավելի ակտիվ կդառնան իրենց հայտերում և կձգտեն ներկայացնելու միայն ճիշտ, հիմնավորված և իրավաչափ տեղեկություններ: