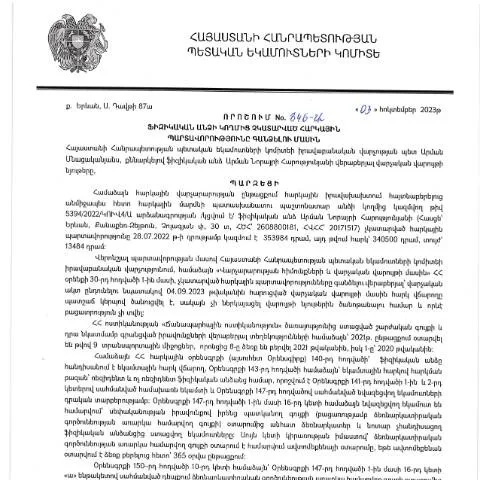
ՊԵԿ իրավաբանական վարչության նոր որոշման իմաստը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հոկտեմբերի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 846-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որը ազդում է ոչ միայն հարկատուների, այլև պետական կառույցի գործունեության վրա: Այս որոշումն ուղղված է հարկային պարտավորությունների կատարողականության հսկողությանը և նախատեսում է ընթացակարգեր այն դեպքերում, երբ ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվում:
Դիտարկվող կողմերը
Կողմերը, որոնք ներառված են այս գործընթացում, համարվում են՝
- Հարկատուները (ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն պետության առաջ):
- Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն, որպես կարգավորող մարմին:
Ամբողջական գործընթացի կառուցվածքը
Այս փաստաթղթի ընդունումը գրեթե ամենուրեք ազդում է հարկային պարտավորությունների կառավարման վրա: Ուստի, հարկատուները պետք է սովորեն, թե ինչպես ճիշտ գործել, երբ դիմելու են հարկային պարտավորությունների կատարման գործընթացում:
Ամբողջական գործընթացը ներառում է հետևյալ քայլերը:
- Հարկային պարտավորությունների արձանագրում՝ համապատասխան գրանցման միջոցով:
- Նամակի կամ ծանուցման տրամադրումը հարկատուին՝ պարտավորությունների մասին:
- Դիմումի ներկայացում՝ պարտավորությունների կատարելու վերաբերյալ:
- Պարտավորությունների կատարումը՝ ֆինանսական միջոցների իջեցմամբ:
Քայլ առ քայլ բացատրություն՝ ընթացակարգի յուրաքանչուր փուլում
Հարկային պարտավորությունների արձանագրում
Երբ հարկատուները չեն կատարում իրենց հարկային պարտավորությունները, պետական եկամուտների կոմիտեն սկսում է գործընթացը՝ ըստ օրենքի պահանջների: Այս պահին հարկատուն կարող է ստանալ ծանուցում:
Ծանուցման տրամադրում
Կառավարությունը պարտավոր է տրամադրել հարկատուին ծանուցում, որտեղ մանրամասն նկարագրվում են նրա պարտավորությունները: Ծանուցումը կարող է լինել գրավոր կամ էլեկտրոնային:
Դիմումի ներկայացման գործընթացը
Հարկատուները պետք է լրացնեն համապատասխան դիմում՝ նշելով իրենց անձնական տվյալները և պարտավորությունները:
- Դիմումի լրացումը պետք է լինի ճշգրիտ և ամբողջական:
- Հարկատուները պետք է ապահովեն, որ բոլոր պահանջվող փաստաթղթերն ուղարկվեն միաժամանակ:
Վճարման գործընթացի մանրամասները
Ըստ ընդունված որոշման, հարկատուները կարող են կատարել իրենց պարտավորությունները միանգամից կամ մաս առ մաս: Առաջին դեպքում, հարկատուները պետք է ունենան բավարար ֆինանսական միջոցներ:
Շնորհակալության նշում՝ կառավարության կողմից
Կառավարությունն իր կողմից շնորհակալություն է հայտնում բոլոր հարկատուներին, ովքեր ժամանակին կատարում են իրենց պարտավորությունները՝ նպաստելով պետական բյուջեի համալրմանը:
Հարկային պարտավորությունների չկատարելու հետևանքները
Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա նրան սպասվում են հետևյալ հետևանքները:
- Տուգանքների սահմանում:
- Հարկային պարտավորությունների գանձում:
- Հարկային ապրելակերպի վրա ազդեցություն:
Որոնք են հնարավորությունները և առավելությունները
Հարկային պարտավորությունները կատարելով, քաղաքացիների իրավունքները պաշտպանվում են, ինչպիսիք են՝
- Թափանցիկություն և վստահություն պետական կառավարման նկատմամբ:
- Հարկային արտոնությունների ստացում:
Հատուկ դեպքեր և բացառություններ
Կան դեպքեր, երբ հարկատուները կարող են դիմել տարբեր ընթացակարգեր:
- Եթե հարկատուն ունի ֆինանսական խնդիրներ:
- Դժվարությունների դեպքում, որոնց պատճառով պարտավորությունները չեն կատարվել:
Նախագծի ներկայացում և գնահատում
Հարկատուները կարող են ներկայացնել իրենց ֆինանսական վիճակի հիմնավորումը՝ նշելով հատուկ պատճառները: Դրանք կարող են լինել՝
- Անձնական առողջական խնդիրներ:
- Ավելի լայն սոցիալական խնդիրներ:
Ֆորմայի մանրակրկիտ մանրամասներ
Պետք է շատ զգուշորեն լրացնել առաջարկվող ֆորմաները: Տվյալների սխալ լրացումը կարող է հանգեցնել գործընթացի երկարացման:
Հիմնական բաժինները
| Բաժին | Նկարագիր | Սխալները |
|---|---|---|
| Անուն և ազգանուն | Լրացրեք ըստ անձնագրի | Միայն լատինատառերով |
| Ազգություն | Անշուշտ նշեք ձեր ազգությունը | Չհստակեցված ազգություն |
| Հասցե | Նշեք ձեր բնակության հասցեն | Սխալ հասցե |
Ավարտական փուլ՝ ընթացակարգի դիտարկում
Հարկատուները կարող են հետևել իրենց դիմումի ընթացքին՝ ճշտելով իրավապահ մարմնում և դիմելով համապատասխան գրանցման համար:
ՊԵԿ-ը տրամադրում է հնարավորություններ դիմումի ստացման համար:
Այսպիսով, 846-Ա որոշումը հանդիսանում է կարևոր քայլ հարկային պարտավորությունների կառավարման ոլորտում, որն ապահովում է պետական բյուջեի կայունությունը և քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 03.10.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 846-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման միակողմանի գործընթաց, որը իրականացվում է համապատասխան մարմնի կողմից: Այս գործընթացը ենթադրում է նախկինում առկա հարկային պարտավորությունների վերլուծություն և անհատականացված մոտեցում յուրաքանչյուր հարկ վճարողի նկատմամբ:
Գանձման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձը, ըստ հարկային օրենքի, չի կատարել իր պարտավորությունները: Այս գործընթացի ընթացքում չափազանց կարևոր է ապահովել Լուսանցքների և փաստաթղթերի պատշաճ վերլուծություն, որպեսզի հստակեցվեն պարտավորությունների գումարները և դրանց օրինականությունը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնց թվում է հարկային պարտքերի գանձումը, ինչպես նաև վարչական տույժերի կիրառումը: Տվյալ որոշման մեջ հատուկ շեշտված է, որ հարկային պարտավորությունները չկատարելու հետևանքով կարող են լինել հետևյալ պատիժները:
- Հարկային պարտքերի ավելացում՝ հաշվի առնելով տոկոսները և տույժերը;
- Վարչական պատասխանատվություն և հնարավոր գլխավոր հարկային մարմնի հետագա հետաքննություն;
- Գույքի բռնագրավում՝ հարկային պարտավորությունների կատարման նպատակով:
Այս բոլոր հետևանքները կարող են զգալիորեն ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա, ուստի հարկ է ուշադիր հետևել տեղեկությունների հրապարակմանը և կատարել հարկային պարտավորությունները ժամանակին:
Հարկային պարտավորությունների գանձման նորագույն մեթոդներ
ՀՀ ՊԵԿ-ի կողմից մշակված նոր մեթոդները, որոնք ներառում են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, նպատակ ունեն արդյունավետության բարձրացման և հարկերի հավաքագրման գործընթացի թափանցիկության ապահովման համար: Մասնավորապես, այս գործընթացը ներառում է տեխնոլոգիական նորարարություններ, ինչպիսիք են:
- Էլեկտրոնային դիմումների համակարգ, որը թույլ է տալիս հարկ վճարողներին և իրավաբանական անձիքին դիմել գանձման գործընթացներին через электронную систему;
- QR կոդերի կիրառումը, որոնք հեշտացնում են փաստաթղթերի վավերացումը;
- Անհատականացված տվյալների վերլուծություն, որը հնարավորություն է տալիս բարձրացնել հարկային վարչարարության արդյունավետությունը:
Այս մեթոդների ներդրումը երաշխավորում է, որ հարկային պարտավորությունների գանձումը կիրականացվի արագ և արդյունավետ, ինչպես նաև հնարավորություն կտա նվազեցնել այլ ծախսերը, որոնք կարող են առաջանալ գործընթացի ընթացքում: